猜你想问
尿素周报核心内容是什么?
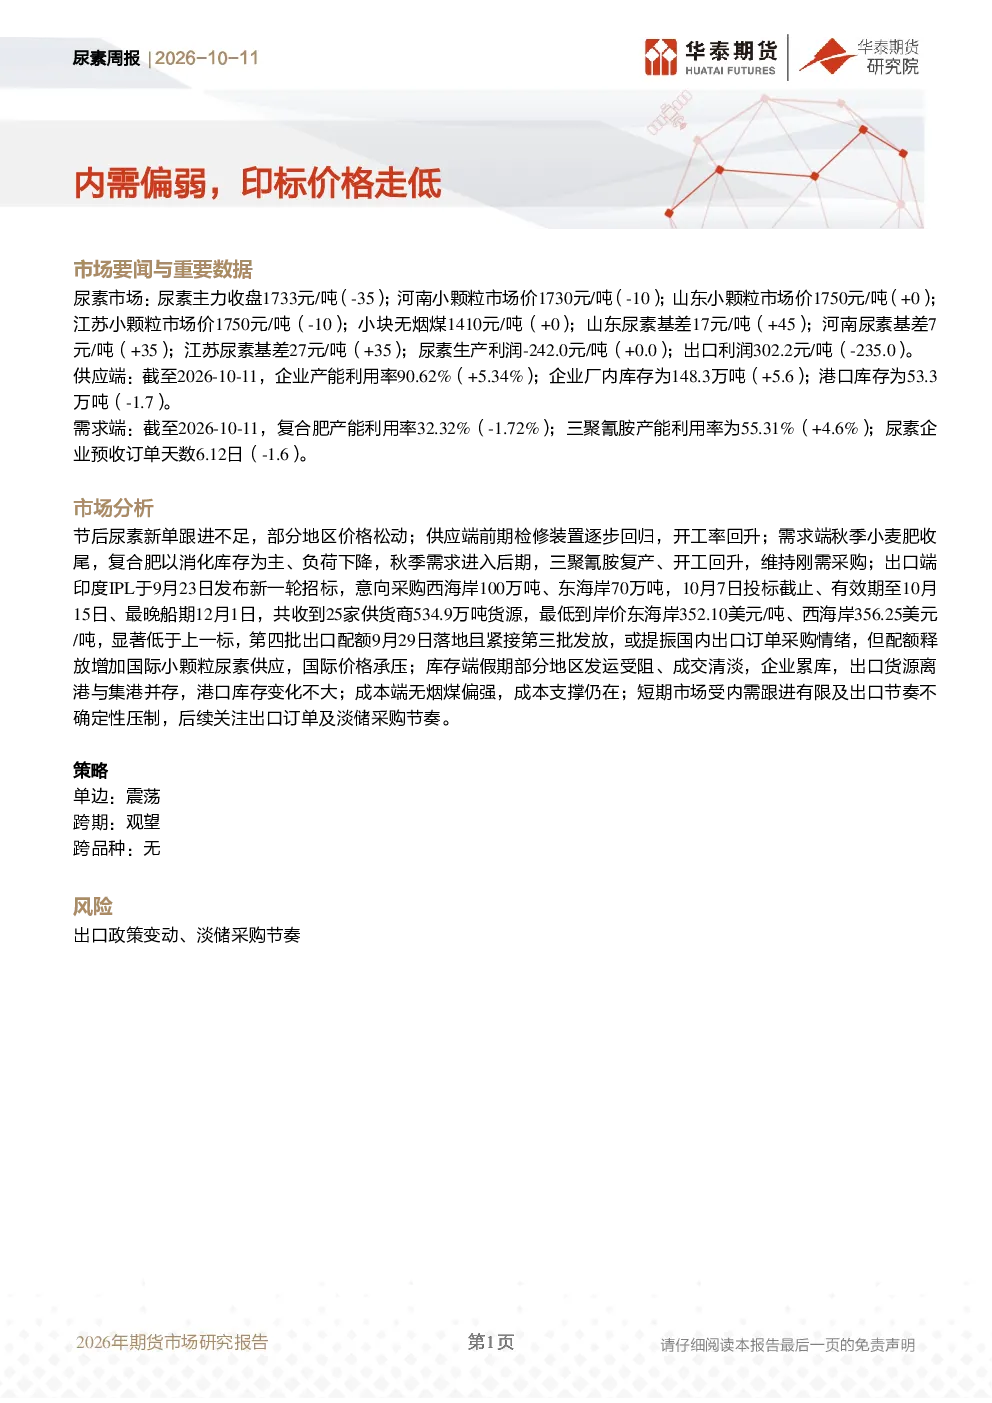
该周报显示尿素市场内需偏弱,印度标准价格走低。尿素主力价格收盘1733元/吨,下跌35元。河南、江苏小颗粒尿素价格分别下跌10元和10元,山东小颗粒尿素价格持平。供应端方面,产能利用率回升至90.62%,厂内库存增加至148.3万吨,港口库存减少至53.3万吨。需求端,复合肥和三聚氰胺产能利用率分别下降和上升,尿素企业预收订单天数减少。整体来看,尿素市场短期承压,价格受内需和出口节奏不确定性影响。
尿素行业发展趋势如何?
尿素行业短期面临内需跟进有限和出口节奏不确定性。供应端,前期检修装置回归导致开工率上升,但库存累库对价格形成压力。需求端,秋季小麦肥需求收尾,复合肥负荷下降,但三聚氰胺开工率上升显示刚需采购。出口端,印度IPL新一轮招标意向采购量较大,最低到岸价低于上一轮,但第四批出口配额落地或提振国内出口订单采购情绪,同时国际供应增加对国内价格形成压力。成本端,无烟煤偏强提供一定支撑。长期来看,尿素市场需关注出口订单和淡储采购节奏。
报告重点分析了哪些方向?
报告重点分析了尿素市场的供需平衡、价格走势和出口情况。供应端,关注产能利用率、库存变化和检修装置回归情况。需求端,分析秋季肥需求收尾、复合肥和三聚氰胺开工率变化对刚需采购的影响。出口端,关注印度招标、出口配额释放对国际价格和国内出口订单采购情绪的影响。成本端,分析无烟煤价格对尿素成本的支撑作用。短期市场受内需和出口节奏不确定性压制,价格承压。
当前尿素市场现状如何判断?
当前尿素市场呈现供需偏弱格局,价格承压。供应端,开工率回升但库存累库,港口库存变化不大。需求端,秋季肥需求进入后期,复合肥负荷下降,三聚氰胺开工率上升显示刚需采购。出口端,印度招标和配额释放对国际价格形成压力,国内出口订单采购情绪受提振但需关注节奏。成本端,无烟煤偏强提供一定支撑。整体来看,尿素市场短期受内需跟进有限及出口节奏不确定性压制,价格承压。
研报提示哪些风险?
研报提示的主要风险包括出口政策变动和淡储采购节奏。出口政策变动可能影响尿素出口量和价格,而淡储采购节奏的不确定性也会对市场产生影响。此外,尿素市场还面临成本端无烟煤价格波动、供需平衡变化和国际贸易环境变化等风险因素。需密切关注这些风险因素对尿素市场的影响,以便及时调整市场策略。