猜你想问
国债期货本周走势如何?
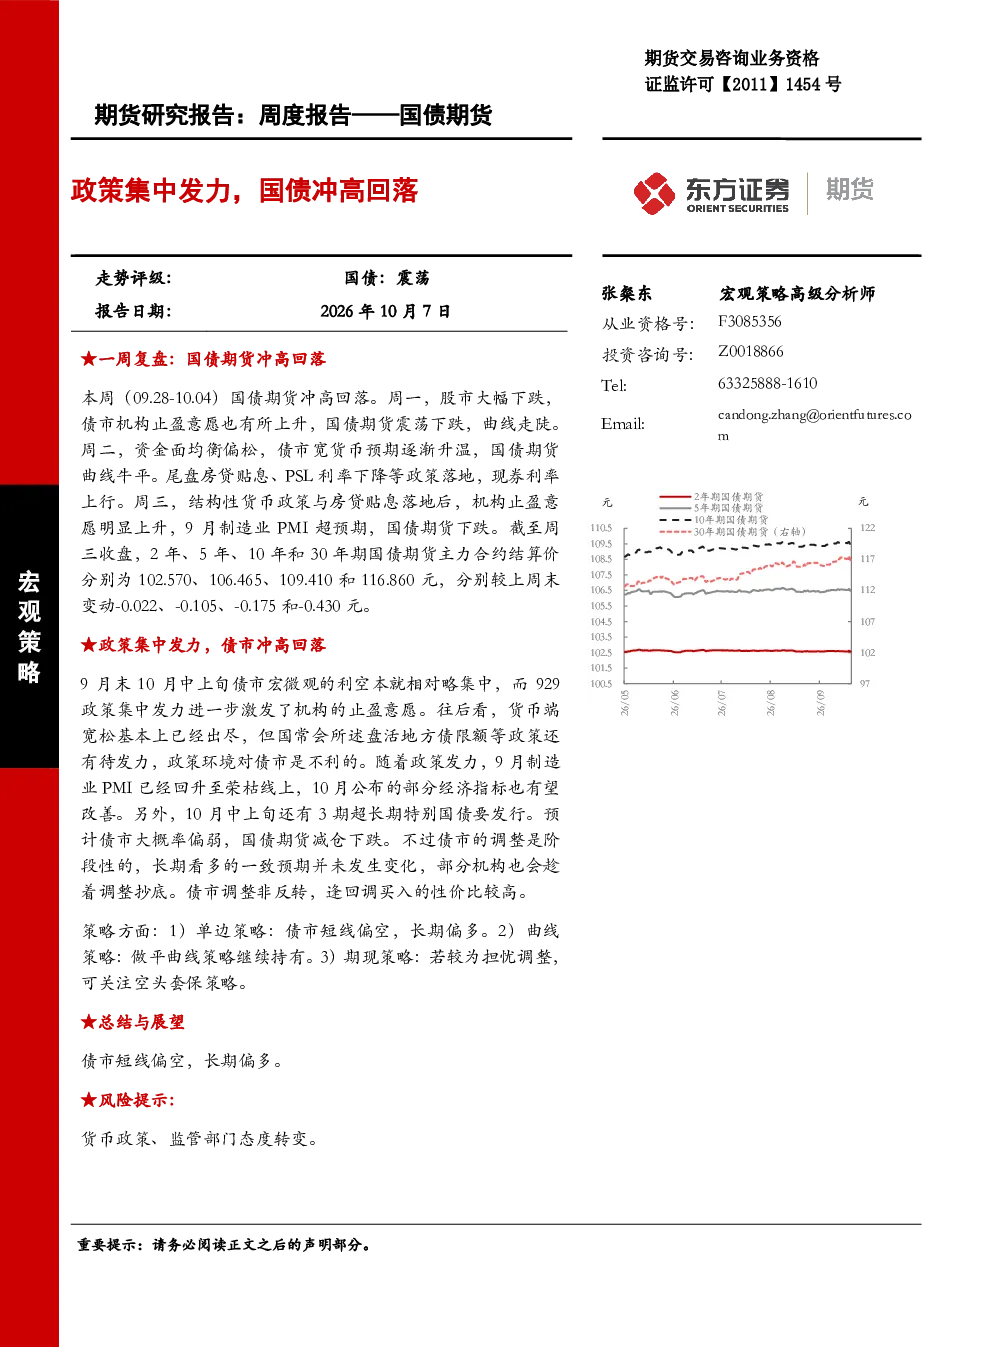
本周国债期货呈现冲高回落态势。受股市下跌影响,周一震荡下跌,曲线走陡;周二资金面宽松,曲线转为牛平;尾盘政策落地导致现券利率上行,周三机构止盈意愿上升,9月PMI超预期进一步推动国债期货下跌。截至周三收盘,2年期、5年期、10年期和30年期主力合约结算价分别变动-0.022、-0.105、-0.175和-0.430元。
政策对债市有何影响?
9月29日国常会推出多项增量政策,包括盘活地方债限额、调整货币政策工具(增加再贷款额度、下调PSL利率)、推出房贷贴息政策。这些政策激发机构止盈意愿,导致债市宏微观利空集中,货币端宽松基本出尽。尽管地方债限额等政策待发力,但政策环境整体不利。9月PMI回升预示10月经济指标有望改善,3期超长期特别国债发行也利空债市。
国债期货市场有哪些关键观察点?
国债期货市场关键观察点包括价格变动、成交持仓、基差、IRR及跨期跨品种价差。本周2年期、5年期、10年期和30年期主力合约结算价分别变动-0.022、-0.105、-0.175和-0.430元。成交量增加,持仓量减少,中短端品种基差走阔,超长债活跃券表现略强于期货,期货端止盈离场意愿更强。
当前债市市场现状如何?
当前债市市场呈现短线偏空、长期偏多的态势。国债收益率分化,10年期收益率上行,利差走阔。一级市场利率债、地方债发行规模较大,净融资额显著;二级市场国债收益率分化,长端收益率上行明显。资金面方面,央行公开市场净投放6597亿元,MLF到期6000亿元,R001、DR001等利率变化,回购交易日均成交量及隔夜占比均有所变动。
本报告有哪些风险提示?
本报告提示的主要风险包括货币政策调整及监管部门态度转变。政策环境变化可能对债市产生重大影响,需密切关注。此外,海外市场方面,美债利率上行,中美利差倒挂,美联储态度偏鹰,长端美债利率震荡上行,9月非农数据不及预期,市场下修10月加息预期至12月,这些因素均可能对国内债市产生影响。