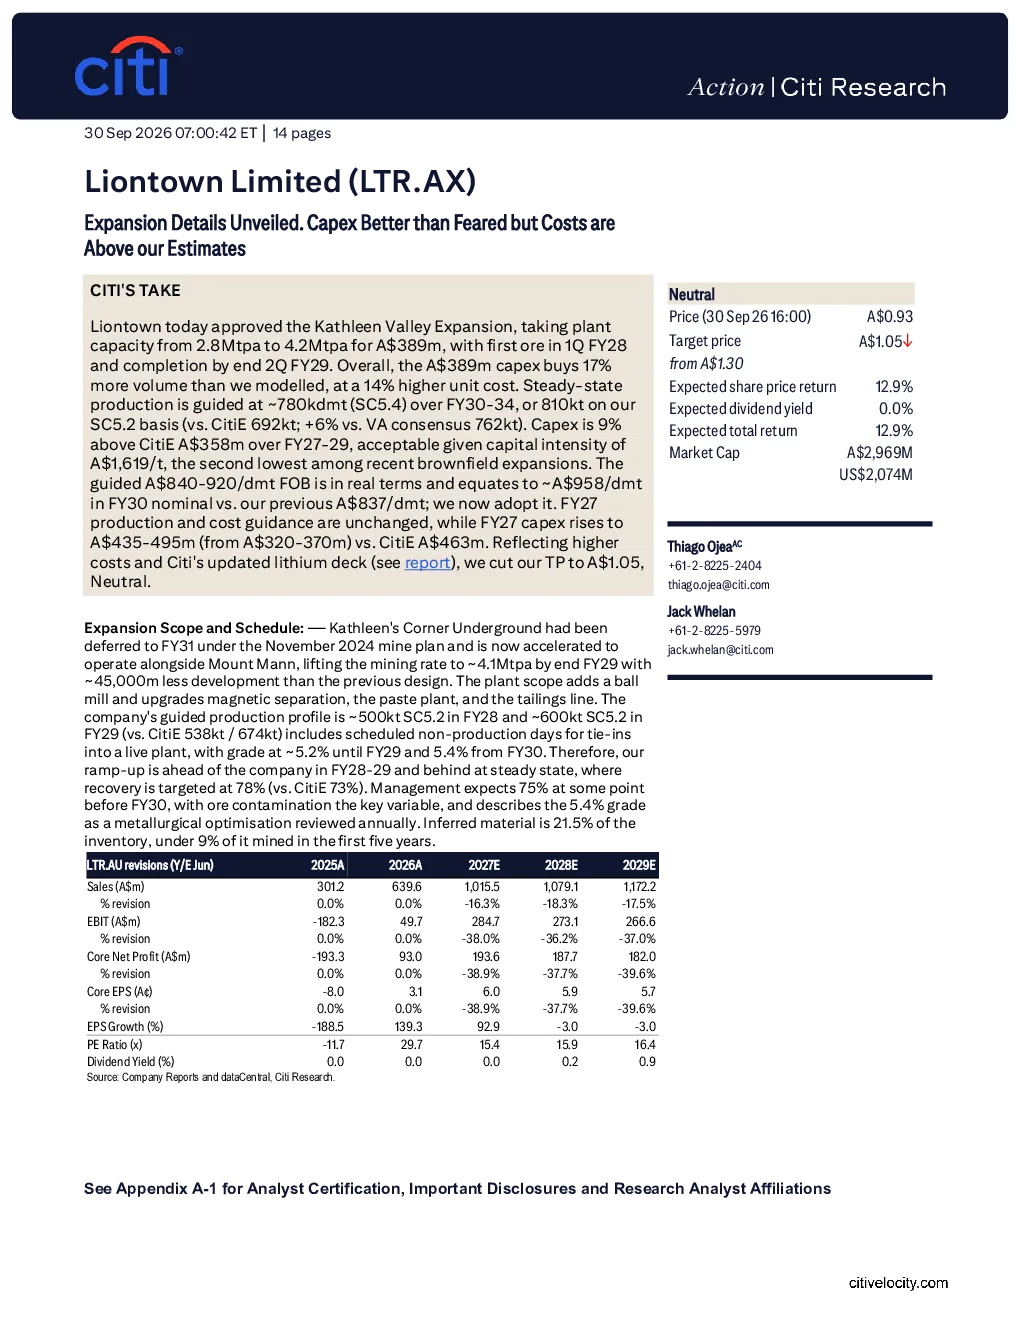
Liontown Limited 宣布批准 Kathleen Valley 扩建项目,将工厂产能从 2.8Mtpa 提升至 4.2Mtpa,投资 3.89 亿澳元,预计 2028 年第一季度开始投产,2029 年第二季度完工。该项目投资 3.89 亿澳元,比我们建模的产能高出 17%,单位成本高出 14%。公司预计稳态产量为每年约 780 万吨(SC5.4),或 810 万吨(SC5.2),高于 CitiE 的 692 万吨和 VA 共识的 762 万吨。资本支出比 CitiE 预测的 2.58 亿澳元高出 9%,考虑到 1,619 澳元/吨的资本强度,该项目的资本密集度在近期的褐煤扩建项目中位居第二。公司指导的 FOB 价格为 840-920 澳元/吨,以实际价格计算,相当于 2020 年名义价格 958 澳元/吨,我们现采用该价格。2027 年产量和成本指导不变,但 2027 年资本支出预计为 4.35-4.95 亿澳元(原为 3.2-3.7 亿澳元),高于 CitiE 的 4.63 亿澳元。考虑到成本上升和 Citi 更新的锂价卡,我们将目标价下调至 1.05 澳元,维持中性评级。
扩建范围和时间表:Kathleen's Corner 地下矿已推迟至 2024 年 11 月的采矿计划,现加速与 Mount Mann 一起运营,将采矿速率提升至 2029 年底约 4.1Mtpa,比原设计减少约 45,000 米的开发量。工厂范围增加了球磨机和磁分离、 пастовый 厂以及尾矿设施升级。公司预计产量曲线为 2028 年约 500 万吨(SC5.2),2029 年约 600 万吨(SC5.2)(高于 CitiE 的 538 万吨/674 万吨),包括非生产日的产量,品位至 2029 年为 5.2%,2020 年后为 5.4%。因此,我们的产能爬坡在 2028-2029 年领先于公司,但在稳态时落后于公司,目标回收率为 78%(高于 CitiE 的 73%)。管理层预计在 2020 年前达到 75%,矿石污染是关键变量,5.4% 的品位被视为每年审查的冶金优化。
资本支出和融资:3.89 亿澳元包括采矿 1.45 亿澳元、加工 1.37 亿澳元和 NPI 1.07 亿澳元,将在 2027 年支出 1.75-1.95 亿澳元,2028 年支出 1.3-1.5 亿澳元,2029 年支出 0.55-0.75 亿澳元(高于 CitiE 的 1.73 亿澳元、1.55 亿澳元和 0.3 亿澳元)。它包括 2027 年的 6000-7000 万澳元早期工作,但不包括 2026 年支出的 1400 万澳元。与 2021 年 4 月引用的 DFS 参考值(约 2.5 亿澳元)相比,估计值高出 56%,几乎全部来自新的 NPI 线和通货膨胀。它还排除了维持、爬坡开发以及矿山基础设施资本支出,约 2.8 亿澳元,管理层预计 2028-2029 年将降低 10-20%,因为开发正常化。因此,我们计算 2028 年总资本支出约为 3.7 亿澳元(高于 CitiE 的 3.92 亿澳元),2029 年约为 3.03 亿澳元(高于 CitiE 的 2.6 亿澳元),在 2027-2029 年总支出方面与 CitiE 基本一致。从 2020 年起,所有地下开发都将纳入每年 9000 万澳元的维持线(实际),尾矿提升不规律(2027 年为 1900 万澳元)。资金来自现金(6 月为 5.61 亿澳元)和按共识价格计算的营业现金流;管理层表示,如果价格下跌,可以减缓工厂升级,并稳定在 320-360 万吨。
单位成本:指导的稳态单位成本为 840-920 澳元/吨(FOB)(2020-2029 年平均),以 2026 年实际美元计算,而我们的模型是名义的,因此两者不能直接比较。将 880 澳元/吨的中点按每年 2.5% 通货膨胀率计算,得出 2020 年为 958 澳元/吨,高于我们之前的 837 澳元/吨,我们现在采用 2020 年的指导水平。管理层确认该范围按吨销售计算,与 2027 年的指导值(中点为 1,150 澳元/吨,下降 23%)相同。该定义不包括特许权使用费、海运费和租赁费,扩建的 Zenith 发电站交付了额外的租赁费,不包括在 3.89 亿澳元内。Kathleen's Corner 与 Mount Mann 的稳态采矿成本差异未披露,我们认为这是指导中的主要未知数。
2027 年指导值和 2027 年第一季度:产量(390-440 万吨,品位 5.1%;CitiE 431 万吨)和单位成本(1,050-1,250 澳元/吨;CitiE 1,108 澳元/吨)不变,而总资本支出上升到 4.35-4.95 亿澳元(原为 3.2-3.7 亿澳元),包括 1.15-1.25 亿澳元的增量扩建资本。2027 年第一季度的展望疲软:采矿速率保持在 1.5Mtpa,直到第二季度才开始爬坡,回收率与 2026 年下半年一致,因为剩余的露天矿库存正在加工,装运受 Geraldton 维护和突发事件的影響,该港口在 8 月关闭了约 60%(海堤将于 2028 年交付)。因此,我们预计第一季度装运量将低于指导值所暗示的季度增长率,季度报告将于 10 月发布。
估计变更:我们将在 2027 年和 2028 年将实现的锂辉石价格下调 15% 和 10%,与 Citi 更新的锂价卡一致(见链接),重申我们的精矿品位为 5.2%(原为 5.0%),这将使 2028-2029 年的产量在锂亚含量不变的情况下减少约 4%,并将 2020 年后的单位运营成本上调 14% 至 958 澳元/吨(名义),与指导值一致。因此,收入将下降 16%/18%/17%(2027 年/2028 年/2029 年),EBITDA 将下降 31%/29%/30% 至 4.01 亿澳元/4.12 亿澳元/4.29 亿澳元,净利润将下降 39%/38%/40% 至 1.94 亿澳元/1.88 亿澳元/1.82 亿澳元(见图 3)。我们的目标价将下降 19% 至 1.05 澳元(原为 1.3 澳元),我们维持中性评级。