猜你想问
这份研报主要讲了什么内容?
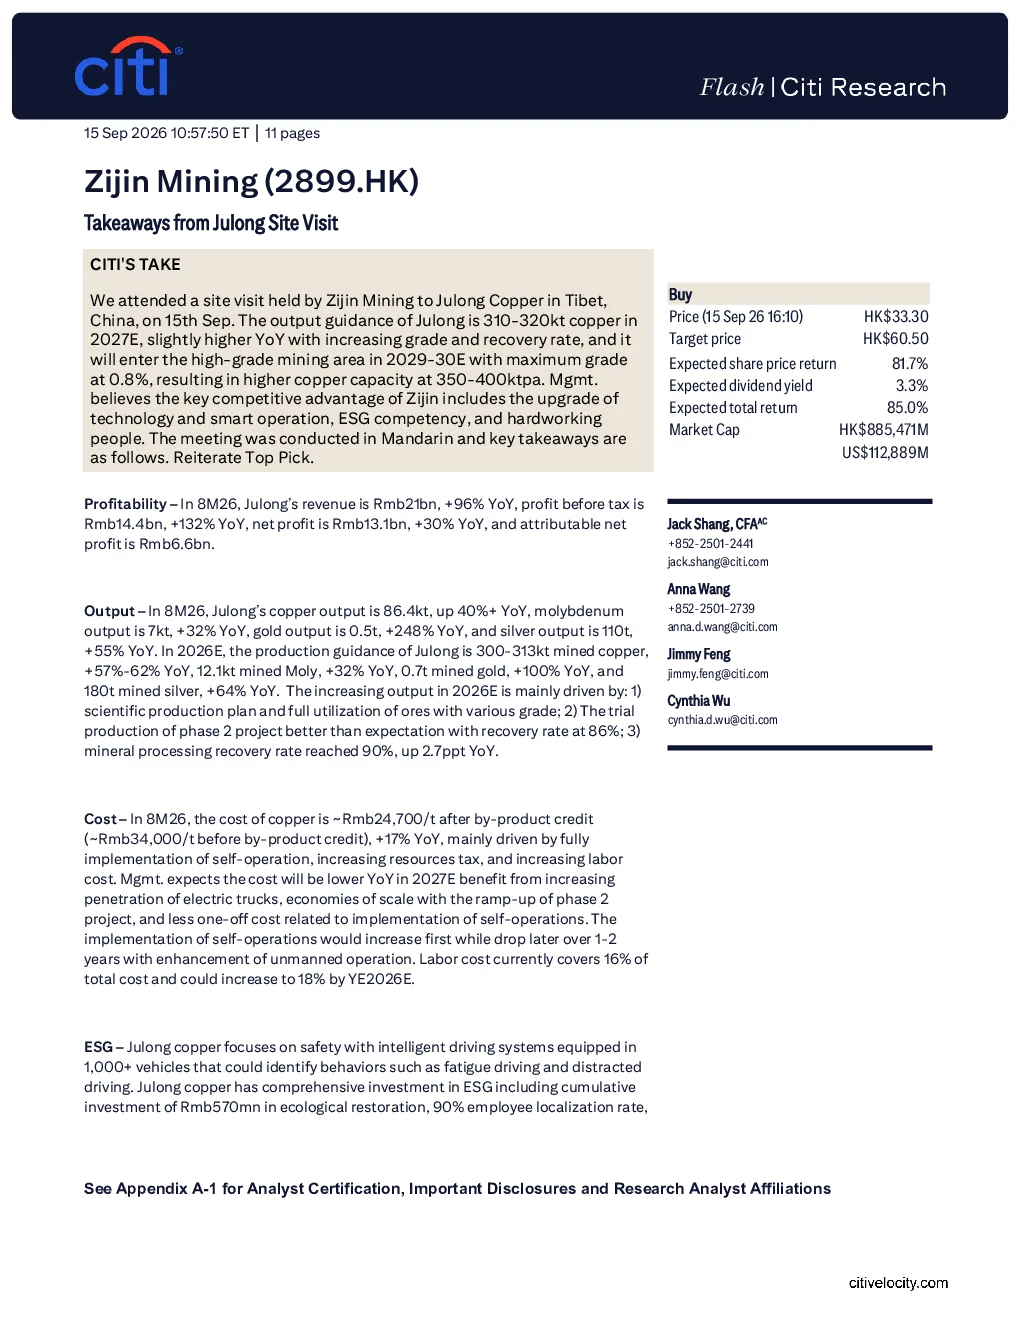
这份研报详细介绍了巨龙铜业的实地调研情况,核心数据包括2026年前三季度营收210亿元、同比增长96%,净利润131亿元、同比增长30%。产量方面,2026年前三季度铜产量86.4万吨、同比增长40%以上,2026年产量指引为300-313万吨铜精矿、同比增长57%-62%。成本控制方面,2026年前三季度铜成本约为24,700元/吨、同比增长17%,但管理层预计2027年成本将下降。此外,报告还介绍了ESG表现、未来生产展望及集团产量指引等信息。
铜行业未来发展趋势如何?
铜行业未来发展趋势向好,巨龙铜业通过科学生产计划、不同品位矿石的充分利用、二期项目试生产超预期等措施推动产量增长。预计2027年产量同比增长略高于5%,2029-2030年进入高品位矿区后,铜产能将提升至350-400万吨/年。集团层面,除Julong项目外,象龙项目和雄村项目也将逐步投产,塞尔维亚的铜产量扩张潜力巨大。这些因素共同支撑行业增长。
研报重点分析了巨龙铜业的哪些方面?
研报重点分析了巨龙铜业的盈利能力、产量表现、成本控制、ESG表现及未来生产展望。盈利能力方面,2026年前三季度营收和净利润均实现高速增长;产量表现方面,2026年产量指引同比增长57%-62%,主要得益于科学生产计划和二期项目试生产超预期;成本控制方面,2026年前三季度铜成本约为24,700元/吨,但管理层预计2027年成本将下降;ESG表现方面,公司注重安全生产,累计ESG投资5.7亿元;未来生产展望方面,预计2029-2030年进入高品位矿区后,铜产能将大幅提升。
当前铜市场现状如何?
当前铜市场现状表现为产量高速增长和成本控制挑战并存。巨龙铜业2026年前三季度铜产量同比增长40%以上,2026年产量指引同比增长57%-62%,主要得益于科学生产计划和二期项目试生产超预期。同时,2026年前三季度铜成本约为24,700元/吨、同比增长17%,主要受自主运营全面实施、资源税增加和人工成本上升推动。管理层预计2027年成本将下降,主要受益于电动卡车渗透率提升、二期项目规模效应以及一次性成本减少。
研报提示了哪些风险?
研报提示了多项风险,包括金铜价格低于预期、项目资本支出超支、成本通胀侵蚀盈利能力以及金铜产量低于预期。具体来看,金铜价格波动直接影响公司盈利能力;项目资本支出超支可能导致投资回报不及预期;成本通胀侵蚀盈利能力是长期挑战;金铜产量低于预期则可能影响公司发展目标。这些风险需引起投资者关注。