猜你想问
比亚迪股价与基本面为何出现脱节?
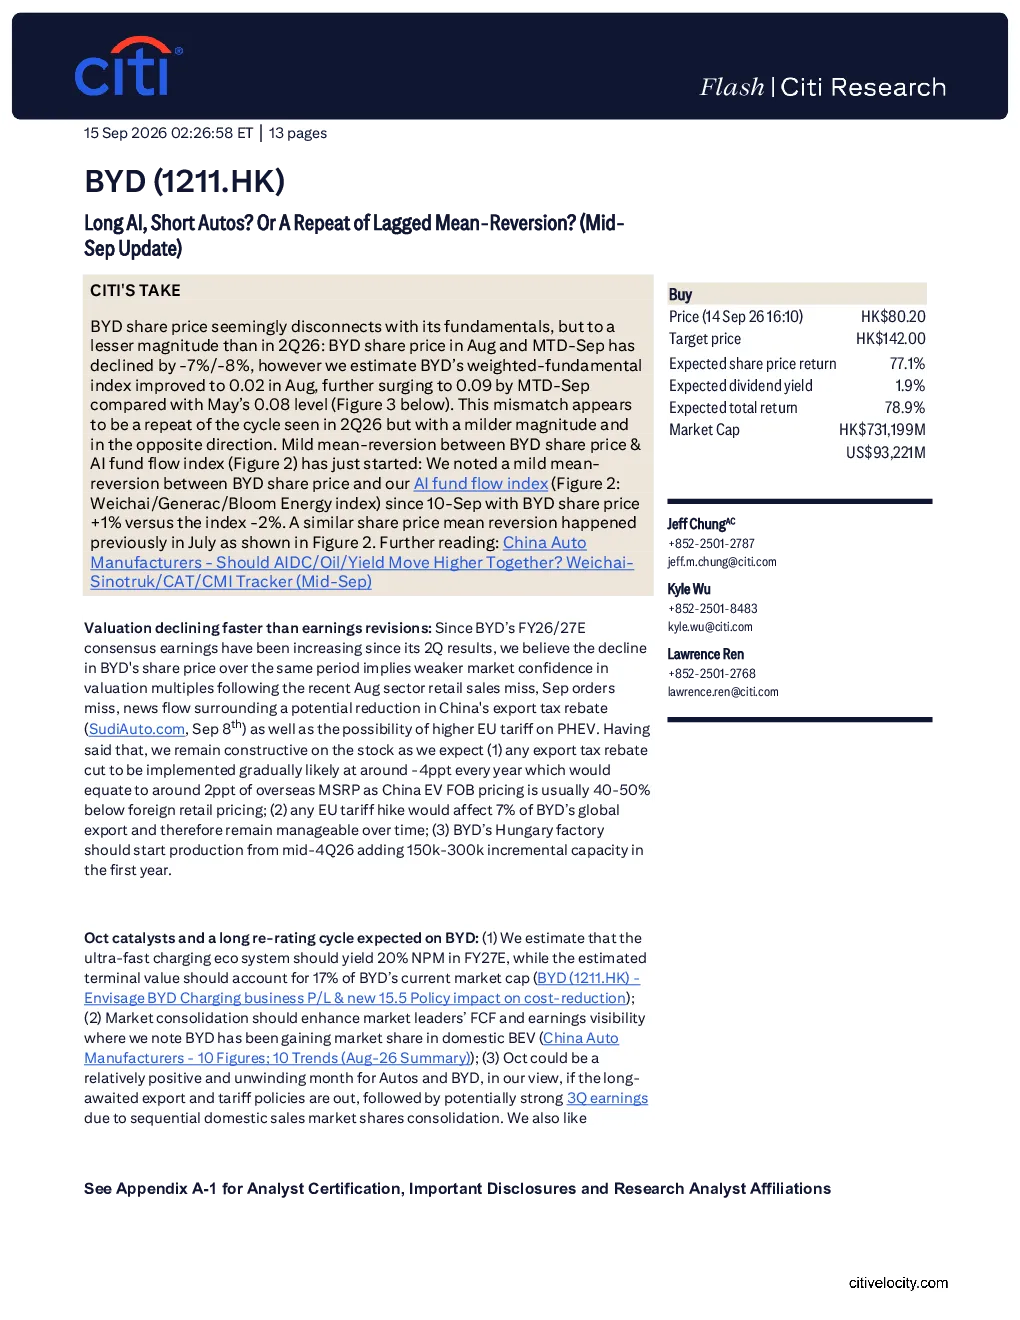
BYD股价与基本面出现脱节,主要原因是市场对估值倍数的信心减弱。自2026年8月至9月中旬,BYD股价下跌7%-8%,但公司加权基本面指数从8月的0.02上涨至9月中旬的0.09。这种错配似乎重现了2026年第二季度的周期,但幅度较轻且方向相反。股价与AI资金流指数之间出现温和均值回归,自9月10日起,BYD股价上涨1%,而AI资金流指数下跌2%,显示出温和的均值回归趋势。原因包括8月行业零售销售不及预期、9月订单不及预期、中国出口退税可能减少的传闻以及欧盟对插电式混合动力汽车关税可能上涨的可能性。
新能源汽车行业发展趋势如何?
新能源汽车行业发展趋势显示,市场整合将提高市场领导者的自由现金流和盈利可见性。BYD在国内纯电动汽车市场正在gaining市场份额,预计10月份可能是汽车行业和BYD的一个相对积极和放松的月份。长期期待的出口和关税政策出台,可能由于国内销售市场份额的последовательная整合而出现强劲的3季度盈利。超级快充生态系统预计将在2026/27财年产生20%的NPM,预计的终值将占BYD当前市值的17%。
研报重点分析了哪些方向?
研报重点分析了BYD股价与基本面脱节的原因,以及市场对估值倍数的信心减弱。报告指出,自2季度结果以来,BYD的2026/27财年预期盈利一直在增长,但同期股价下跌。报告还分析了BYD面临的潜在风险,包括新能源客车或光伏销量不及预期、Skyrail业务扩张速度不及预期、另一个prolonged的资本支出周期以及意外的现金流问题。此外,报告看好BYD的长期发展,预计中国出口退税削减将逐步实施,欧盟关税上涨的影响也相对可控。
当前市场对BYD的判断是什么?
当前市场对BYD的判断显示,股价与基本面出现脱节,但程度小于2026年第二季度。市场对估值倍数的信心减弱,原因包括行业零售销售不及预期、订单不及预期、中国出口退税可能减少以及欧盟关税可能上涨。尽管如此,市场仍然看好BYD的长期发展,预计出口退税削减将逐步实施,欧盟关税上涨的影响也相对可控。报告还指出,BYD在匈牙利工厂将于2026年第二季度中期开始生产,第一年将增加15万-30万的产能。
研报提示了哪些风险?
研报提示了可能导致BYD H股无法达到目标价的关键下行风险,包括新能源客车或光伏销量不及预期、Skyrail业务扩张速度不及预期、另一个prolonged的资本支出周期以及意外的现金流问题。报告指出,这些风险可能导致公司无法达到预期的盈利和市场份额增长。此外,报告还提到,中国出口退税削减和欧盟关税上涨虽然会对BYD的全球出口产生一定影响,但长期来看仍然可控。