猜你想问
欧盟RRF资金使用情况如何?
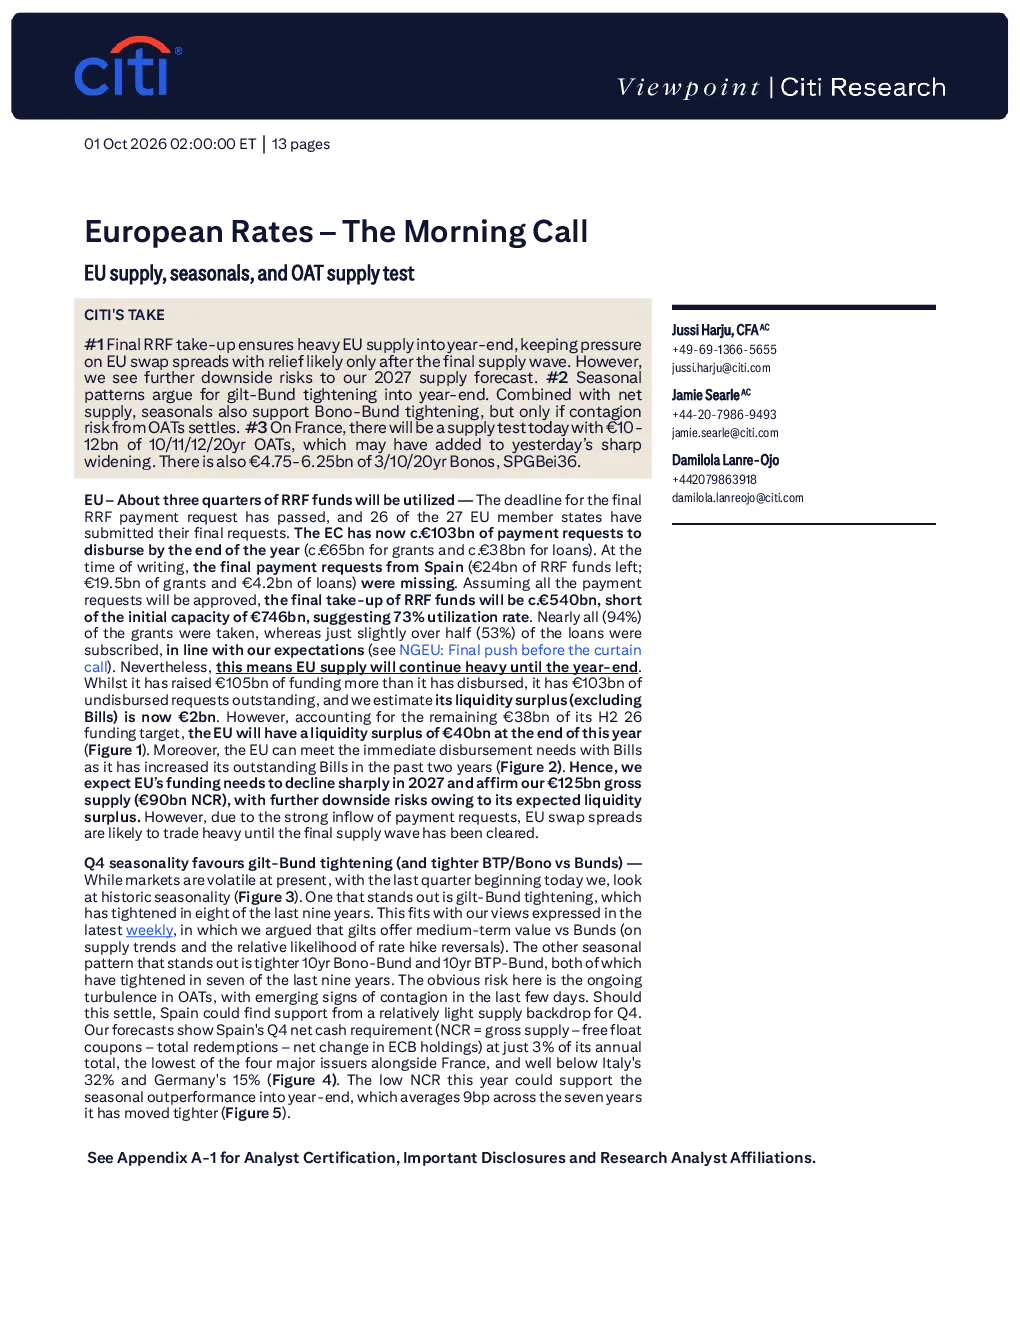
约73%的RRF资金将被使用,其中94%为拨款,53%为贷款。这意味着欧盟供应将持续到年底,但预计2027年融资需求将大幅下降,预计总供应量为1250亿欧元(其中非循环供应量为900亿欧元)。
2027年供应预测存在哪些风险?
由于预计的流动性过剩,2027年供应预测存在进一步下行的风险。历史数据显示,第四季度通常会出现英镑-德国债券利差收窄和10年期意大利债券-德国债券利差收窄的趋势。
欧洲第四季度季节性模式有何特点?
第四季度通常会出现英镑-德国债券利差收窄和10年期意大利债券-德国债券利差收窄的趋势。西班牙第四季度的净现金需求(NCR)仅占其年度总需求的3%,远低于意大利和德国,这支持了季节性表现。
法国供应测试对市场有何影响?
法国将进行供应测试,拍卖100-125亿欧元的10/11/12/20年期OATs和47.5-62.5亿欧元的3/10/20年期Bono,这可能加剧了昨日利差的扩大。欧盟供应将持续到年底,对欧洲掉期利差造成压力,直到最终供应浪潮结束。
研报提示哪些风险?
由于最终RRF资金使用率较高,欧盟供应将持续到年底,对欧洲掉期利差造成压力,直到最终供应浪潮结束。第四季度的季节性模式支持英镑-德国债券利差收窄,但前提是OATs的传染风险得到控制。法国的供应测试可能加剧利差波动。
你可能感兴趣
花旗-欧洲利率晨间呼声:欧洲央行会考虑主权估值吗?
花旗2026-09-30
欧洲利率——晨间呼声:欧洲央行可在不提及OATs的情况下缩减加息
花旗2026-10-06
欧洲疾控中心-2024_25年欧盟_欧洲经济区国家季节性流感疫苗接种建议和覆盖率调查报告
医药生物ECDC2025-11-25
欧洲电力行业联盟欧盟水电:通过大规模提供灵活性确保供应安全
公用事业eurelectric2024-05-28
中金全球矿业 欧盟拟就五矿资源收购英美资源巴西镍板块发出反垄断异议 担忧欧洲镍铁供应受影响
未知机构2026-09-09
游戏测试?欧盟范围内压力测试的窗口装饰和投资组合相似性
文化传媒欧洲中央银行2025-09-01
欧洲疾病预防控制中心-欧盟_欧洲经济区(EU_EEA)的人类免疫缺陷病毒、乙型肝炎和丙型肝炎检测
医药生物欧盟2025-11-25
欧盟和欧洲经济区实现消除肝炎的乙肝疫苗接种政策、做法和挑战
医药生物欧洲疾病预防控制中心2025-11-18
关于欧盟/欧洲经济区在2025年实现可持续发展目标3.3关于艾滋病、结核病、病毒性肝炎和性传播感染目标进展的概述
医药生物欧洲疾病预防控制中心2024-12-15
迈向可持续发展目标3.3目标的进展概述 欧盟/欧洲经济区在艾滋病、结核病、病毒性肝炎和性传播感染方面的目标,2025年
欧洲疾病预防控制中心2024-01-31