猜你想问
花旗研报对亚拉国际的模型更新有哪些关键预测?
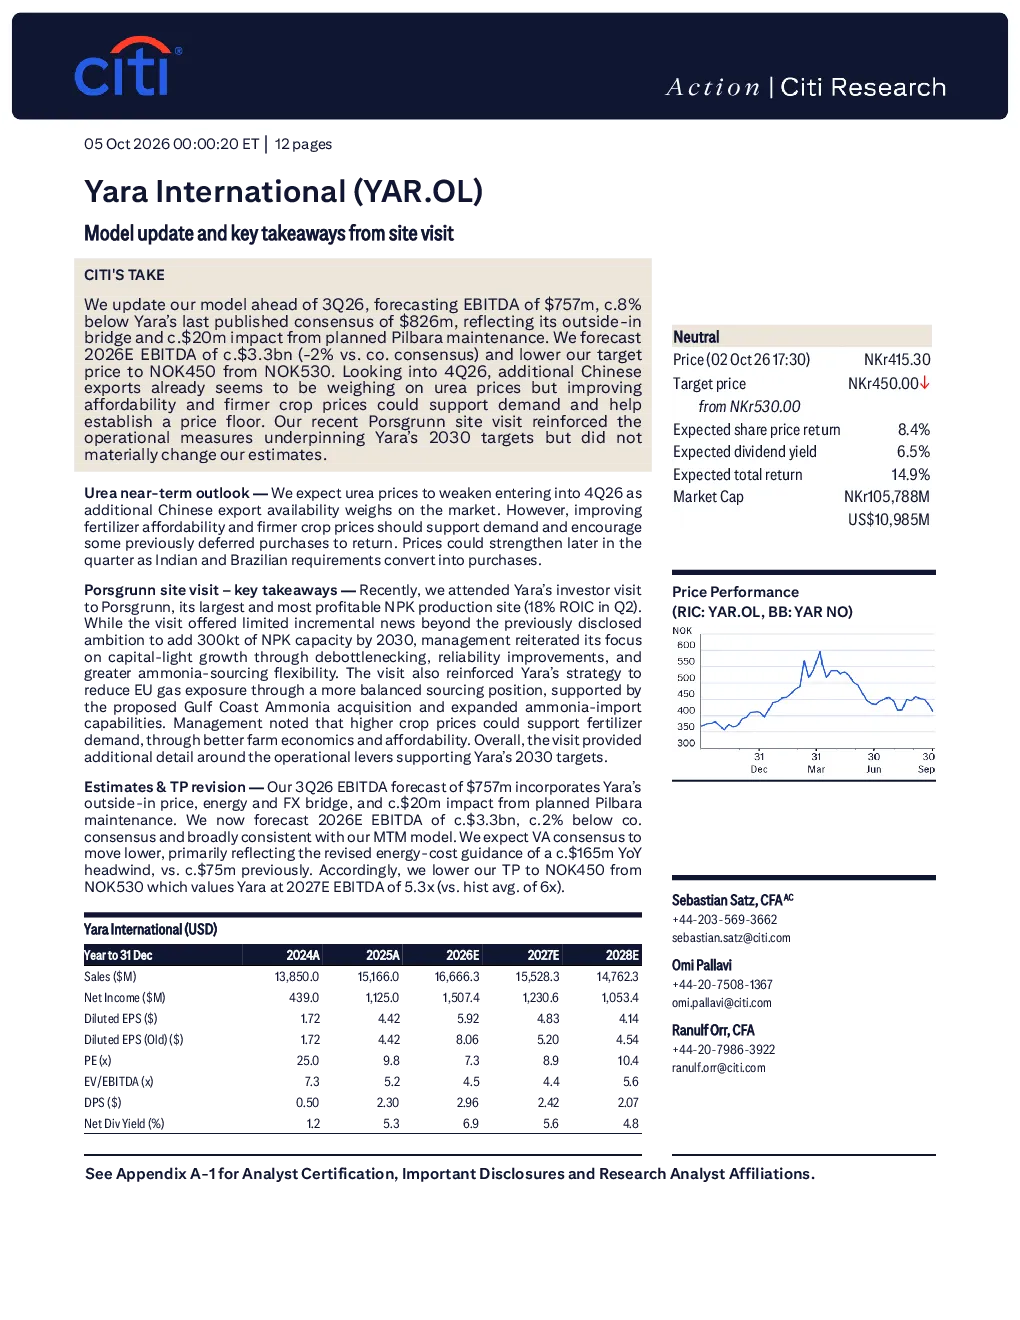
Citibank更新了Yara International的模型,预计2026年第三季度EBITDA为7.57亿美元,较市场预期低约8%,主要受外部价格、能源和汇率影响,以及Pilbara维护计划带来的约2000万美元负面影响。全年EBITDA预测约为33亿美元,低于市场预期约2%,目标价下调至450挪威克朗,基于2027年EBITDA的5.3倍估值。
研报如何看待尿素市场的未来发展趋势?
预计2026年第四季度尿素价格将走弱,因中国出口增加对市场造成压力。但化肥可负担性和作物价格上涨将支撑需求,促使部分推迟的采购回归。季度后期,印度和巴西的需求可能转化为实际购买,价格可能回升。
Porsgrunn工厂的现场访问有哪些重要信息?
Yara的Porsgrunn工厂是其最大且最盈利的NPK生产基地。访问未带来重大新信息,但管理层重申了通过扩能、提高可靠性和增加氨供应灵活性等资本轻型方式实现增长的重点。同时,强调了通过更平衡的供应策略减少欧盟天然气敞口,包括拟议的加勒比海氨收购和扩大氨进口能力。
报告对亚拉国际的市场现状有何判断?
Citibank对Yara International的评级为中性,认为其全球布局能够带来周期性回报。持续的去碳化投资预计将增加价值,而CBAM的引入应支持欧洲盈利能力。尿素市场供需预计将趋于平衡,整体风险/回报格局均衡。
研报提示了哪些主要风险因素?
主要风险包括天然气价格波动、尿素供需变化、中国出口变化以及欧盟CBAM的潜在影响。Citibank使用10年期DCF模型,预计2027年EBITDA 5.3倍,目标价450挪威克朗。关键假设包括WACC为8.8%,长期增长率为1.0%,IROIC为8.8%
你可能感兴趣
采购:管理会议和现场访问的要点
汇丰银行2015-10-16
中国光大国际:现场访问再次确认了我们的信念
信息技术麦格理2015-07-03
提醒分析师访问接下来60分钟内巴克莱与劳伦斯·怀亚特就帝亚吉欧的吉尼斯投资者及分析师活动要点进行交流
文化传媒巴克莱银行2025-05-21
花旗:MPLX LP(MPLX.N)从彼尔米亚虚拟资产之旅的要点
花旗2026-10-07
POA会议和现场访问要点
DBS Group2016-04-25
花旗紫金矿业(2899.HK)西藏巨龙铜业现场调研次日投资者会议要点
花旗2026-09-16
TMTB:与微软首席执行官萨蒂亚·纳德拉和开放人工智能公司(OAI)首席执行官山姆·奥特曼的BG2播客要点
TMT Breakout2025-11-01
政策、法律和监管审查:2025年中期国际海事组织净零排放框架的更新和展望
公用事业全球碳捕集与封存研究院2025-07-10
菲拉格慕(SFER):模型更新-更严峻的当前交易情况
巴克莱银行2025-05-22
提醒分析师访问巴克莱与劳伦斯·怀亚特就帝亚吉欧健力士投资者及分析师活动要点进行交流
医药生物巴克莱银行2025-05-20