猜你想问
这份研报的核心内容是什么?
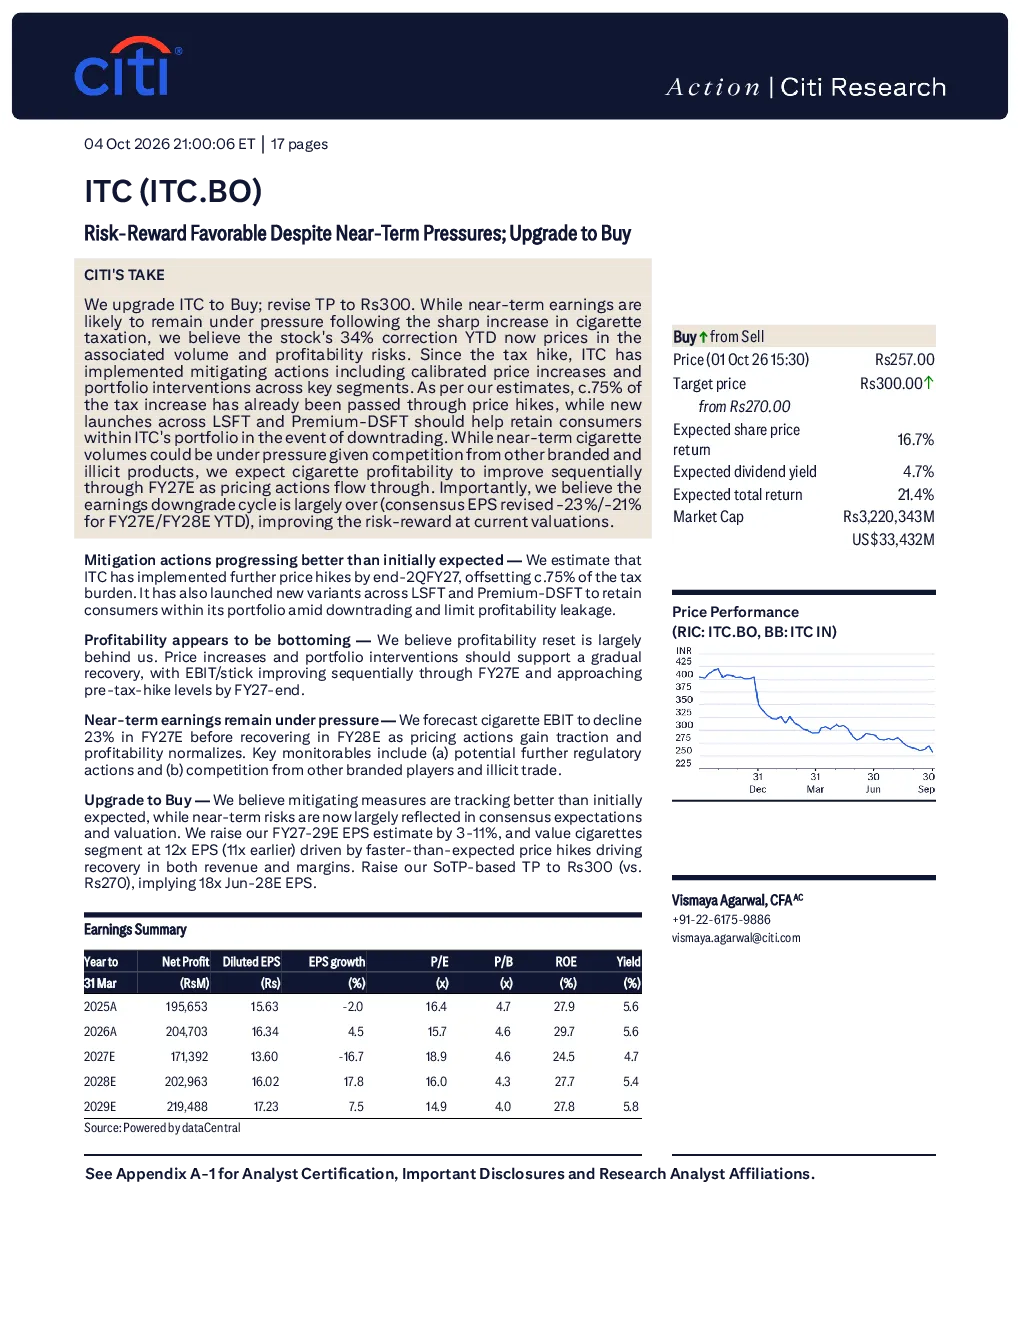
这份研报指出Citibank将ITC的评级上调至“买入”,并将目标价上调至300卢比。报告认为尽管ITC短期内面临压力,但风险回报是有利的,股价下跌已反映相关风险。ITC采取了提价和产品组合干预等缓解措施,盈利能力重置基本完成,预计EBIT将在2027财年逐步复苏。
ITC所属赛道的行业发展趋势如何?
ITC涉及的香烟业务预计2027财年将面临收入和EBIT下降,但2028财年有望复苏。其他快速消费品(FMCG)预计将保持增长势头,但可能受大宗商品成本通胀影响。农业业务短期内增长放缓,而纸板、纸张和包装业务通过整合预计将实现高增长。
这份研报重点分析了哪些方向?
研报重点分析了ITC的风险回报、缓解措施、盈利能力重置、各业务板块(香烟、FMCG、农业、纸板等)的财务表现及增长预期,并采用单一交易价格(SoTP)方法对股票进行估值,评估了估值合理性及潜在风险。
当前ITC的市场现状如何被判断?
市场现状显示ITC股价今年已下跌34%,反映了销量和盈利风险。公司通过提价和产品组合干预缓解压力,税收增加的部分已部分转嫁。香烟业务短期EBIT预计下降,但长期有望恢复。整体来看,风险回报目前是有利的。
研报提示了哪些相关风险?
研报提示的下行风险包括潜在的进一步税收增加或不利监管、产品组合不利影响、市场份额压力及非法贸易兴起,以及非香烟业务表现低于预期。上行风险则涉及香烟销量保持弹性、成本降低和更好的成本控制,以及进一步的价值释放努力。
你可能感兴趣
固定收益点评:经济小幅复苏,债市虽有风险但下跌压力较小
德邦证券2022-09-18
价格目标有近期上行空间,但长期风险/回报是中性的
金融德意志银行2016-07-21
在线结果,良好的指导和政策支持;升级至“跑赢大盘”以获得更好的风险回报
瑞信银行2016-03-21
买入:Q1疲软但风险回报良好
金融汇丰银行2016-09-06
AI代理电商赢家,近期利好推动升级至买入
杰富瑞2026-07-12
升级至保留;近期前景看好,但利润率担忧依然存在
金融汇丰银行2017-07-19
升级至购买:强劲的经营业绩;最近的下跌–尽管面临近期挑战,但仍是一个很好的切入点
汇丰银行2015-08-26
ITC(ITC.IN):买入:价格下跌但价格下跌
信息技术汇丰银行2015-08-03
买入:尽管存在近期风险,但仍具有极高的价值
金融汇丰银行2015-07-02
升级至买入,因为风险/奖励有利的交易后中断抛售
德意志银行2018-07-26