猜你想问
这份研报主要分析了什么内容?
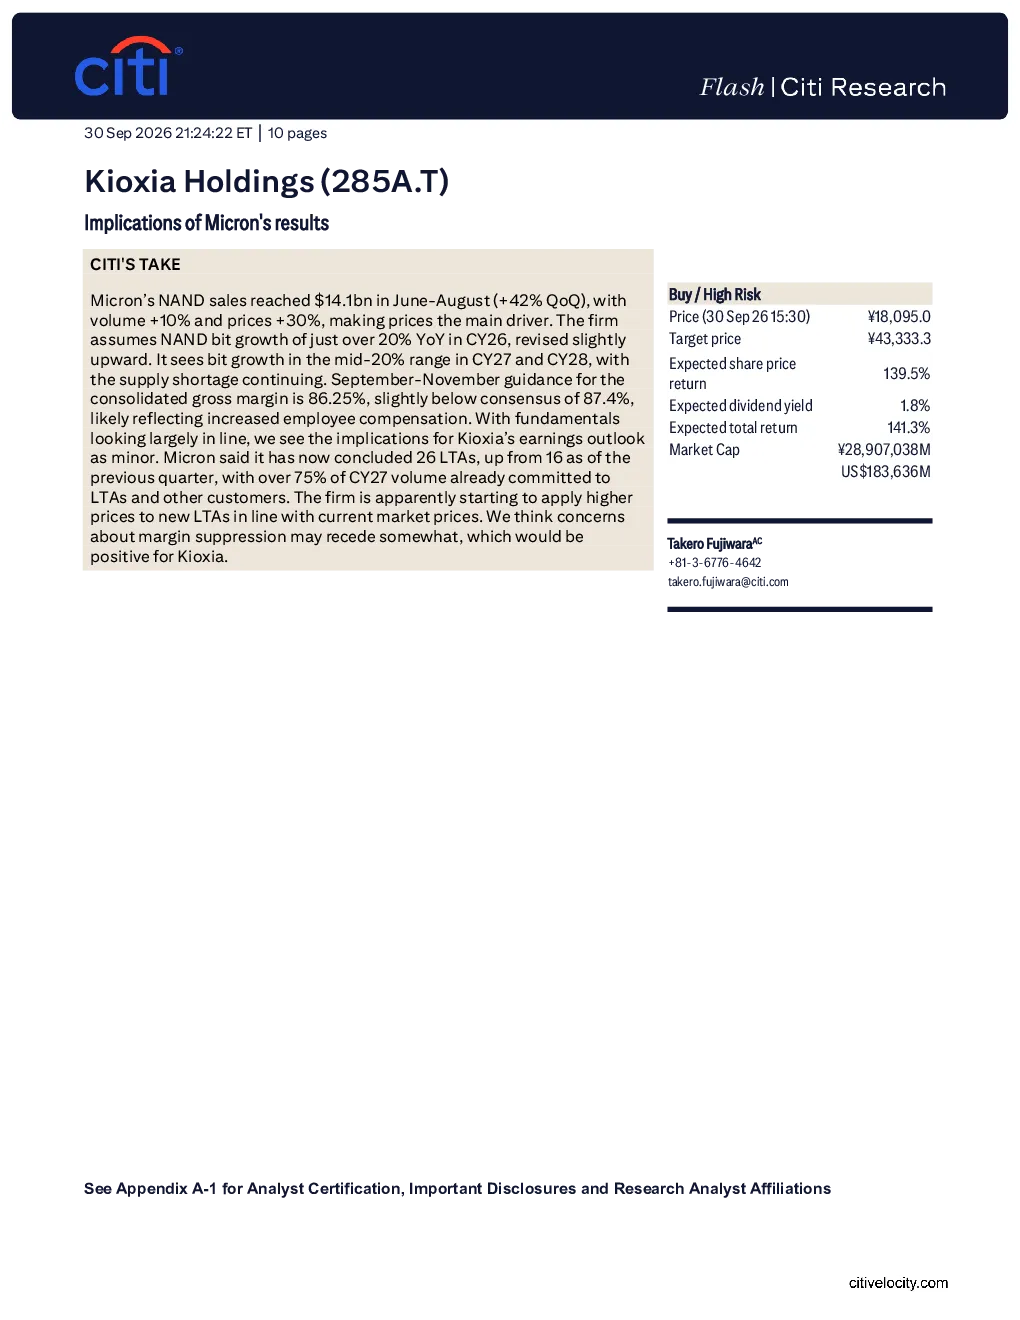
这份研报主要分析了美光科技在2023年6月至8月的NAND闪存销售业绩表现,包括销售额环比增长42%和价格增长30%的主要驱动因素。同时,报告探讨了美光科技签署的长期供货协议(LTA)数量增加及其对铠侠利润率的影响,指出美光科技在新签署的LTA中应用较高价格可能缓解铠侠的利润率担忧。此外,报告还评估了铠侠作为NAND闪存制造商的盈利能力波动性及其风险评级。
NAND闪存行业未来发展趋势如何?
NAND闪存行业未来发展趋势显示,美光科技预计2023财年NAND存储容量将增长超过20%,2024财年和2025财年增长将维持在20%左右,供应短缺状况将持续。美光科技已签署26份长期供货协议,超过75%的2027财年产量已确定,并开始在新签署的LTA中应用当前市场价格水平,这表明行业供需关系仍将保持紧张,价格水平有望维持高位。
研报对基奥西亚控股公司的重点分析方向是什么?
研报对基奥西亚控股公司的重点分析方向是美光科技业绩结果对其的影响。报告指出,美光科技业绩的强劲表现和对价格的应用可能缓解铠侠的利润率担忧,但由于基本面基本符合预期,预计对铠侠的盈利预期影响较小。此外,报告还分析了铠侠作为NAND闪存专业制造商的盈利能力波动性和主要股东持股比例高、自由流通盘比例低的风险因素。
当前NAND闪存市场现状如何?
当前NAND闪存市场现状显示,美光科技在2023年6月至8月的销售额达到141亿美元,环比增长42%,价格增长30%是主要驱动因素。公司已签署26份长期供货协议,超过75%的2027财年产量已确定,并开始在新签署的LTA中应用当前市场价格水平。这表明市场供需关系仍较紧张,价格水平较高,供应短缺状况将持续。
研报提示的主要风险因素有哪些?
研报提示的主要风险因素包括美国放松对中国半导体生产设备出口限制可能导致供需关系恶化,公司扩大投资可能导致供需关系宽松,智能手机和数据中心的暂时性库存调整可能影响市场需求,以及日元升值可能侵蚀55亿日元营业利润。这些风险因素需关注,可能对NAND闪存行业的供需关系和市场价格产生不利影响。