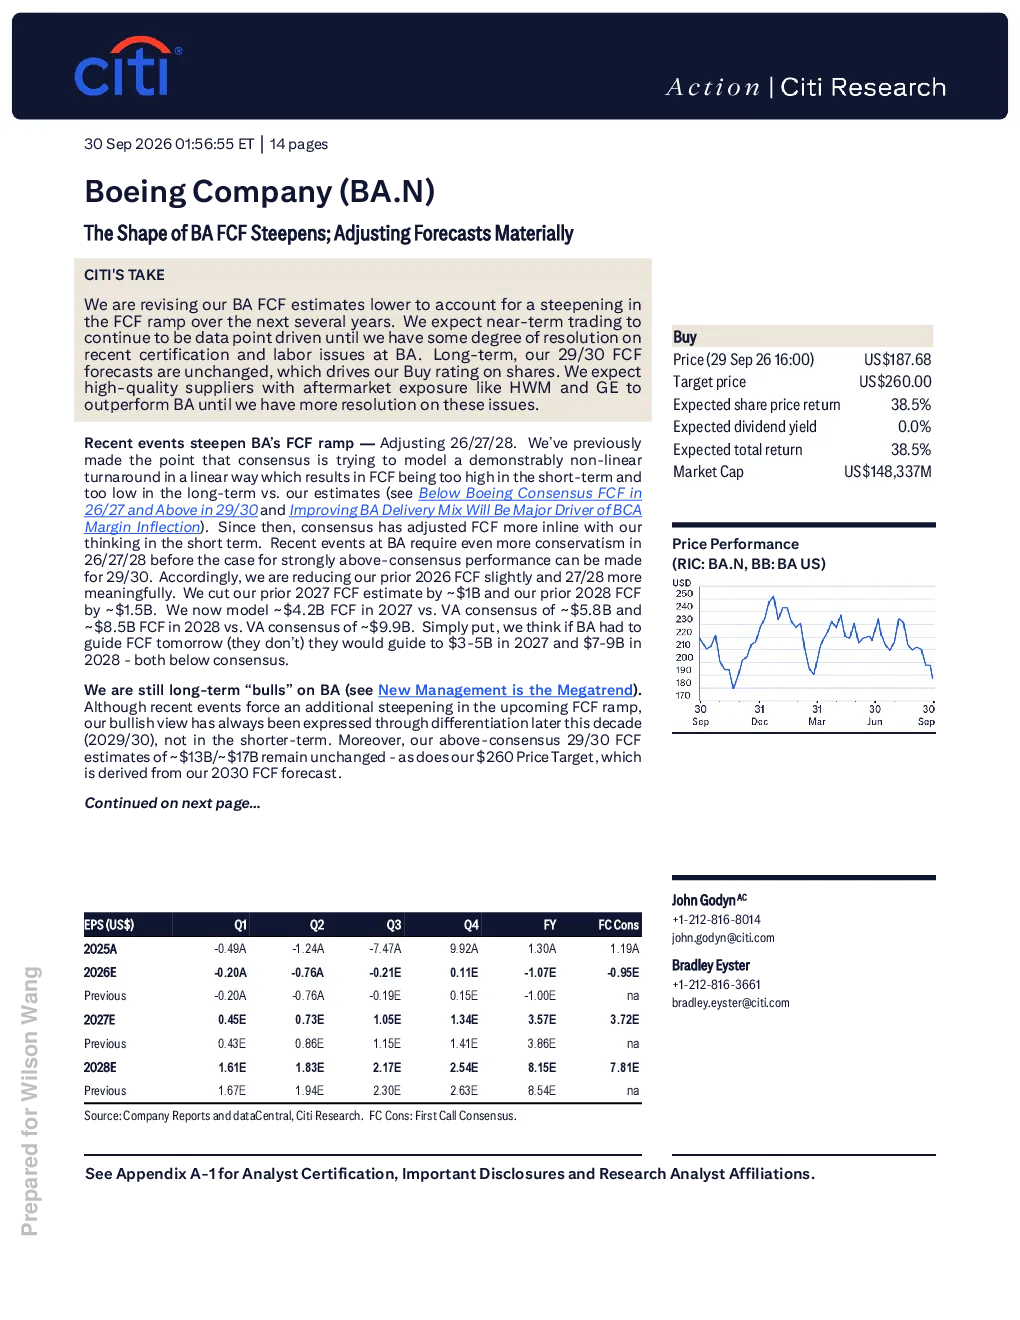
Citi 将波音公司(BA.N)的自由现金流(FCF)预测下调,以反映未来几年 FCF 增长率的加快。短期内,市场交易将继续受数据驱动,直到波音公司近期认证和劳工问题有所解决。长期来看,Citi 维持 2029/30 年 FCF 预测不变,因此对 BA 股票维持“买入”评级。预计像 HWM 和 GE 这样拥有售后市场敞口的高质量供应商将优于 BA,直到这些问题得到更多解决。
近期事件导致 BA 的 FCF 增长率加快——调整 2026/27/28 年预测。Citi 认为,市场之前试图以线性方式建模一个明显的非线性复苏,导致短期 FCF 过高,长期 FCF 过低。近期事件要求在 2026/27/28 年之前采取更多谨慎态度,才能为 2029/30 年的强劲超预期表现提供依据。因此,Citi 将 2026 年 FCF 略微下调,并将 2027/28 年 FCF 大幅下调。2027 年 FCF 预测下调约 10 亿美元,2028 年 FCF 预测下调约 15 亿美元。Citi 现在预测 2027 年 FCF 约为 42 亿美元,而 VA 一致预期约为 58 亿美元;2028 年 FCF 预测约为 85 亿美元,而 VA 一致预期约为 99 亿美元。简而言之,如果 BA 必须明天指导 FCF(他们不会),他们会指导 2027 年为 30-50 亿美元,2028 年为 70-90 亿美元,两者都低于一致预期。
Citi 仍然是 BA 的长期“多头”(见新管理层是主要趋势)。尽管近期事件迫使 FCF 增长率进一步加快,但 Citi 的看涨观点始终表达为 2029/30 年的差异化,而不是短期内的差异化。此外,Citi 的 2029/30 年 FCF 预测约为 130 亿美元/170 亿美元保持不变,其 260 美元的股价目标也保持不变,该目标基于 Citi 的 2030 年 FCF 预测。
是什么推动了这一变化?——即使在最近披露的软件问题之前,也有证据表明 BA 正在努力持续保持每月 47 架 737 MAX。毕竟,这些问题并非无法克服,最近的主要障碍是机翼生产,而 BA 基本上控制着这个问题。然而,更大的启示是,从每月 42 架到 47 架的转变相对于 47 架到 52 架和 52 架到 57 架来说相对容易,而在 47 架到 52 架和 52 架到 57 架之间存在关于供应链能否跟上的真实问题。市场没有放弃每 6 个月有一次产能突破的想法,Citi 正在转向 9 个月才能达到 52 架(2027 年第三季度开始),之后产能突破最长不超过每年一次。
新版本 14 软件故障的影响?美国联邦航空管理局(FAA)宣布,在监管机构评估新披露的版本 14 软件故障期间,将推迟波音 737 MAX 10 的认证。具体而言,FAA 将成立一个纠正行动审查委员会(CARB)。这是在波音安全审查委员会(SRB)会议之后典型的做法,该会议最近审查了该问题,并确定它不是一个安全问题。Citi 预计在接下来的约 2 周内会听到 CARB 的结果。可能的结果范围很广,最严厉的结果可能导致 737 总交付量大幅减少,迫使 BA 将产能降至 accommodate 库存增加。换句话说,Citi 认为,新的 FCF 预测包含了 BA 在解决问题过程中生产和交付预测基本未改变的合理基准情景,但产能突破延迟、交付组合变化以及由此产生的营运资本影响会压低 FCF。在这种基准情景下,主要 OEM 供应商完全不受影响,而大型售后市场参与者可能会从航空公司推迟老旧飞机的更新中受益。如果 FAA 的决定遵循更严厉的情况,我们预计售后市场参与者将大幅受益。因此,Citi 经常描述售后市场是对 OEM 中断的最佳对冲。
波音公司
公司简介
波音是世界领先的航空航天公司之一,也是商用飞机、国防、太空和安全系统的制造商。波音报告三个部门:商用飞机(BCA);国防、太空和安全(BDS);以及全球服务(BGS)。
投资策略
Citi 对 BA 股票维持“买入”评级。波音近年来遭遇了一系列重大挫折,正处于积极转型过程中。新的领导层变化专注于质量和安全,并强调在追求下一级别的生产步骤之前,一套六项关键绩效指标(KPI)必须得到证明的稳定性,公司的行动传达了一种令人安心的基调,即现有的质量问题将得到解决。支持 Citi 对波音看涨观点的关键点包括:1)737 MAX 和 787 的产能提升,2)庞大的订单积压和订单动力,3)回归正现金流的道路,4)国防、太空和安全部门重返盈利,5)关键供应商的战略整合,6)全球服务作为稳定的利润引擎,以及 7)强调质量控制的企业文化转型。
估值
Citi 使用多种估值方法的平均值,但主要通过对 2030 年 FCF 的 15-20 亿美元预测应用约 4.5% 的 NTM FCF 收益率来得出 BA 的 2026 年目标价。这些倍数是根据历史估值范围与基本面因素(如利润率、回报率、增长和盈利势头)的交易关系来证明的。
风险
BA 无法实现 Citi 价格目标的风险包括但不限于:继续延迟关键飞机项目的认证;在强调质量和安全完整性的文化转型过程中出现质量问题;无法扭转固定价格合同的执行表现;失去市场份额;新的供应链中断;以及地缘政治和宏观风险。
通用电气
(GE.N; US$317.89; 1; 29 Sep 26; 16:00)
估值
Citi 使用多种估值方法的平均值来得出 GE 的 431 美元的基准目标价。具体而言,我们应用 2027 年 EBITDA 的 35 倍 EV/EBITDA 倍数,以及 2027 年 EPS 的 47.5 倍 P/E 倍数。这些倍数是根据历史估值范围与基本面因素(如利润率、回报率、增长和盈利势头)的交易关系来证明的。
风险
我们的 GE 目标价格的风险包括:航空航天部门表现低于我们的价格目标,包括但不限于:全球客运航空旅行减少;影响 GE 零部件供应的供应链挑战;竞争加剧以及未能获得新项目(因为 GE 目前是市场份额领导者),以及地缘政治和宏观风险。
霍尼韦尔航空航天公司
(HWM.N; US$230.94; 1; 29 Sep 26; 16:00)
估值
Citi 使用多种估值方法的平均值来得出 HWM 的 329 美元的基准目标价。具体而言,我们应用 2027 年 EBITDA 的 34 倍 EV/EBITDA 倍数,以及 2027 年 EPS 的 49 倍 P/E 倍数。这些倍数是根据历史估值范围与基本面因素(如利润率、回报率、增长和盈利势头)的交易关系来证明的。
风险
HWM 无法实现我们价格目标的风险包括,但不限于:OEM 产能爬坡面临挑战;全球客运飞行活动减少;国防增长低于预期;运营杠杆停滞不前;利润率较高的产品组合不利;执行不完美可能影响其倍数;供应链问题;以及宏观和地缘政治风险。