猜你想问
这份研报主要分析了什么内容?
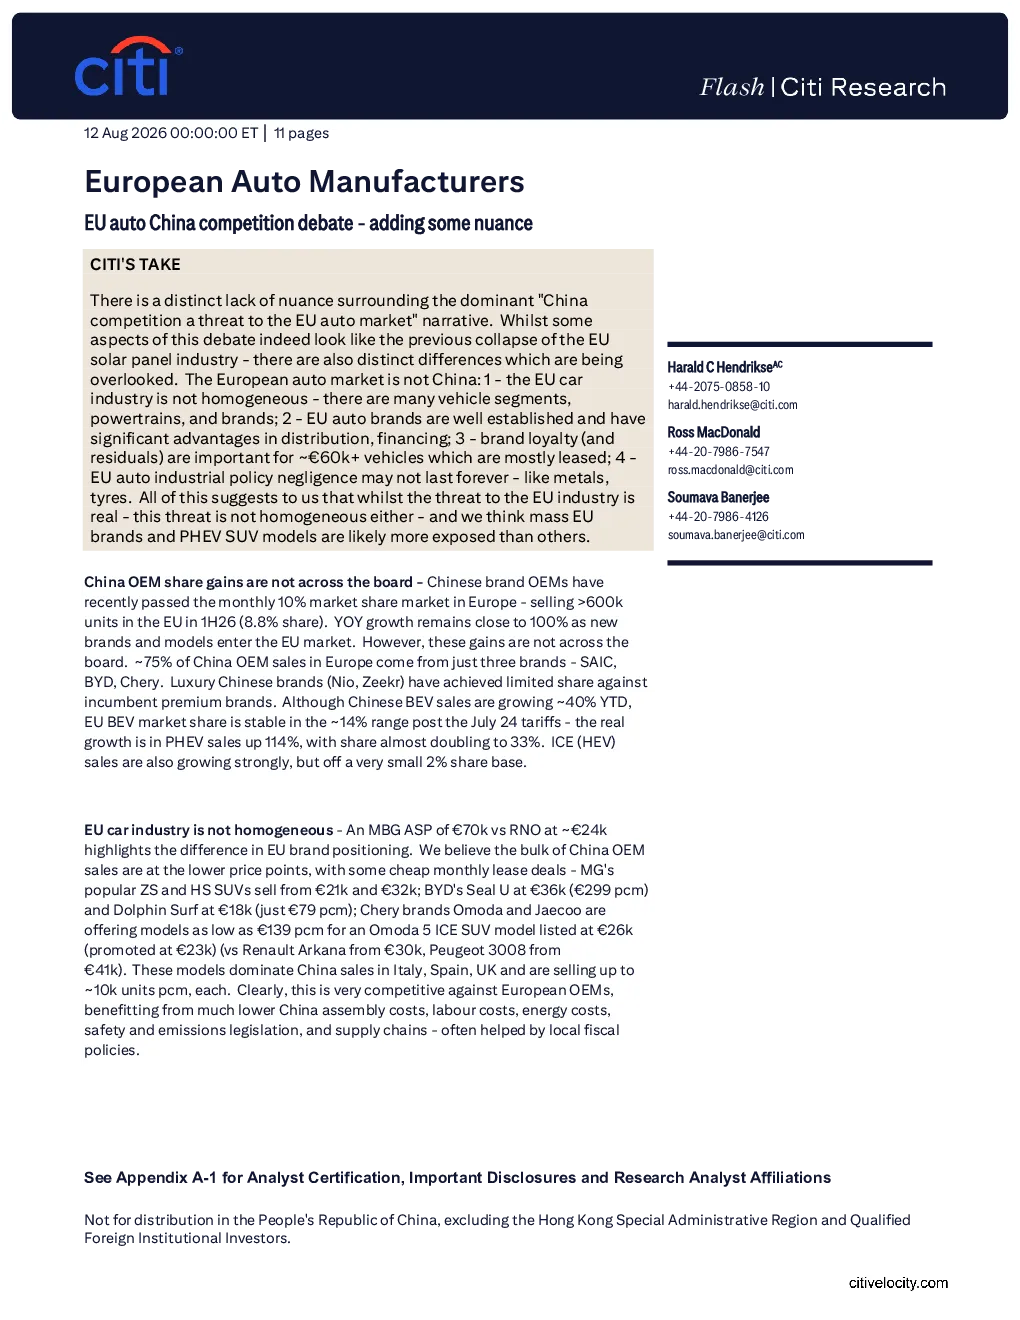
该研报深入探讨了欧盟汽车市场与中国汽车产业的竞争差异,指出当前关于中国汽车威胁欧盟市场的讨论缺乏细节。报告强调欧盟汽车市场并非同质化市场,存在多种车型、动力系统和品牌,且欧盟汽车品牌在分销、融资方面具有显著优势,品牌忠诚度和残值对租赁市场尤为重要。此外,报告分析了中国汽车品牌在欧盟市场份额的增长情况,指出主要来自上汽、比亚迪和奇瑞三大品牌,但豪华中国品牌在高端市场取得的份额有限。在动力系统方面,中国电动汽车销量增长约40%,但插电式混合动力汽车销量增长114%,市场份额几乎翻倍至33%。中国汽车品牌主要在低价位车型上具有竞争优势,例如MG的ZS和HS SUV车型,以及比亚迪的Seal U和Dolphin Surf车型,这些车型在欧洲市场销量强劲。研究结论认为,中国汽车品牌的竞争威胁主要集中在不受保护的欧盟插电式混合动力和混合动力(车队)市场,主要集中在大众市场价位,而豪华车型由于品牌优势,受影响较小。
中国汽车品牌在欧盟市场的行业发展趋势如何?
中国汽车品牌在欧盟市场的行业发展趋势呈现结构性分化。在低价位车型上,中国品牌如MG和比亚迪凭借性价比优势,在欧洲市场销量强劲,对欧洲汽车制造商构成竞争压力。特别是在插电式混合动力汽车领域,中国品牌销量增长迅速,市场份额大幅提升。然而,在豪华车型市场,中国品牌的影响力有限,主要受限于品牌差异化和较高的价格。此外,中国电动汽车在欧盟市场的整体份额虽然有所增长,但与内燃机汽车相比基数仍然较小。总体来看,中国汽车品牌在大众市场价位具有较强竞争力,但在高端市场仍面临挑战。未来,中国品牌若想进一步扩大市场份额,需要在品牌建设、技术创新和本地化策略方面持续发力。
研报重点分析了哪些方向?
研报重点分析了欧盟汽车市场与中国汽车产业的竞争差异,以及中国汽车品牌在欧盟市场的市场份额增长情况。报告详细探讨了欧盟汽车市场的多样性,包括车型、动力系统和品牌,并指出欧盟汽车品牌在分销、融资、品牌忠诚度和残值方面的优势。此外,报告重点分析了中国汽车品牌在欧盟市场的增长来源,主要来自上汽、比亚迪和奇瑞三大品牌,并特别关注了插电式混合动力汽车和混合动力汽车的销量增长。在竞争层面,报告指出中国汽车品牌主要在低价位车型上具有竞争优势,例如MG的ZS和HS SUV车型,以及比亚迪的Seal U和Dolphin Surf车型。研究结论强调,中国汽车品牌的竞争威胁主要集中在不受保护的欧盟插电式混合动力和混合动力(车队)市场,主要集中在大众市场价位,而豪华车型由于品牌优势,受影响较小。
当前欧盟汽车市场的现状如何?
当前欧盟汽车市场呈现多元化竞争格局,并非同质化市场。欧盟汽车品牌在分销、融资、品牌忠诚度和残值方面具有显著优势,特别是在租赁市场表现突出。中国汽车品牌在欧盟市场份额的增长并非全面,主要来自上汽、比亚迪和奇瑞三大品牌,其中插电式混合动力汽车销量增长迅速,市场份额大幅提升。在低价位车型市场,中国品牌如MG和比亚迪凭借性价比优势,在欧洲市场销量强劲,对欧洲汽车制造商构成竞争压力。然而,在豪华车型市场,中国品牌的影响力有限,主要受限于品牌差异化和较高的价格。总体来看,中国汽车品牌在大众市场价位具有较强竞争力,但在高端市场仍面临挑战。此外,欧盟对汽车产业的政策忽视可能并非长久之计,未来政策变化可能对中国汽车品牌在欧盟市场的竞争格局产生重要影响。
研报提示了哪些风险?
研报提示了中国汽车品牌在欧盟市场面临的主要风险。首先,中国汽车品牌在豪华车型市场的影响力有限,主要受限于品牌差异化和较高的价格,未来若想进入高端市场,需要进一步提升品牌形象和产品竞争力。其次,虽然中国汽车品牌在插电式混合动力和混合动力(车队)市场具有较强竞争力,但欧盟市场对汽车产业的政策变化可能对中国品牌构成风险,例如政策保护措施或排放标准的调整。此外,中国汽车品牌在欧盟市场的增长主要依赖低价位车型,未来若想实现可持续发展,需要拓展产品线,提升产品附加值。最后,中国汽车品牌在欧盟市场的竞争仍面临来自其他新兴市场的挑战,例如印度和东南亚汽车品牌,未来竞争格局可能进一步复杂化。