猜你想问
新鸿基地产发展债务重组的核心措施有哪些?
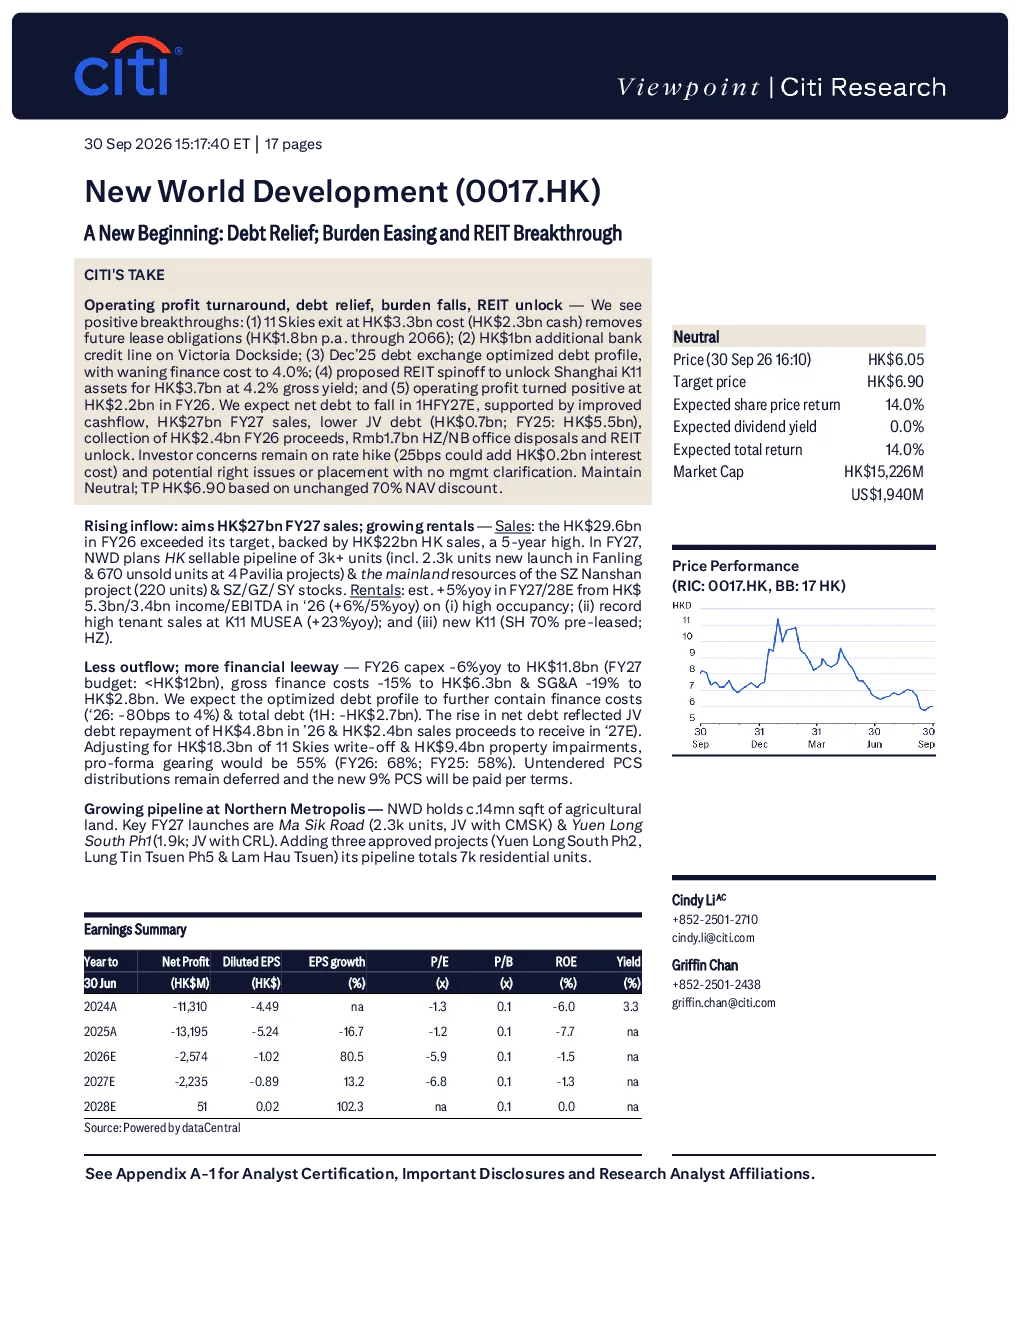
新鸿基地产发展通过债务置换将融资成本降至4.0%,同时剥离“11 Skies”资产以节省18.3亿港元资产减值及未来租赁义务。这些措施有效优化了公司债务结构,减轻了财务压力。此外,公司还推进了上海K11资产的REIT分拆,估值为37亿港元,年化收益率4.2%,进一步增强了资金流动性。通过这些综合手段,公司正逐步实现财务稳健和业务转型。
新鸿基地产发展REIT分拆的进展及意义是什么?
新鸿基地产发展已将上海K11资产分拆为REIT,该REIT估值达37亿港元,年化收益率为4.2%。这一举措不仅为投资者提供了稳定的收益渠道,也为公司募集了发展资金。REIT分拆有助于公司盘活存量资产,提高资本使用效率,同时降低杠杆率。从行业趋势看,REITs已成为房地产企业重要的融资和投资工具,有助于推动行业向轻资产运营转型。
新鸿基地产发展未来销售和租赁市场的关键目标是什么?
新鸿基地产发展设定了明确的销售和租赁目标。2027年销售额目标为27亿港元,其中香港市场计划推出3,000余单位可售资源,同时在大湾区拓展项目。在租赁市场,公司预计2027-2028年租金收入将年增5%,主要得益于高出租率及K11 MUSEA项目23%的租金收入同比增长。这些目标反映了公司在市场复苏中的积极布局,旨在通过多元化业务实现稳健增长。
当前新鸿基地产发展面临的市场环境如何?
当前新鸿基地产发展面临复杂的市场环境。香港房地产市场存在房价波动和交易量不确定性,利率变化也影响着融资成本。尽管公司通过债务重组和资产优化缓解了短期压力,但行业整体仍需应对经济周期和监管政策的影响。公司积极拓展大湾区市场,并加强租赁业务表现,以对冲单一市场风险。从长期看,香港房地产市场若能实现超预期复苏,将有利于公司业务发展。
新鸿基地产发展研报中提示的主要风险有哪些?
新鸿基地产发展研报提示了多重风险因素。上行风险包括香港房价超预期上涨、交易量放大、利率下行及农地价值回收加速,这些因素可能推动公司业绩改善。下行风险则涉及房价不及预期、交易量萎缩、利率上升及农地价值回收缓慢,这些因素可能加剧公司经营压力。研报强调,尽管公司已采取措施优化财务状况,但仍需密切关注市场动态,以应对潜在的不确定性。