猜你想问
这份研报的核心内容是什么?
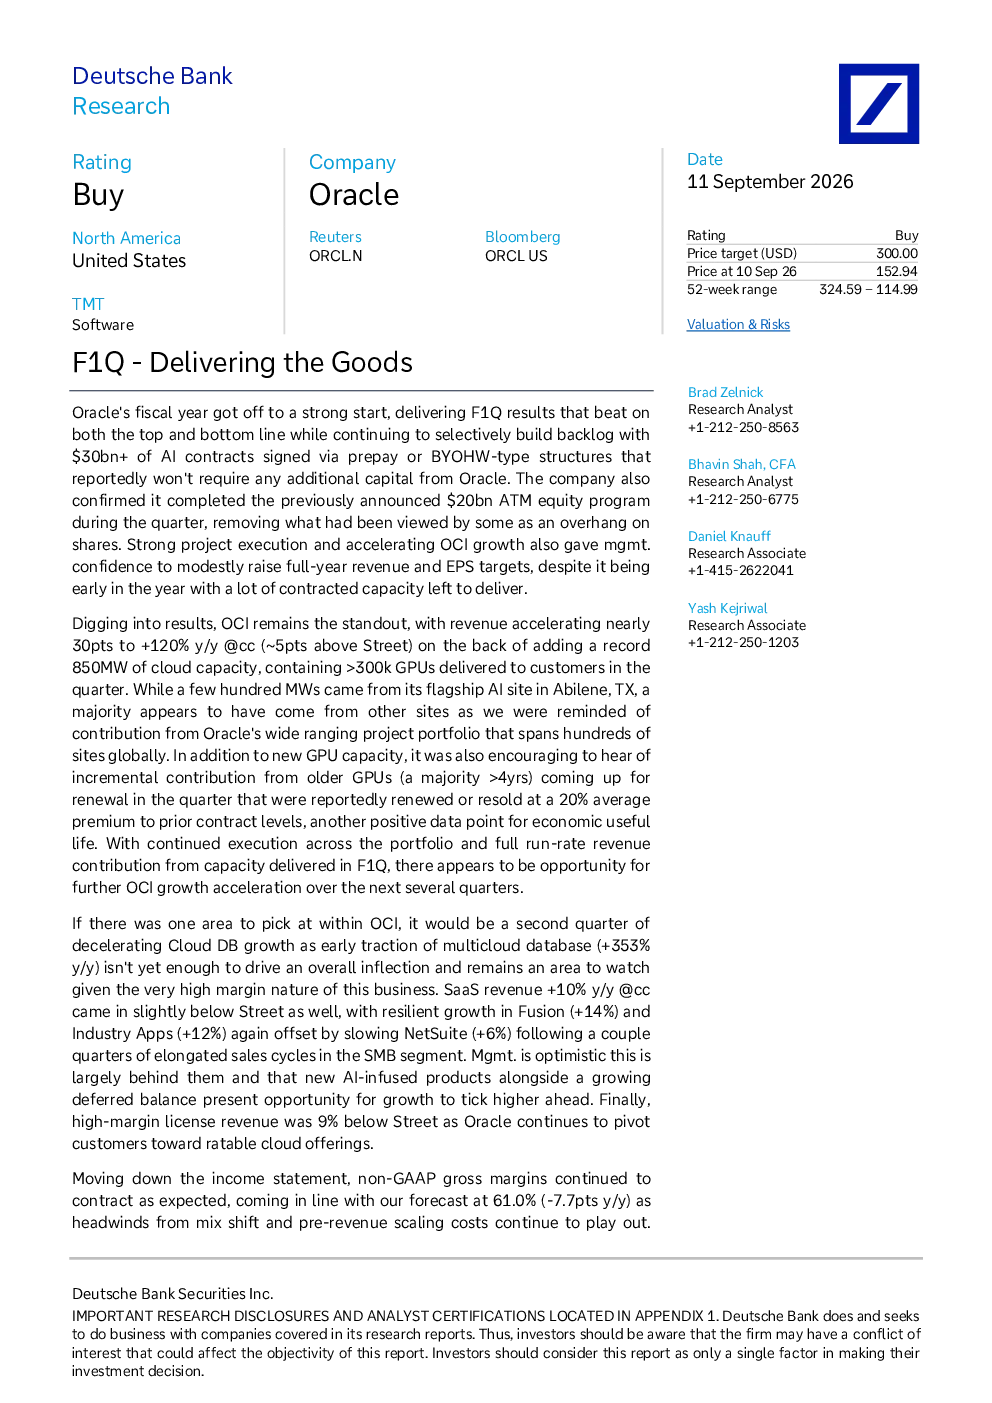
这份研报的核心内容是德银对甲骨文F1Q财报的分析。报告显示Oracle财年开端强劲,F1Q结果超出预期,营收和利润双增长。公司通过预付款或BYOHW结构签署了超过300亿美元的AI合同,且无需额外资本投入。OCI收入加速增长近30%,同比增长120%,主要得益于新增850MW云容量,包含向客户交付的超过30万个GPU。大部分容量来自全球数百个站点,而非Abilene的旗舰AI站点。云数据库增长在Q2出现减速,多云数据库增长率为+353%,但尚未推动整体拐点。SaaS收入同比增长10%,略低于市场预期,Fusion和Industry Apps增长稳健,但NetSuite增长放缓。高利润软件授权收入同比下降14%,公司继续将客户转向可计量云服务。非GAAP毛利率继续收缩,至61.0%,同比下降7.7个百分点,主要受产品组合变化和预收入扩展成本影响。非GAAP运营费用率为42.1%,同比上升0.4个百分点,主要受毛利率下降影响,但成本控制和简化举措部分抵消了这一影响。非GAAP每股收益为1.92美元,超出指引,同比增长30%,主要受强劲营收和运营杠杆推动。自由现金流为-54亿美元,主要因资本支出高于预期,用于支持加速的云业务增长。
甲骨文所在的云业务赛道发展趋势如何?
甲骨文所在的云业务赛道发展趋势积极。报告显示OCI收入加速增长近30%,同比增长120%,主要得益于新增850MW云容量,包含向客户交付的超过30万个GPU。大部分容量来自全球数百个站点,而非Abilene的旗舰AI站点,表明云基础设施布局正在全球范围内扩展。云数据库增长在Q2出现减速,多云数据库增长率为+353%,虽然增速放缓,但仍显示出云数据库市场的强劲需求。公司持续通过预付款、BYOHW等结构积累订单,无需额外资本投入,表明云业务模式正逐步成熟。未来指引显示,公司预计FY27收入将达到至少900亿美元,同比增长34%或更高,云基础设施收入预计将在FY27剩余时间内持续加速,显示出云业务的高增长潜力。
研报重点分析了甲骨文的哪些方面?
研报重点分析了甲骨文F1Q财报的多方面内容。首先关注业绩表现,Oracle财年开端强劲,F1Q结果超出预期,营收和利润双增长,并持续选择性积累订单,通过预付款或BYOHW结构签署了超过300亿美元的AI合同,且无需额外资本投入。其次聚焦云业务增长,OCI收入加速增长近30%,同比增长120%,主要得益于新增850MW云容量,包含向客户交付的超过30万个GPU。同时分析了云数据库增长在Q2出现减速的情况,多云数据库增长率为+353%,但尚未推动整体拐点。此外,研报还关注了SaaS业务、软件授权收入、毛利率、运营费用、非GAAP每股收益、自由现金流等关键财务指标,以及未来指引、资本支出、估值与风险等内容,全面评估了甲骨文的经营状况和未来展望。
从市场现状来看,甲骨文的表现如何?
从市场现状来看,甲骨文F1Q财报表现强劲,超出市场预期。公司营收和利润双增长,云业务收入加速增长近30%,同比增长120%,主要得益于OCI的强劲表现和云容量的快速扩张。甲骨文通过创新的商业模式,如预付款和BYOHW结构,成功积累了大量订单,总RPO环比增长260亿美元至6640亿美元,其中大部分新合同无需额外资本投入。公司上调FY27非GAAP每股收益预期至8.10美元,预计FY27收入将达到至少900亿美元,同比增长34%或更高,显示出公司对未来市场前景的信心。然而,云数据库增长在Q2出现减速,多云数据库增长率为+353%,仍是关注点。整体来看,甲骨文在云业务转型中表现积极,但仍面临一些挑战。
研报提示了哪些主要风险?
研报提示了甲骨文面临的主要风险。首先,关键人员风险可能影响公司的持续创新能力。其次,竞争环境变化加剧,云服务市场竞争激烈,甲骨文需要持续提升产品和服务竞争力。第三,IT支出环境变化可能影响客户采购决策,经济下行压力可能抑制企业IT投资。第四,客户集中度较高,过度依赖少数大客户可能带来经营风险。最后,云基础设施产能扩张能力面临挑战,需要确保全球站点建设的顺利进行,以满足不断增长的客户需求。这些风险因素需要投资者关注,并评估其对公司未来业绩的潜在影响。