猜你想问
国债周报的核心内容是什么?
国债周报分析了基本面支持利率下行或维持低位,但货币政策仅进行结构性宽松,尚未全面降息导致利率下行受限。短期市场受交易情绪主导,降息预期落空并未挫伤市场积极性,节后股市走弱和资金利率回落对债市形成支撑,市场可能呈现震荡偏多格局。
债市未来发展趋势如何?
债市未来走势取决于货币政策动向和资金面变化。当前央行进行结构性宽松,如下调PSL利率、扩大支持领域,但未全面降息。若资金利率超预期上行,将构成风险。短期市场受交易情绪影响较大,节后股市走弱和资金利率回落对债市形成支撑,市场可能震荡偏多。
本周报告重点分析了哪些方向?
本周报告重点分析了央行货币政策工具调整,如下调PSL利率至1.5%,扩大支持领域,增加科技创新、支农支小再贷款额度,均为定向宽松。同时关注房贷贴息政策落地情况,聚焦首套刚需,不涉及存量房,对债市不构成利空。此外还分析了期债和现券收益率变化及资金面情况。
当前债市市场现状如何判断?
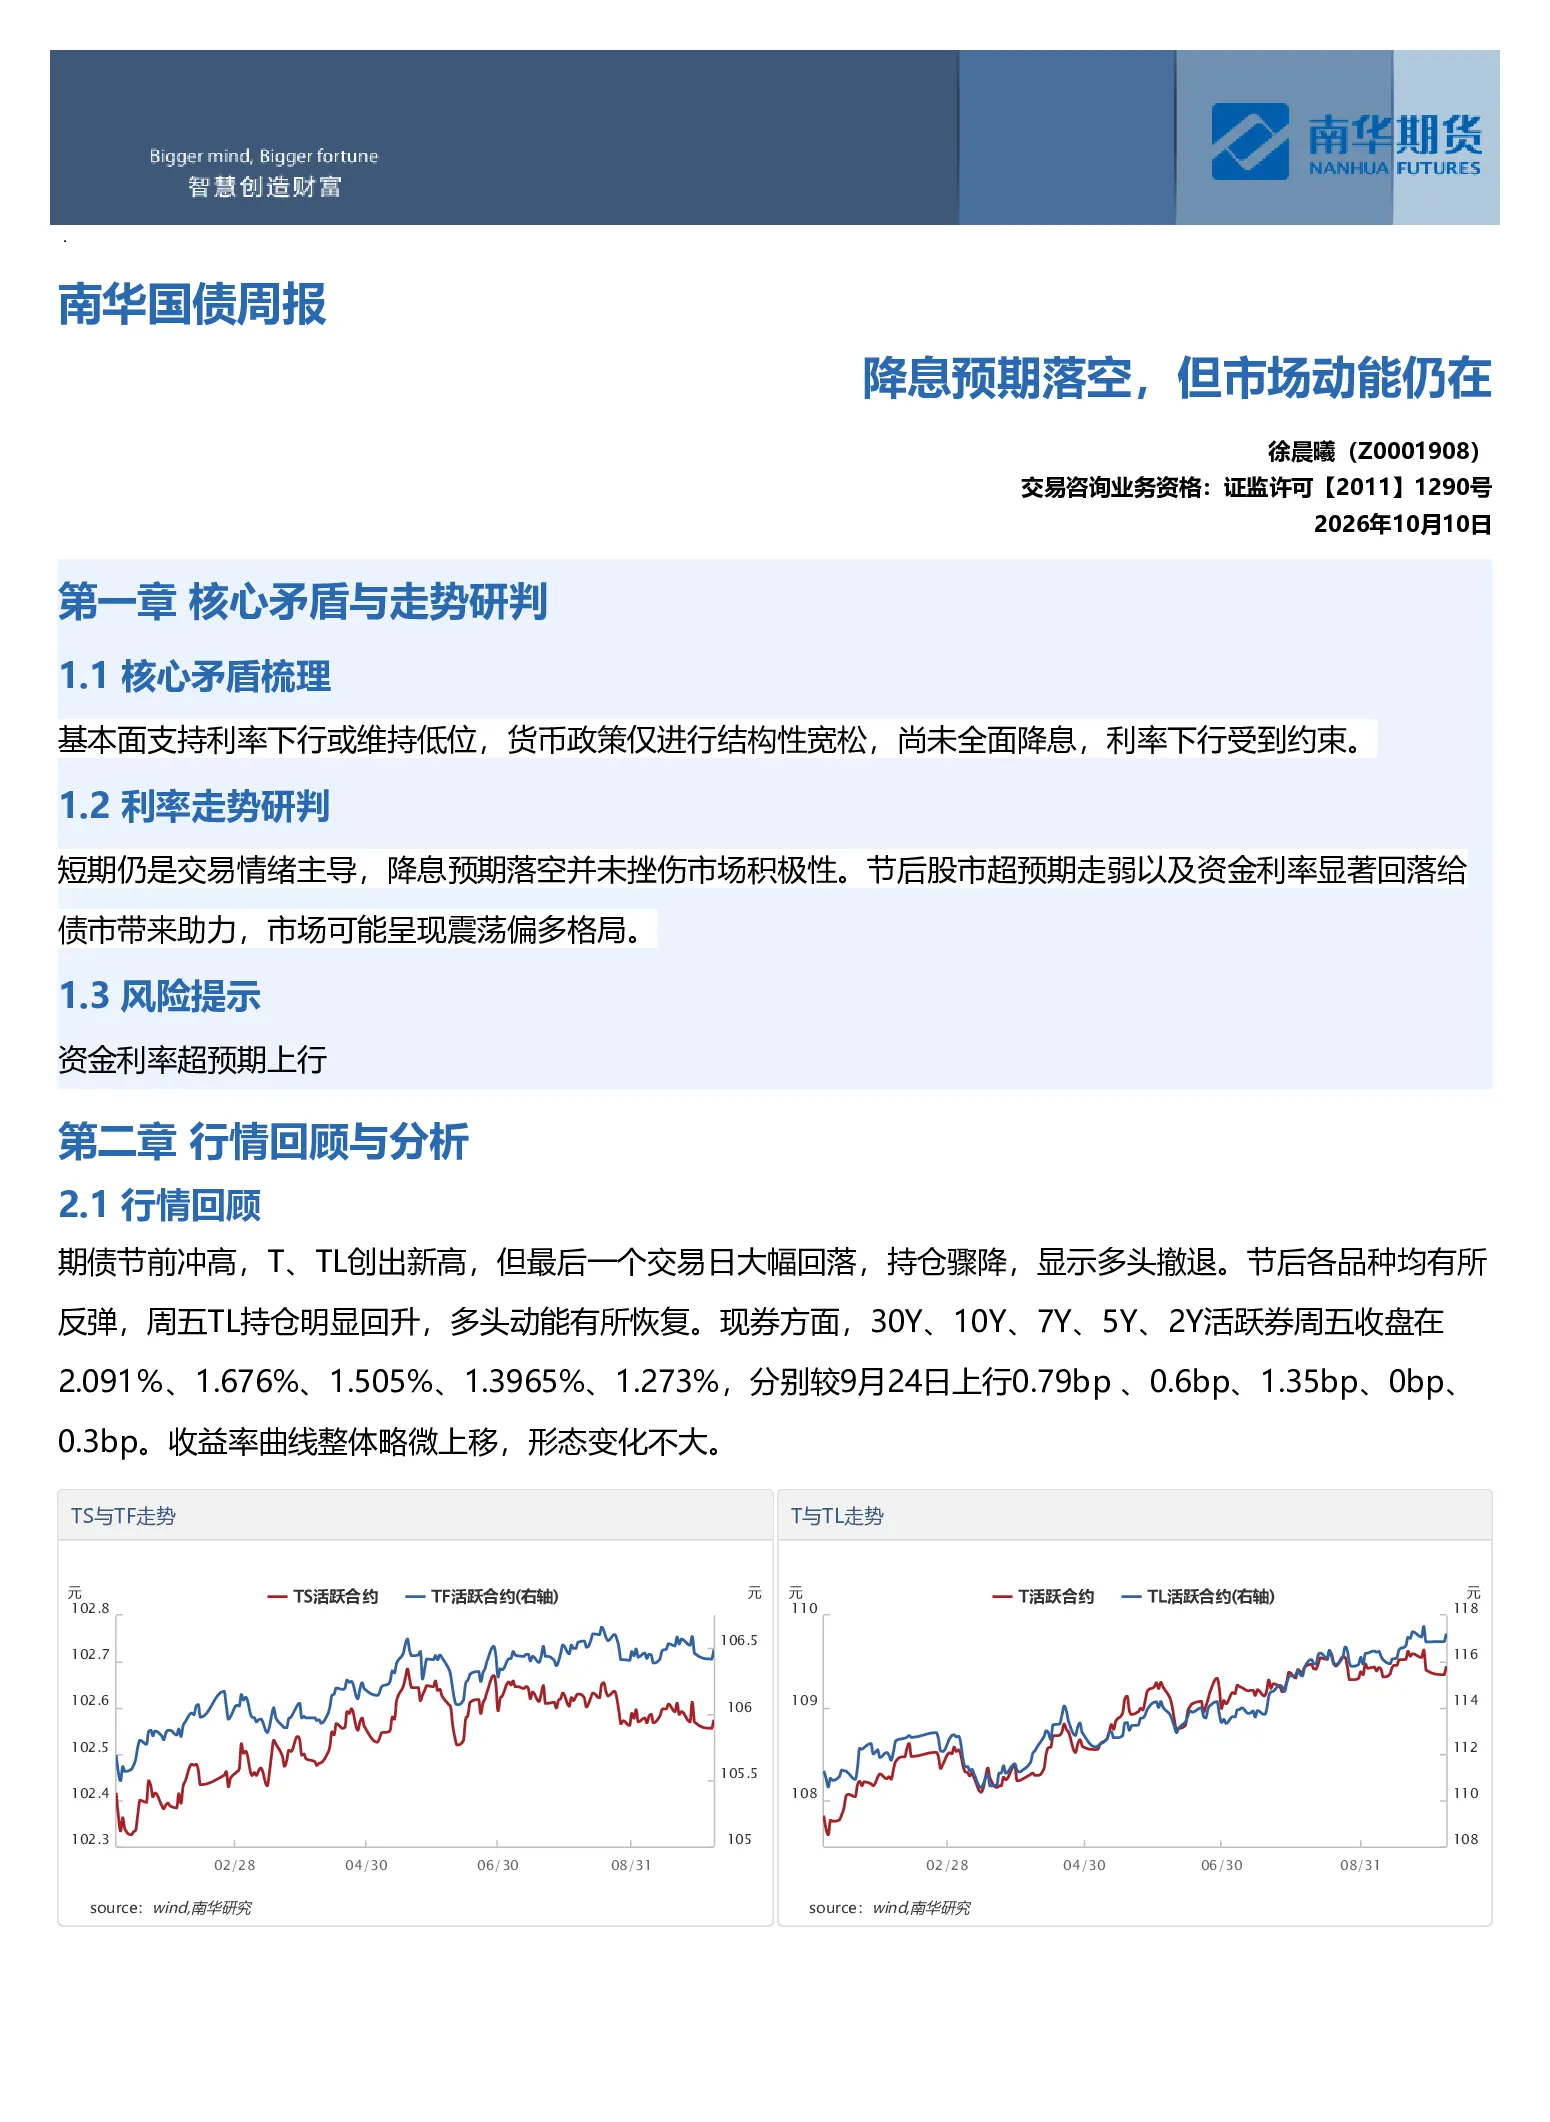
当前债市市场现状显示,期债节前冲高后回落,多头动能有所撤退,但节后各品种反弹,多头动能恢复。现券收益率整体上移,但曲线形态变化不大。资金面平稳,DR001周五回落至1.30%附近。央行节后超额续作3M买断式逆回购2000亿,公开市场净回笼10825亿,下周到期量8020亿,其中6M买断式逆回购5000亿需关注续作。
本报告有哪些风险提示?
本报告提示资金利率超预期上行可能构成风险。当前央行进行结构性宽松,但未全面降息,利率下行受限。若资金利率上行,将影响债市表现。此外需关注隔夜利率走势及9月进出口与货币信贷数据,这些因素可能对债市产生影响。7-2利差偏低,若长债交易情绪消退,利差可能向上回归。
你可能感兴趣
贵金属周报:CPI超预期 但市场仍在押注年内降息
华泰期货2024-01-14
国债日评:降息预期落空影响渐弱 期债市场涨势持续
华融期货2022-03-24
国债周报:MLF降息预期落空 震荡偏强
中财期货2024-01-21
策略周报:降准预期落空导致市场下行风险仍在
信达证券2014-05-12
宏观资产负债表:本次LPR降息虽落空,但下调预期未消
华泰期货2021-07-21
【市场周报】美就业恶化担忧缓解,1月降息预期落空
瑞达国际金融2026-01-13
国债期货日报:降息预期落空
南华期货2024-01-15
国债期货:降息预期落空曲线走平,区间震荡延续空间有限
国泰君安期货2025-04-28
国债日报:经济大超预期,降息落空
华泰期货2022-03-16
国债期货日报:短期降息预期落空,国债期货震荡筑底
宝城期货2025-03-17