猜你想问
本周全球外资流向有何主要变化?
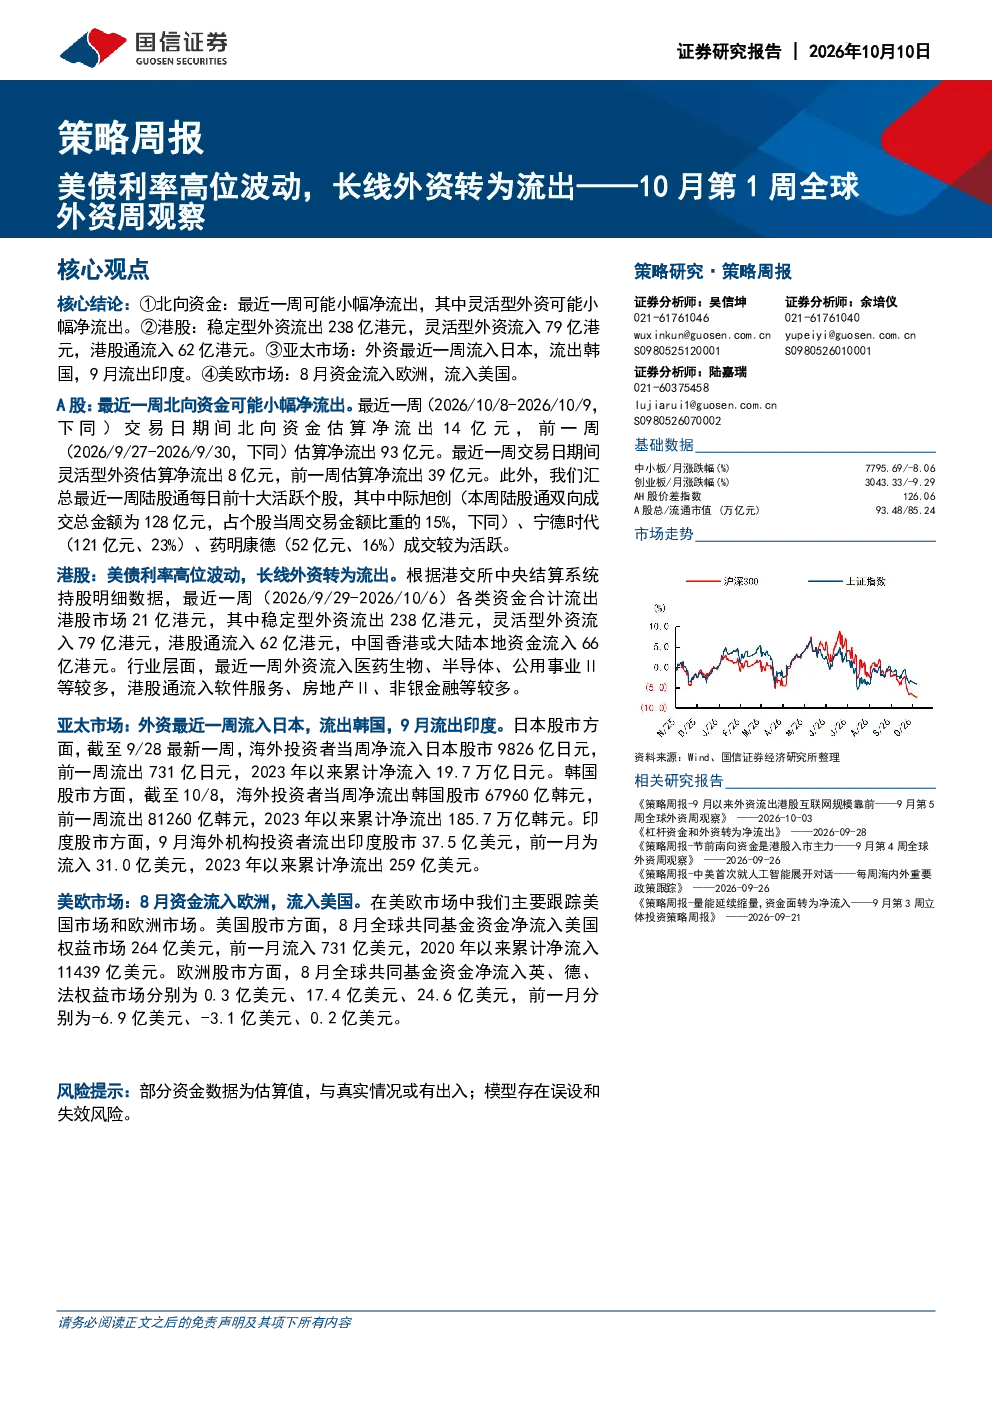
本周全球外资流向呈现分化态势。A股方面,北向资金和灵活型外资可能小幅净流出,显示短期资金情绪偏谨慎。港股市场受美债利率高位波动影响,长线外资转为流出,但港股通仍有资金流入。亚太市场方面,外资流入日本股市,流出韩国股市,印度股市则持续净流出。美欧市场数据显示,8月资金流入欧洲和美国权益市场。整体来看,外资流向受宏观经济环境和市场情绪影响较大,需持续关注后续资金动向。
A股市场外资流向的具体情况如何?
A股市场外资流向方面,最近一周北向资金估算净流出14亿元,较前一周的93亿元有明显改善,显示资金流出压力有所缓解。其中灵活型外资估算净流出8亿元,也较前一周的39亿元减少。陆股通每日前十大活跃个股中,中际旭创、宁德时代、药明康德成交较为活跃,反映外资对部分科技和消费领域仍保持关注。但整体来看,外资在A股的配置态度仍偏保守,未来流向仍需结合经济数据和市场表现综合判断。
港股市场外资流出对行业有何影响?
港股市场外资流出对行业的影响主要体现在资金配置的调整上。最近一周各类资金合计流出港股市场21亿港元,其中稳定型外资流出规模较大,而灵活型外资和港股通资金则有不同程度的流入。行业层面,外资流出主要集中在传统金融和地产板块,而医药生物、半导体、公用事业Ⅱ等成长性行业仍获得外资关注。港股通资金则更多流向软件服务、房地产Ⅱ、非银金融等领域。整体来看,外资流出对港股行业格局影响有限,更多是资金在不同板块间的再平衡。
亚太地区外资流向趋势如何?
亚太地区外资流向呈现明显的区域分化趋势。日本股市受益于宽松的货币政策,海外投资者持续净流入,2023年以来累计净流入已达19.7万亿日元。韩国股市则面临持续的资金流出压力,截至10月8日,海外投资者净流出已达67960亿韩元,2023年以来累计净流出185.7万亿韩元。印度股市9月出现资金净流出,反映新兴市场风险偏好有所下降。整体来看,亚太地区外资流向与各国经济基本面和货币政策密切相关,需关注主要经济体政策动向。
本报告有哪些需要注意的风险点?
本报告的风险点主要集中在数据估算和模型局限性方面。首先,部分资金数据为估算值,可能存在与真实情况存在偏差的风险。其次,报告所使用的分析模型可能存在误设或失效的风险,影响结论的准确性。此外,宏观经济环境的变化、地缘政治风险等因素也可能对报告结论产生影响。投资者在参考本报告时,应结合其他信息来源进行综合判断,并注意规避潜在的市场风险。