猜你想问
这份研报主要分析了什么内容?
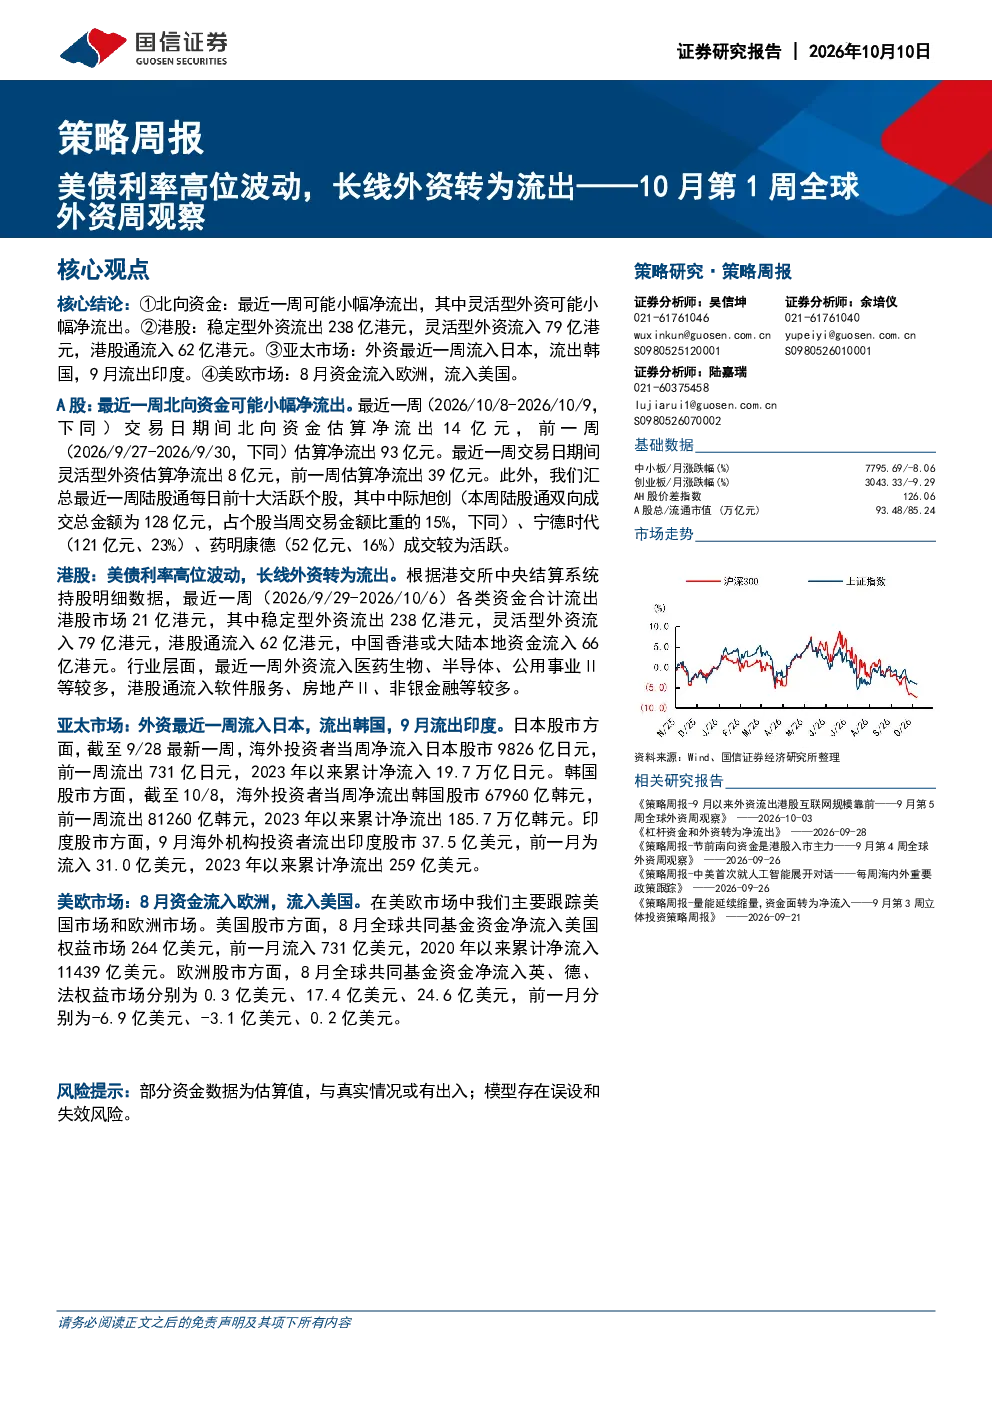
这份研报主要分析了10月第1周全球外资的流动情况,重点关注了A股、港股、亚太市场(日本、韩国、印度)、美欧市场的资金流向变化。报告指出,A股北向资金和灵活型外资可能小幅净流出,港股市场因美债利率高位波动导致长线外资转为流出,亚太市场外资流入日本、流出韩国和印度,美欧市场8月资金流入欧洲和美国。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了港股市场医药生物、半导体、公用事业Ⅱ等行业的资金流向,显示外资流入较多。同时,港股通资金主要流入软件服务、房地产Ⅱ、非银金融等行业。此外,报告还关注了亚太市场日本股市的持续流入和韩国股市的持续流出情况,以及美欧市场美国和欧洲股市的资金流入动态。
研报的重点分析方向是什么?
研报重点分析了全球外资在不同市场的流动趋势及其背后的原因。具体包括A股北向资金和灵活型外资的净流出情况,港股市场稳定型外资的流出和灵活型外资的流入,亚太市场各国股市的资金流向变化,以及美欧市场美国和欧洲股市的资金流入情况。报告通过数据对比,揭示了外资配置策略的调整。
当前市场现状如何判断?
当前市场现状表现为全球外资在不同市场的流动格局发生变化。A股市场北向资金和灵活型外资出现小幅净流出,港股市场因美债利率波动导致长线外资流出,亚太市场外资呈现日本流入、韩国流出、印度流出的格局,美欧市场则表现为美国和欧洲股市资金流入。这些变化反映了外资对全球宏观经济环境和市场风险的重新评估。
研报提示了哪些风险?
研报提示的风险主要包括美债利率高位波动对全球资本流动的影响,以及外资在不同市场间的配置策略调整可能带来的不确定性。例如,港股市场长线外资的转为流出,以及亚太市场部分国家股市的持续资金流出,都可能对相关市场的短期表现产生影响。此外,全球宏观经济环境的变化也可能影响外资的流动方向和规模。
你可能感兴趣
4 月第4 周全球外资周观察:短线灵活外资转为净流出
金融国信证券2026-05-01
3月第1周全球外资周观察:长短线外资净流出额均收窄
金融国信证券2026-03-07
3月第1周立体投资策略周报:外资估算净流出,ETF转为净流入
建筑建材国信证券2026-03-09
每周经济观察:全球资金流动周报第19期 美股单周转为净流出 中国微观流动性边际改善
华创证券2026-07-26
每周经济观察:货币市场基金资金回流,美国股基单周转为大幅净流出——全球资金流动周报第28期
华创证券2026-09-27
全球流动性观察系列第35期:美债利率再创新高,杠杆资金净流出明显
国泰君安证券2022-02-09
策略周报:6月第1周全球外资周观察:短线外资回流推动港股互联网修复
信息技术国信证券2026-06-06
2月第1周全球外资周观察:近期恒科走弱背后的资金扰动
金融国信证券2026-02-06
策略周报:6月底以来长线外资回流港股近千亿——8月第4周全球外资周观察
国信证券2026-08-28
长线外资和内资流入港股科技较多——9月第3周全球外资周观察
国信证券2026-09-18