猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了中游能源行业的周度策略,涵盖了美股及能源市场概况、研究覆盖范围股票表现、估值情况、本周重点关注议题以及投资建议。报告重点讨论了天然气需求增长对中游能源公司的潜在影响,并分析了KGS、KNTK、TRGP和WMB等公司的增长机会和基本面。此外,还提到了麦肯锡对电力和天然气长期需求的乐观预期以及短期内面临的挑战,如数据中心/AI的反对、宏观经济不确定性和设备供应短缺。
中游能源行业未来发展趋势如何?
中游能源行业未来发展趋势显示,天然气需求增长将为行业带来机遇,可能需要美国各盆地增加供应。数据中心/AI的发展将推动电力需求增长,为中游能源公司提供显著增长空间。报告指出,KGS和WMB等公司将从这些趋势中受益,通过压缩和电力基础设施业务实现增长。同时,报告也提到了全球宏观经济不确定性、设备供应短缺等挑战,这些因素可能影响行业的发展速度和方向。
研报重点分析了哪些公司?
研报重点分析了KGS、KNTK、TRGP和WMB等中游能源公司。报告认为KGS具有可见的多年EBITDA增长潜力,受益于压缩需求基本面持续强劲和电力基础设施的拓展。KNTK则有望在2026年下半年及以后迎来增长,特别是在新墨西哥州酸性气体处理方面具有优势。TRGP凭借客户需求支持的计划增长项目,能够很好地实现增长。WMB则被视为最能利用增长中的电力和天然气需求的公司,通过优质、高回报项目实现增长。
当前市场状况如何判断?
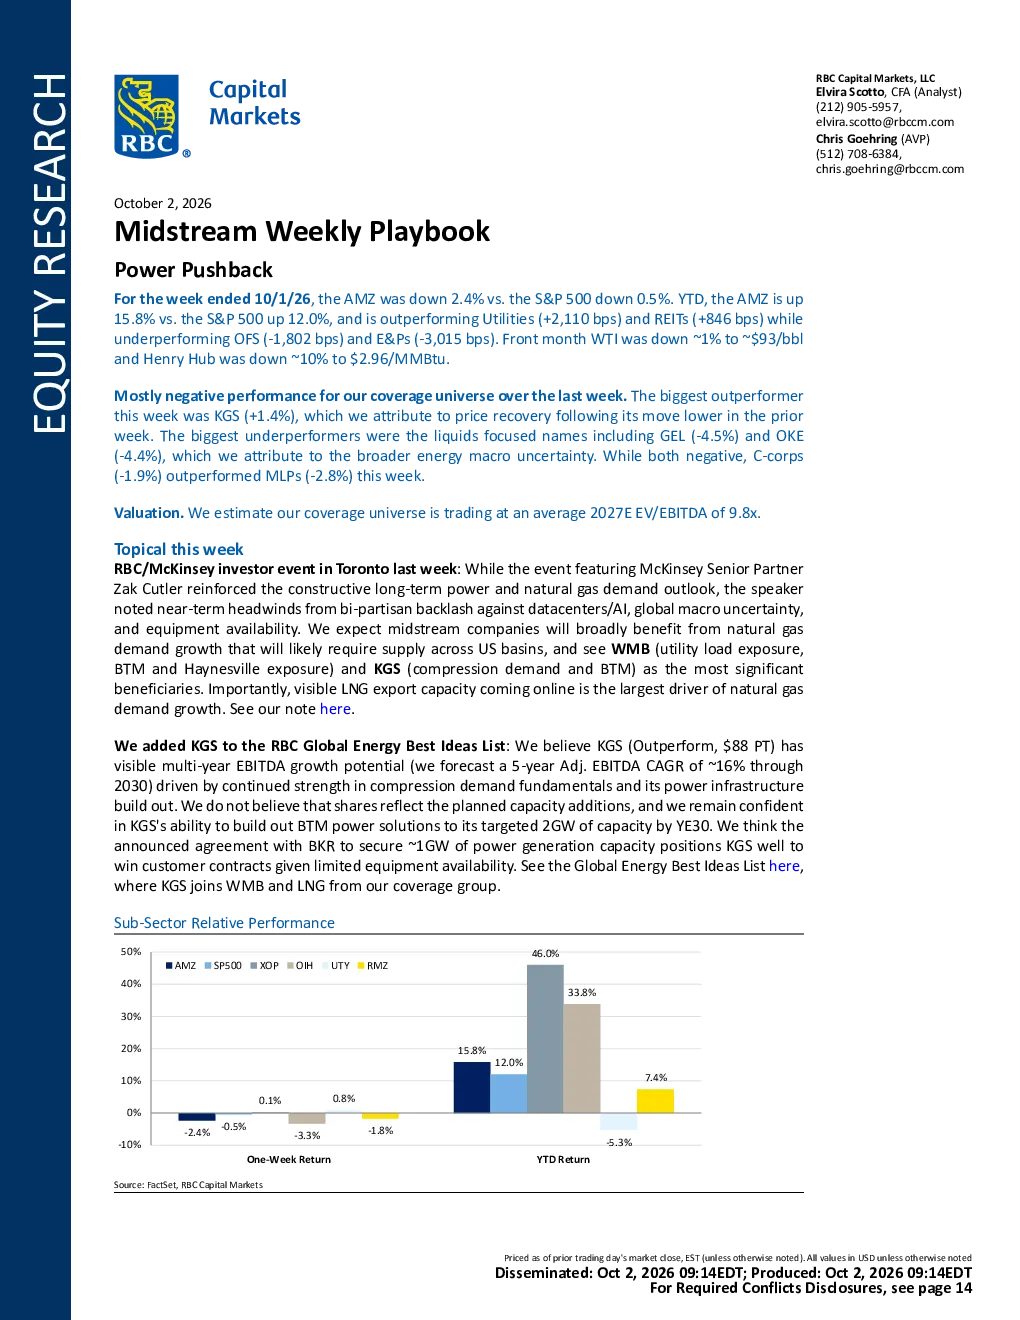
当前市场状况显示,研究覆盖范围内的股票表现普遍疲软,但C-corps跑赢了MLPs。AMZN股价下跌,而标普500指数仅轻微下跌。WTI原油期货价格和亨利 hubs天然气期货价格均出现下跌。报告指出,尽管市场面临不确定性,但中游能源公司仍有望从天然气需求增长和电力需求增长中受益。同时,全球宏观经济不确定性和设备供应短缺等因素也需关注。
研报提示了哪些风险?
研报提示了中游能源行业面临的风险,包括数据中心/AI的反对、全球宏观经济不确定性、设备供应短缺等。这些因素可能影响行业的发展速度和方向。此外,报告还提到了天然气价格波动、政策变化等风险因素,这些因素可能对中游能源公司的盈利能力和增长潜力产生影响。投资者需关注这些风险,并谨慎评估投资决策。