猜你想问
Evertz Technologies Q1报告核心内容是什么?
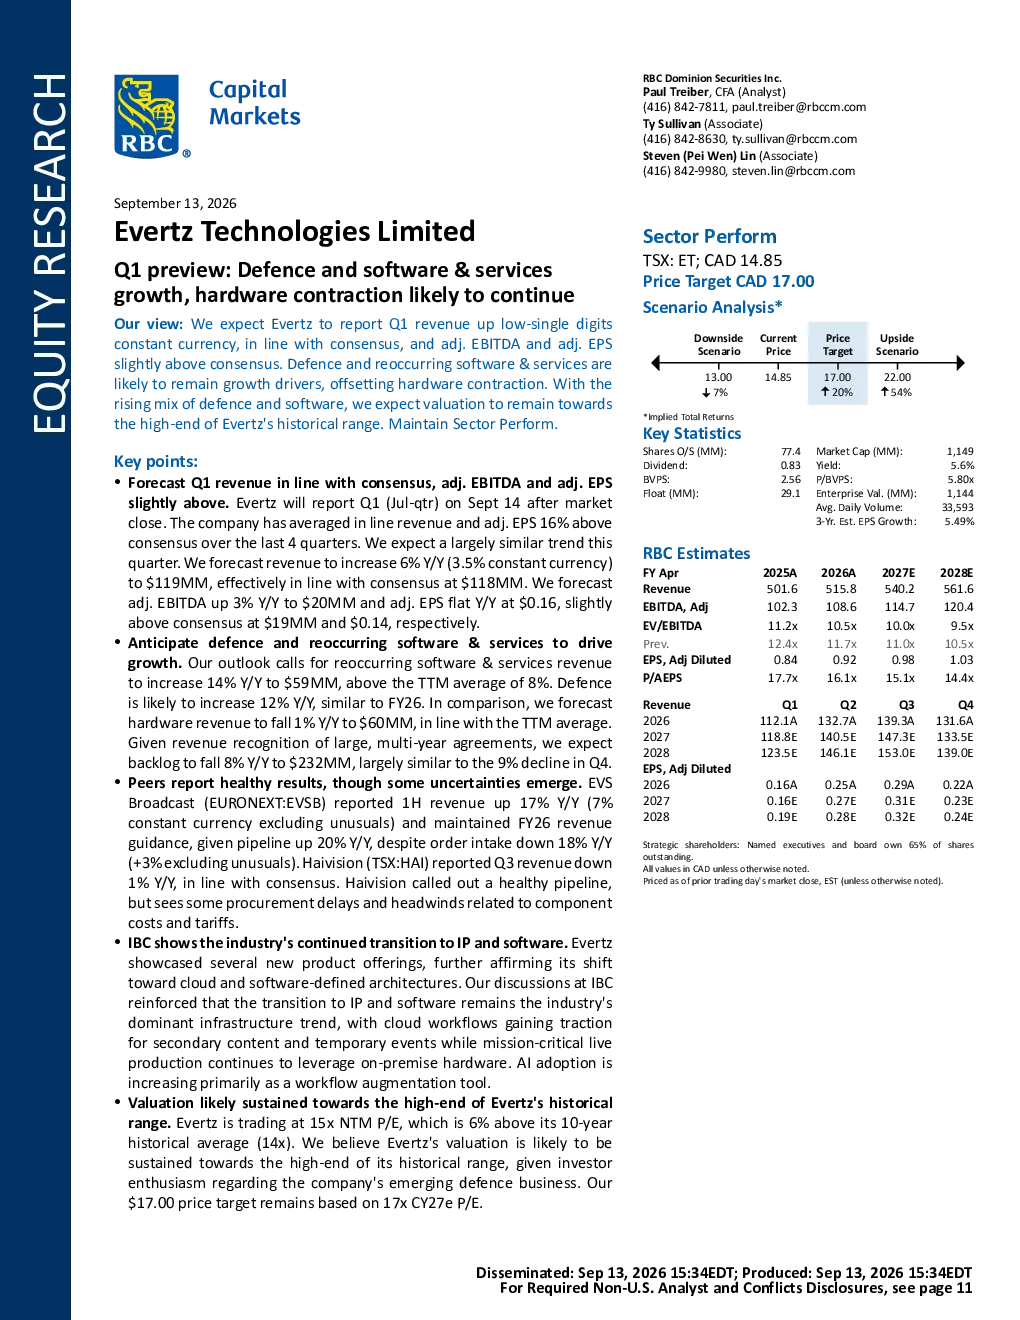
Evertz Technologies Limited 预计将报告 Q1 收入同比增长 6%(恒定货币同比增长 3.5%),略低于市场预期,但调整后 EBITDA 和调整后每股收益略高于市场预期。预计国防和 recurring 软件及服务将成为增长动力,抵消硬件收缩。具体数据显示,Q1 收入为 1.19 亿美元,调整后 EBITDA 为 2000 万美元,调整后每股收益为 0.16 美元,recurring 软件及服务收入同比增长 14%,国防收入同比增长 12%,硬件收入同比下降 1%。
广播和媒体技术行业发展趋势如何?
广播和媒体技术行业正在向 IP 和软件定义架构转型,云工作流程在二级内容和临时活动生产中越来越受欢迎,而 mission-critical 活播生产仍然依赖于本地硬件。AI 的采用正在增加,但主要作为工作流程增强工具。这些趋势表明行业正经历技术革新,对具备相关技术能力的公司如 Evertz 提供发展机遇。
Evertz Technologies报告重点分析了哪些方向?
报告重点分析了 Evertz Technologies 的收入构成和增长驱动力,特别是国防和 recurring 软件及服务业务的增长对整体业绩的支撑作用。同时,报告也关注了硬件业务的收缩趋势,以及公司 Backlog 的变化情况。此外,报告还评估了公司的估值水平、行业竞争格局以及资本配置策略。
当前市场对Evertz Technologies的判断是什么?
市场对 Evertz Technologies 的判断显示,尽管 Q1 收入略低于预期,但调整后 EBITDA 和每股收益表现超出预期。公司国防和软件服务的增长潜力受到关注,但硬件业务的收缩和 Backlog 下降也引发担忧。目前市盈率为 15 倍,略高于历史平均水平,显示出市场对其长期发展仍有一定信心。
Evertz Technologies报告提示了哪些风险?
报告提示了 Evertz Technologies 面临的几项风险:向 OTT 环境的转变和投资支出增加可能导致客户集中度提高;短期收入波动性较大;关税可能影响利润率和需求;来自大型竞争对手的竞争加剧;以及资本配置优先事项的变化可能影响业务发展。这些风险需要投资者密切关注。