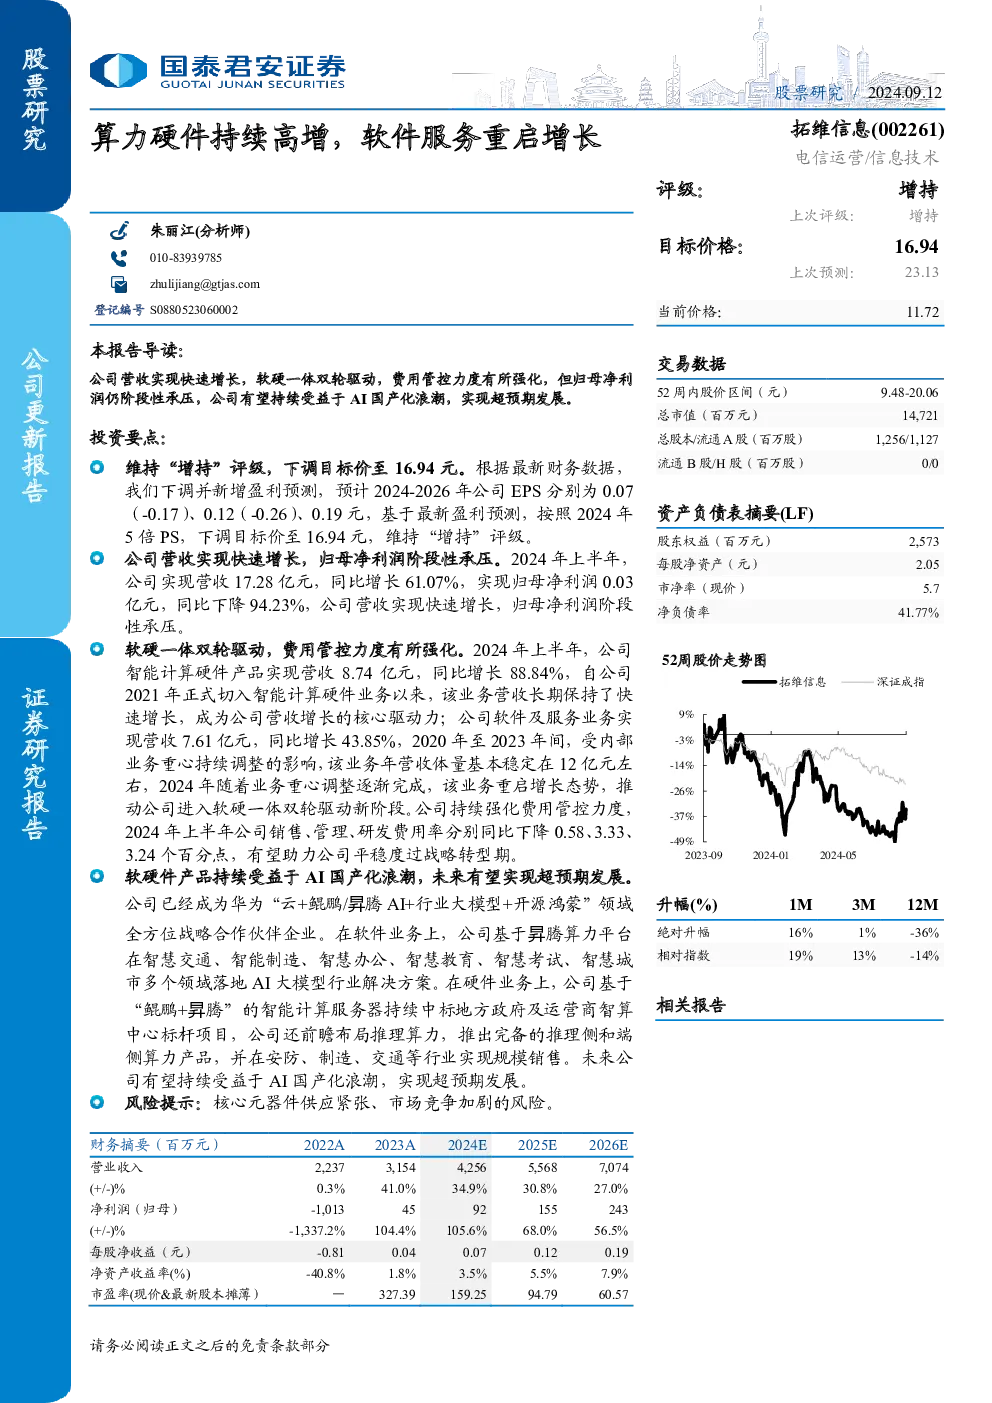
维持“增持”评级,下调目标价至16.94元。根据最新财务数据,预计2024-2026年公司EPS分别为0.07(-0.17)、0.12(-0.26)、0.19元,基于2024年5倍PS,下调目标价至16.94元,维持“增持”评级。
公司营收实现快速增长,归母净利润阶段性承压。2024年上半年,公司实现营收17.28亿元,同比增长61.07%,实现归母净利润0.03亿元,同比下降94.23%。智能计算硬件产品营收8.74亿元,同比增长88.84%,成为营收增长的核心驱动力;软件及服务业务营收7.61亿元,同比增长43.85%,重启增长态势,推动公司进入软硬一体双轮驱动新阶段。公司持续强化费用管控,销售、管理、研发费用率分别同比下降0.58、3.33、3.24个百分点。
软硬件产品持续受益于AI国产化浪潮,未来有望实现超预期发展。公司已成为华为全方位战略合作伙伴,在软件业务上基于昇腾算力平台在多个领域落地AI大模型行业解决方案;在硬件业务上基于“鲲鹏+昇腾”的智能计算服务器持续中标地方政府及运营商智算中心标杆项目,并前瞻布局推理算力产品。未来公司有望持续受益于AI国产化浪潮。
风险提示:核心元器件供应紧张、市场竞争加剧的风险。
-
盈利预测
- 软件及服务:假设2024-2026年营收同比增长25%、22%、18%,毛利率分别为27.8%、28.3%、28.8%。
- 智能计算产品:假设2024-2026年营收同比增长45%、38%、33%,毛利率分别为12%、11.8%、11.6%。
- 毛利率及费用率:预计综合毛利率下降,销售、管理、研发费用率持续下降。
- 盈利预测:预计2024-2026年营收42.56(-0.76)、55.68(-3.90)、70.74亿元,归母净利润0.92(-2.61)、1.55(-4.28)、2.43亿元,EPS为0.07(-0.17)、0.12(-0.26)、0.19元。
-
估值
- 采用PS估值法,选取科大讯飞、星环科技、润和软件作为可比公司,2024年平均PS估值倍数为4.39倍。
- 考虑公司先发优势及稀缺性,给予估值溢价,按照2024年5倍PS,下调目标价至16.94元,维持“增持”评级。
-
风险提示