猜你想问
这份研报的核心内容是什么?
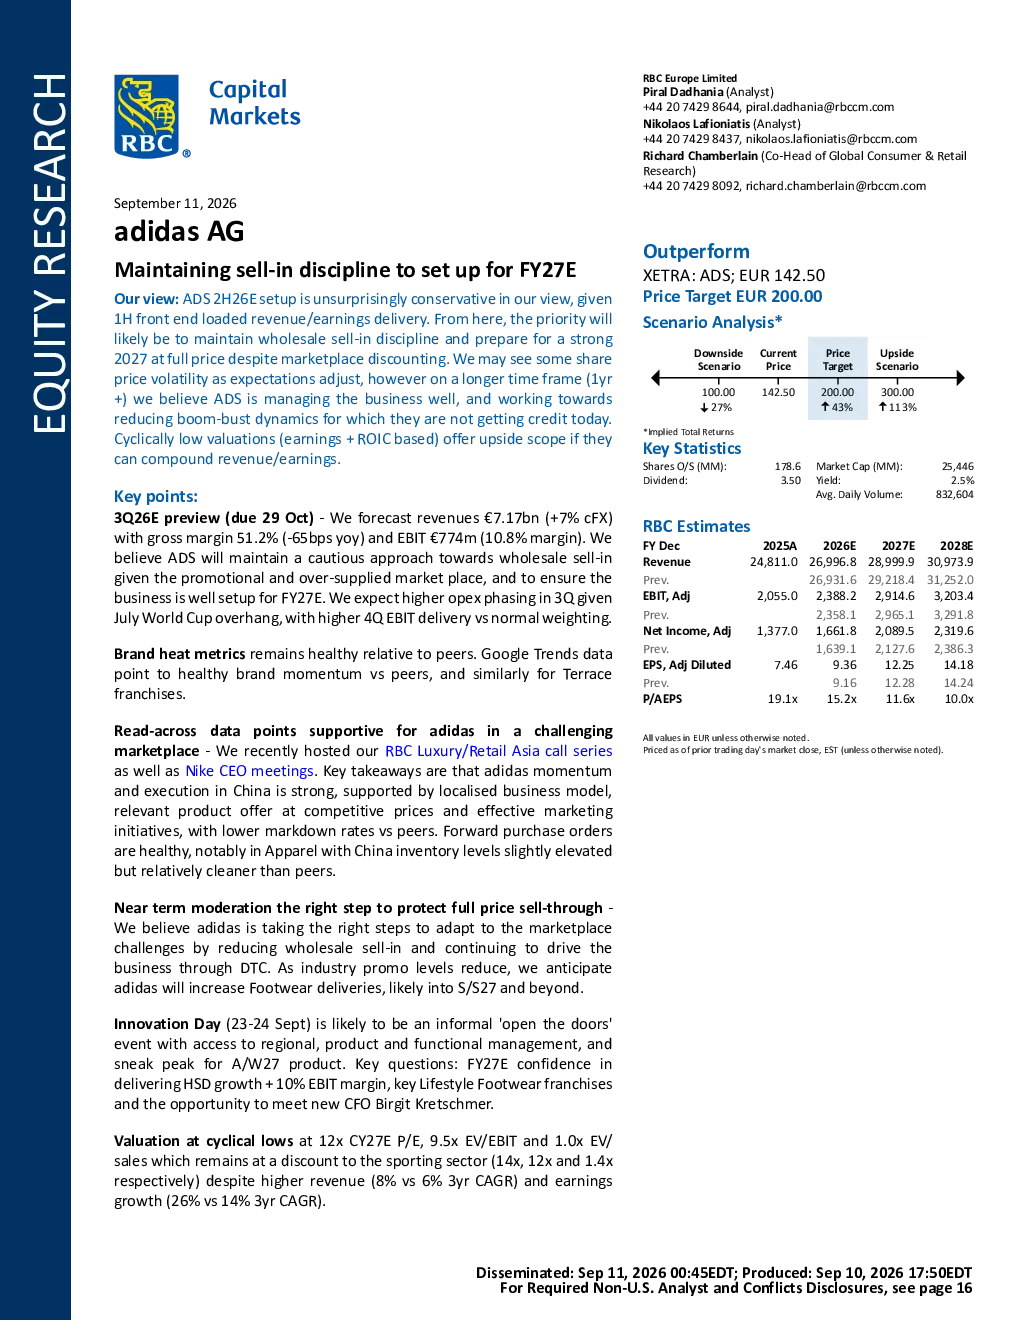
这份研报分析了adidas AG的市场策略,指出公司预计在2026年下半年将保持谨慎,通过控制产品供应调节市场库存,并维持高全价销售。报告强调adidas将通过DTC和服装业务推动下半年收入增长,同时品牌热度保持健康,产品流管理有助于减少市场波动。此外,报告预测了2026年第三季度的财务数据,并指出adidas的估值处于周期性低点,具有再估值潜力。最后,报告还提及adidas将于9月23-24日举办创新日,展示秋季/冬季产品管道信息。
体育行业当前的发展趋势如何?
根据研报,体育行业正经历调整期,adidas通过维持批发出货纪律和加强DTC渠道,适应市场变化。行业促销力度减弱,品牌热度保持健康,但整体收入增长放缓。adidas的品牌和收入势头健康,得益于去中心化运营模式,全价销售率相对较高,时尚周期有利,跑步产品管道创新驱动。体育行业整体估值较adidas仍存在折价,但收入和盈利增长预期更高。
研报重点分析了哪些方向?
研报重点分析了adidas的市场策略调整,包括控制批发出货以调节库存,并通过DTC和服装业务维持高全价销售。此外,报告关注了品牌热度、产品流管理、财务预测和估值分析。报告还强调了adidas的创新日活动,将提供对秋季/冬季产品管道和奥运会创新的初步见解。这些分析旨在评估adidas适应市场挑战的能力和未来增长潜力。
当前市场对adidas的判断是什么?
市场对adidas的判断显示,公司正积极适应行业变化,通过减少批发销售和加强DTC渠道,保持相对较高的全价销售率。品牌热度保持健康,收入和盈利增长预期良好。尽管行业整体促销力度减弱,adidas仍预计将增加鞋类交付量。估值方面,adidas处于周期性低点,但若能持续实现增长目标,具有再估值潜力。
研报提示了哪些风险?
研报指出,adidas面临的主要风险包括市场波动可能导致库存积压,以及行业竞争加剧可能影响全价销售。此外,创新日活动的效果仍需观察,其能否有效展示秋季/冬季产品管道和奥运会创新尚不确定。财务预测依赖于市场环境稳定和公司策略有效执行,若市场变化超出预期,可能影响收入和盈利增长目标。估值虽然处于低点,但实现再估值需要公司持续稳定的增长表现。