猜你想问
这份研报的核心内容是什么?
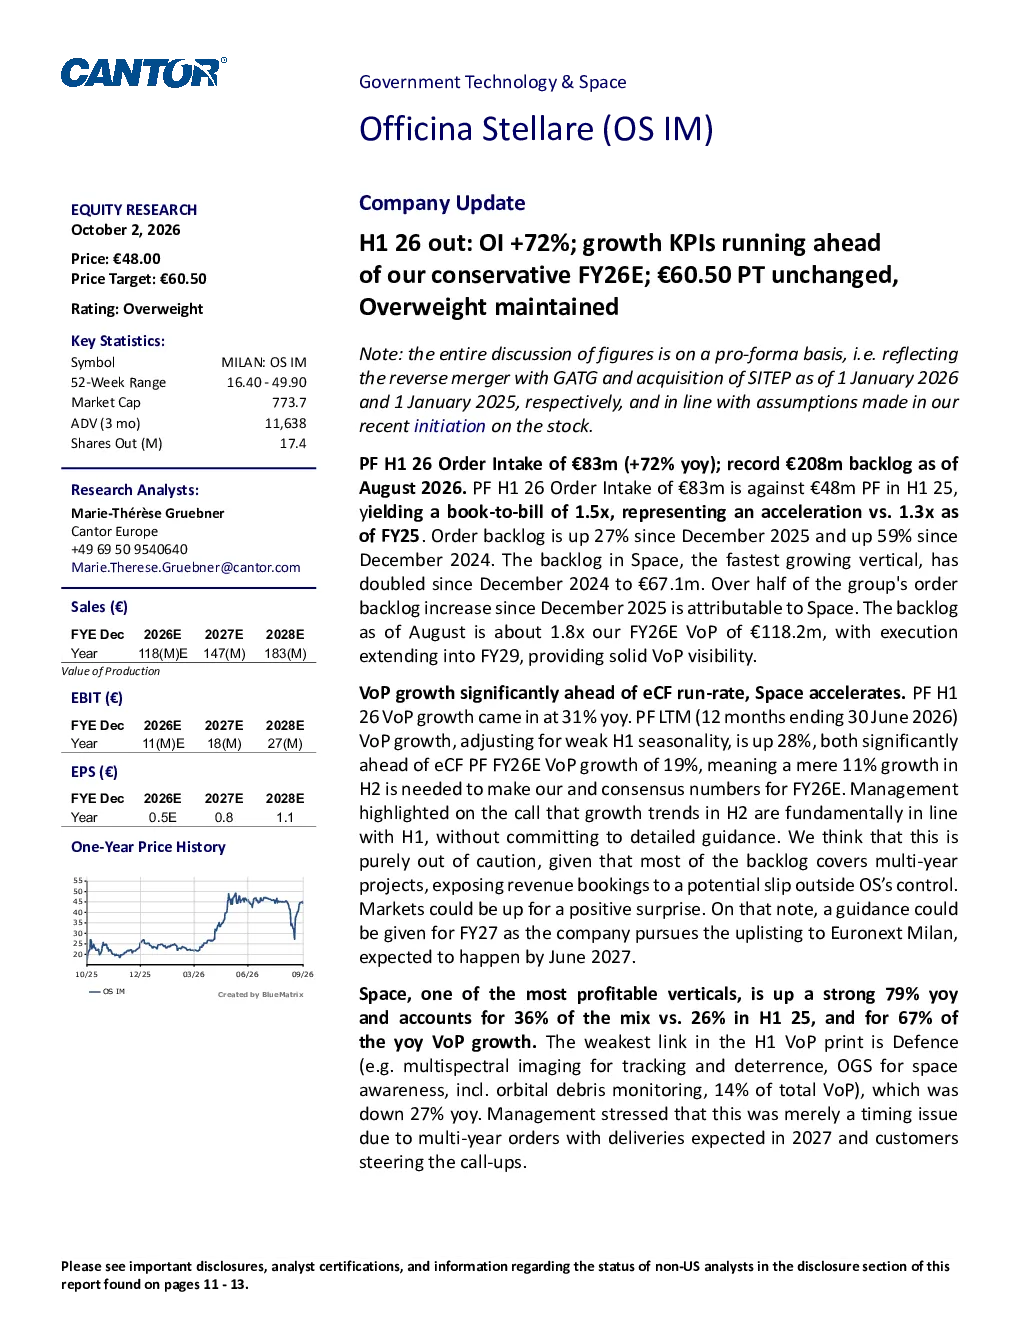
这份研报主要分析了意大利航空航天和国防技术集团Officina Stellare(OS)的业绩表现。报告显示,2026年上半年OS订单额同比增长72%,达到8300万欧元,积压订单也同比增长27%,达到2.08亿欧元。此外,报告还指出OS在太空、国防、量子网络等领域拥有独特的竞争优势,并服务于多个蓝筹客户。
当前太空和国防行业的发展趋势如何?
太空和国防行业正经历快速发展,特别是欧洲主权/安全连接政策推动下,从大型GEO卫星向大型LEO/MEO星座的转变加速。同时,国防和地球观测预算持续增长,为相关企业提供了广阔的市场空间。OS作为一家垂直整合的科技公司,在空间有效载荷、国防、安全通信和量子市场等领域具有显著优势,能够抓住这一历史性机遇。
研报重点分析了OS的哪些方面?
研报重点分析了OS的业务模式、市场地位和财务表现。报告指出,OS通过2026年与GATG的反向合并成为准主要地位公司,能够提供完整的任务关键系统。OS在太空领域表现尤为突出,2026年上半年同比增长79%,占产值增长的67%。此外,报告还分析了OS的财务数据,如2025年pro-forma产值、调整后EBITDA边际以及未来几年的增长预期。
根据研报,当前市场对OS的判断是什么?
根据研报,市场对OS的判断是积极乐观的。报告显示,OS的订单和产值均实现高速增长,远超市场预期。太空和国防领域的高增长潜力为OS提供了良好的发展前景。此外,OS拥有强大的技术实力和蓝筹客户群,能够有效应对市场变化。尽管存在一定的风险,但OS的整体发展前景被看好。
研报提到了哪些风险因素?
研报提到了多个风险因素,包括整合和合并执行风险、积压订单和项目集中风险、营运资本强度和现金转换风险、所有权集中和自由浮动流动性风险、各细分市场利润率差异风险,以及监管、出口管制和地缘政治风险。此外,报告还指出防御领域存在交付时间推迟的问题,可能影响短期业绩表现。这些风险因素需要投资者密切关注。