猜你想问
Croda 2026年第三季度有机销售额增长预测核心内容是什么?
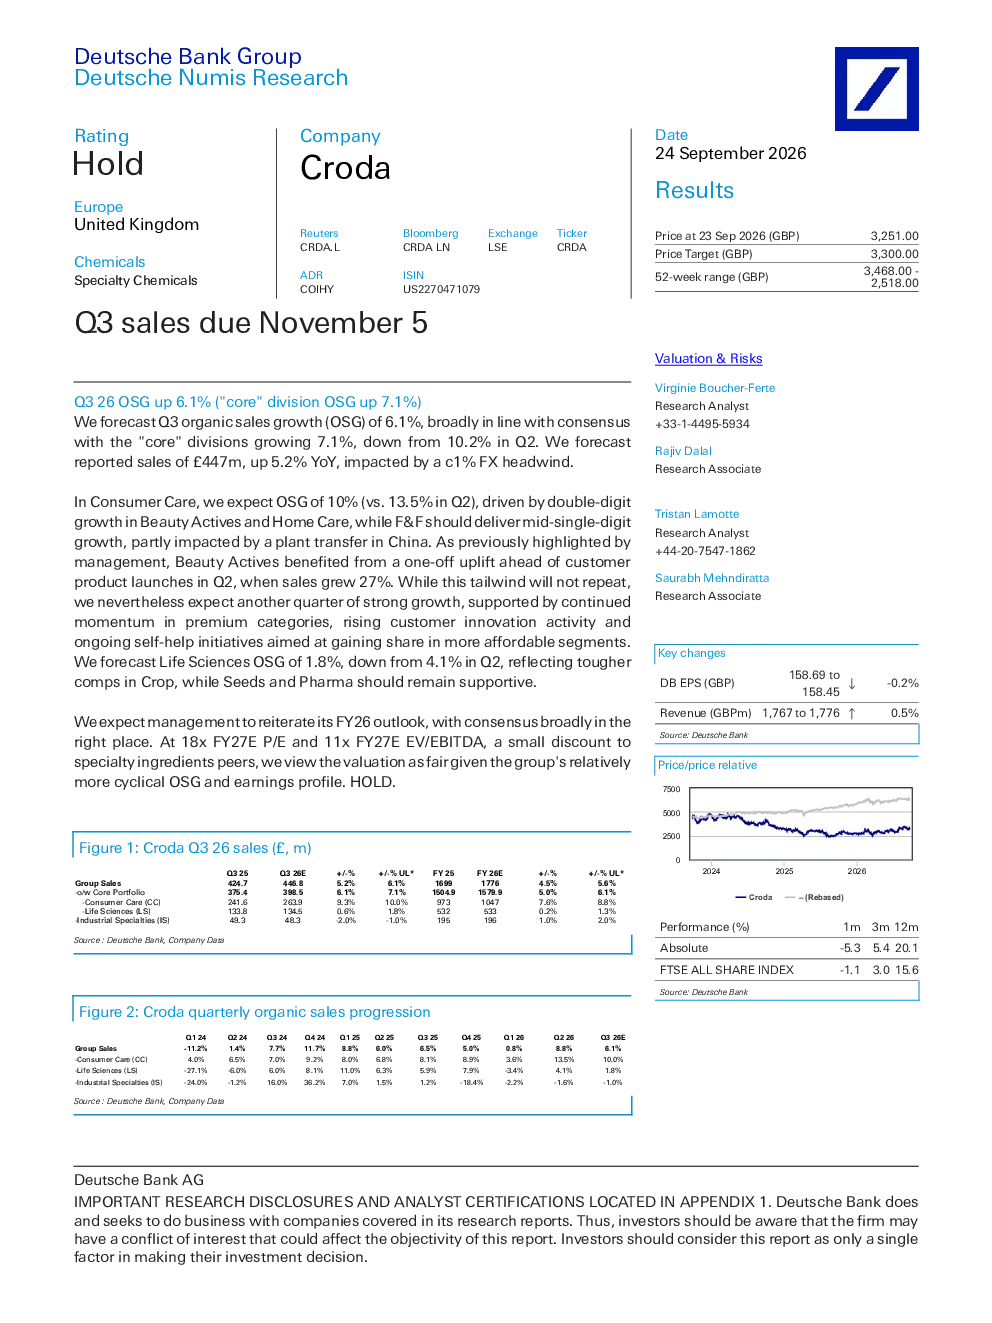
Croda预计2026年第三季度有机销售额(OSG)增长6.1%,与市场预期基本一致。核心业务部门增长7.1%,较Q2放缓。报告销售额预计4.47亿英镑,同比增长5.2%,受汇率不利影响。消费护理部门OSG增长10%,生命科学部门增长1.8%。Croda重申2026财年展望,市场预期基本准确。Deutsche Bank给予Croda“持有”评级,目标价3300英镑。
Croda所在赛道/报告分析方向有哪些发展趋势?
Croda消费护理部门受美容活性化和家居护理推动,OSG增长10%。快速时尚部门增长中个位数,受中国工厂转移影响。生命科学部门OSG增长放缓至1.8%,因作物部门竞争加剧,种子和制药部门支持。整体看,Croda业务受周期性影响,估值相对合理,P/E为18倍,EV/EBITDA为11倍,低于特种化学品同行。
Croda研报重点分析了哪些方向?
研报重点分析Croda第三季度有机销售额增长情况,核心业务增长放缓,消费护理和生命科学部门表现分化。消费护理部门增长强劲,生命科学部门受竞争影响放缓。Croda重申财年展望,Deutsche Bank维持“持有”评级。报告强调估值合理,但未涉及具体投资建议。
Croda市场现状判断如何?
CrodaQ3表现强劲但增长放缓,消费护理部门表现突出,生命科学部门增长承压。Croda估值相对合理,P/E为18倍,EV/EBITDA为11倍,低于同行。市场对Croda2026财年展望预期基本准确,Deutsche Bank给予“持有”评级。报告未提及具体市场风险,但强调业务周期性特征。
Croda研报有哪些风险提示?
研报未明确提及具体风险,但指出Croda业务受周期性影响较大,生命科学部门竞争加剧可能影响增长。快速时尚部门受中国工厂转移影响,需关注供应链稳定性。Croda估值虽合理,但需警惕行业竞争和汇率波动风险。报告强调业务部门表现分化,投资者需关注不同业务板块的动态变化。
你可能感兴趣
倍耐力(PIRC.MI)2026年第三季度预闭合:追踪约2.5%的有机增长
花旗2026-10-07
巴克莱-联合利华2026年第三季度预览:Q3有机销售增长目标5%
巴克莱银行2026-10-11
罗氏控股2026年第三季度预览:销售额符合预期,或上调每股收益指引
美银证券2026-10-08
第二季度有机销售额 + 15% ; 总体来说是一个混合袋 , 但我们认为中国的贸易实力很好
招银国际2023-08-04
财报点评:有机销售额增速大超预期,亚太区受疫情影响表现欠佳
富途证券2022-04-28
2018年第三季度有机增长强劲6%
德意志银行2018-10-26
家得宝2026年二季度业绩:销售额增长5.7% 专业业务创新获进展
未知机构2026-08-18
由于有机增长强劲以及SEL的整个季度贡献,2017财年第三季度利润同比增长17.8%
基础化工辉立证券2017-11-24