猜你想问
阿克苏诺贝尔东南亚装饰涂料业务出售给谁?售价多少?
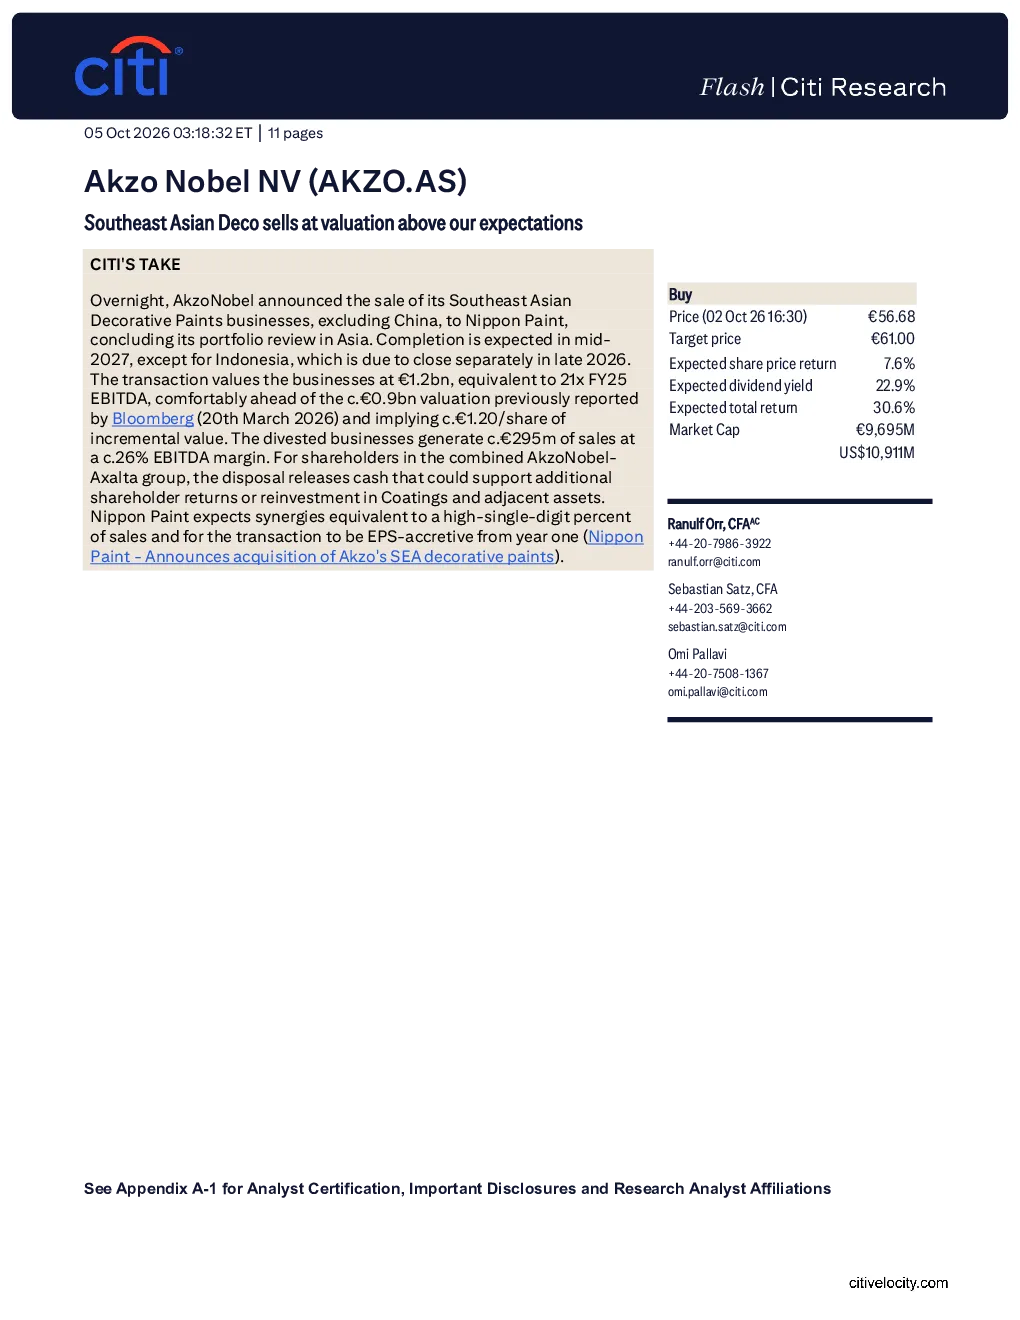
阿克苏诺贝尔宣布将其东南亚装饰涂料业务(除中国外)出售给Nippon Paint。交易作价12亿欧元,相当于2025财年EBITDA的21倍,高于Bloomberg此前报道的约9亿欧元估值。交易于2027年中期完成,除印度尼西亚外(预计2026年底完成)。该业务年销售额约2.95亿欧元,EBITDA利润率约26%
此次出售对阿克苏诺贝尔的财务影响如何?
出售将释放现金,可用于股东回报或涂料及相关资产的再投资。Nippon Paint预计协同效应相当于销售额的高个位数百分比,且交易从第一年起的每股收益将增加。基于与Axalta合并的可能性,无合并情景下的目标价(DCF模型,8%WACC,2.5%终端增长率)为每股67欧元
东南亚装饰涂料行业发展趋势如何?
东南亚装饰涂料行业呈现多元化发展趋势,本土品牌如Nippon Paint市场份额持续提升,外资品牌面临整合压力。技术创新和绿色环保成为行业焦点,数字化营销和渠道优化加速市场渗透。区域经济复苏带动需求增长,但需关注政策环境和竞争格局变化
阿克苏诺贝尔当前的市场表现如何?
阿克苏诺贝尔东南亚装饰涂料业务盈利能力较强,EBITDA利润率约26%。公司通过战略调整优化业务结构,聚焦核心市场提升运营效率。但经济波动、汇率变化及贸易保护主义对其业绩造成一定影响,需密切关注市场动态
研报提示哪些风险因素?
研报提示的主要风险包括经济前景不确定性、外汇环境波动及需求变化。关税和贸易紧张局势可能影响总需求,导致销量低于预期。与Axalta的合并存在失败风险,需关注整合进度和市场反应。中国市场复苏情况及协同效应实现程度也需持续跟踪
你可能感兴趣
收购阿克苏诺贝尔东南亚装饰涂料业务说明会要点
花旗2026-10-05
日本涂料控股收购阿克苏诺贝尔东南亚建筑涂料业务说明会
花旗2026-10-05
关于收购AKZA东南亚装饰漆业务的简报要点
花旗2026-10-05
季报点评:游戏业务经营业绩环比改善,影视业务产品售价低于预期
文化传媒国盛证券2024-10-31
业绩符合预期,工程涂料业务持续发力
基础化工长城国瑞证券2018-08-16
业绩高于预期,新型业务发展较快
医药生物群益证券2014-10-28
年度业绩预告点评:业绩高于预期,静待IDC和云计算业务发力
信息技术中泰证券2017-01-17
互联网支付业务持续发力,业绩高于预期
中泰证券2016-08-09
2020年半年报点评:集团营运利润增速高于预期,寿险业务持续承压
金融中泰证券2020-08-23