猜你想问
日本涂料控股收购阿克苏诺贝尔东南亚建筑涂料业务说明会核心内容是什么?
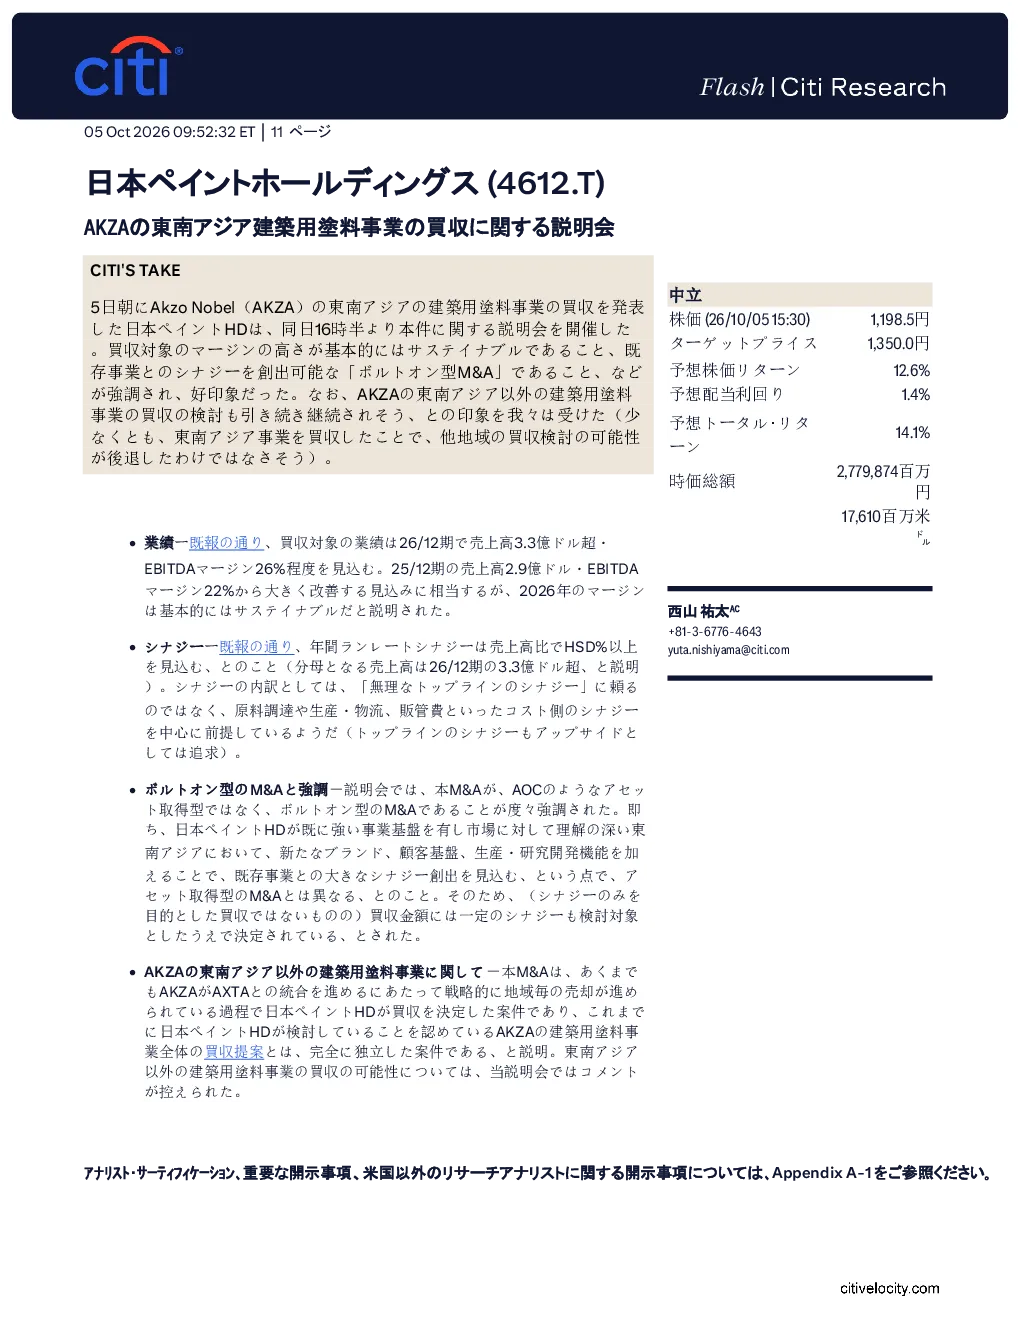
说明会介绍了日本涂料控股收购阿克苏诺贝尔东南亚建筑涂料业务的计划。收购对象预计2026财年销售额3.3亿美元以上,EBITDA利润率26%,较2025财年有显著改善。并购强调为“即插即用型”,将在东南亚地区实现与现有业务的协同。收购金额已考虑协同效应,但AKZA其他业务出售独立。
建筑涂料行业发展趋势如何?
建筑涂料行业发展趋势显示东南亚市场潜力大,企业通过并购整合资源、扩大市场份额成为主流。日本涂料控股此次收购正是看重该区域市场,通过协同效应提升竞争力。未来行业整合可能加速,技术革新和绿色环保产品将更受关注。
说明会重点分析了哪些方向?
说明会重点分析了收购业务的业绩预期、协同效应、并购模式及估值风险。业绩预期显示收购将显著改善财务表现;协同效应主要来自成本端,如采购、物流等;并购模式强调“即插即用”,实现快速整合;估值方面,目标股价为1,350日元,市盈率15倍,并提示了市场风险。
当前建筑涂料市场现状如何?
当前建筑涂料市场呈现区域分化特征,东南亚市场增长较快,企业积极布局。日本涂料控股通过收购快速切入该区域,并利用自身优势实现协同。中国市场需求存在不确定性,但仍是重要市场。国际市场方面,澳大利亚和欧洲市场表现分化,需关注其动态。
说明会提示了哪些风险?
说明会提示的主要风险包括中国市场需求低迷、澳大利亚和欧洲市场停滞、AOC的EPS贡献不及预期等。此外,市场环境变化也可能影响并购效果。需关注宏观经济形势、行业竞争格局及企业整合能力,这些因素可能影响收购后的实际表现。
你可能感兴趣
收购阿克苏诺贝尔东南亚装饰涂料业务说明会要点
花旗2026-10-05
花旗:阿克苏诺贝尔东南亚装饰涂料业务售价高于预期
花旗2026-10-05
上海医药:收购康德乐中国业务电话说明会纪要20171115
东兴证券2017-11-15
国君:东方雨虹携手德国DAW涂料集团说明会邀请
国泰君安证券2016-12-06
603737 三棵树 三棵树涂料股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-14
事件点评:控股下游型材公司,拓展建筑涂料市场
基础化工国泰君安证券2014-12-28
中泰地产建筑山东路桥2026年中报业绩说明会纪要
未知机构2026-08-28
国君:宏观建筑建材三季报掘金电话说明会邀请-中美极限施压,基建水泥舍我其谁
国泰君安证券2018-10-31
广发建筑 耿鹏智团队 北方国际 26H1业绩说明会摘要
未知机构2026-08-27
海隆控股:中国领先的钻杆和涂料业务
京华山一2011-03-11