猜你想问
研报下调中国铁建目标价的原因是什么?
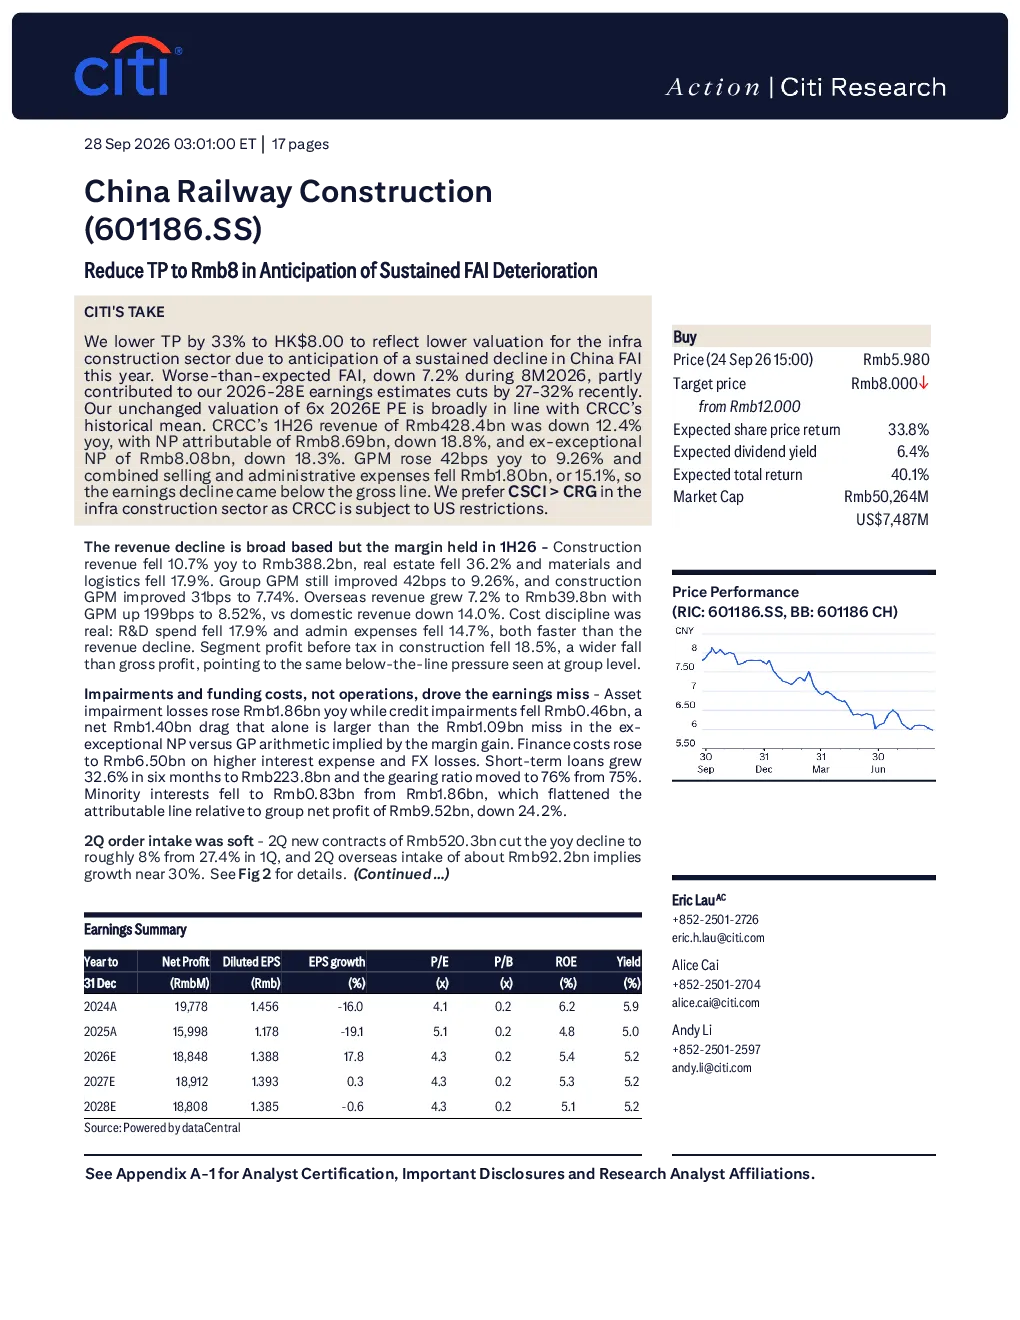
研报下调中国铁建目标价主要基于预期中国基础设施投资(FAI)将持续下降,导致基建板块估值降低。此下调幅度为33%,反映了公司2026-2028年盈利预测下调27-32%,主要受8月FAI预期不及预期(下降7.2%)的影响。公司2026年盈利预测仍维持6倍2026年预期市盈率,与CRCC历史均值基本一致。
中国基建行业未来发展趋势如何?
中国基建行业未来发展趋势受固定资产投资影响较大。报告指出,“十四五”规划期间铁路投资保持平稳但下行空间不大,公司看好城市交通、市政工程和环境业务等增长较快的板块。公司收入和合同额增长应继续快于FAI的适度增长,在份额提升的情况下,有望实现盈利增长。海外市场收入增长7.2%,毛利率上升199个基点。
报告重点分析了哪些方面?
报告重点分析了公司收入结构变化、盈利能力、成本控制及现金流情况。2026年上半年,建筑收入下降10.7%,房地产下降36.2%,材料物流下降17.9%,但毛利率上升42个基点至9.26%。海外收入增长7.2%,毛利率上升199个基点。研发支出、管理费用均下降,但资产减值损失上升18.6亿元人民币。
当前市场对基建板块的判断是什么?
当前市场对基建板块的判断显示固定资产投资预期下降,板块估值承压。报告指出,公司2026年上半年收入同比下降12.4%,净利润同比下降18.8%。尽管毛利率上升,但盈利下滑幅度低于毛利率。公司更偏好中国中铁国际(CSCI)而非中国中铁(CRG),因为CRCC受到美国制裁。
研报提示了哪些主要风险?
研报提示的主要风险包括中国公共FAI增长不及预期、经营利润率下降以及利息支出上升。报告指出,资产减值损失上升18.6亿元人民币,财务费用上升至65亿元人民币。短期贷款增长32.6%至2238亿元人民币,杠杆率上升至76%。此外,报告还提到中国地方政府融资平台(LGFV)违约风险上升等宏观风险。
你可能感兴趣
Gambol Pet (A) 1Q26业绩不及预期;短期逆风持续;目标价下调至45元人民币;重申跑输大市
美银证券2026-04-23
中芯国际目标价下调至8元,评级跑输大市
瑞士信贷2018-02-12
降至中性评级,目标价下调至8元
瑞士信贷2019-03-02
长城汽车评级降至沽售,目标价下调至8元
大和证券2017-07-28
超盈国际控股维持买入评级,目标价自8元下调至5.8元
大和证券2017-07-20
维持中性评级,目标价下调至8元
瑞士信贷2015-11-26
利丰降评级至持有,目标价下调至8元
德意志银行2015-05-27
宁波拓普(A)2026年第二季度业绩不及预期:受原材料成本上涨、高折旧及汇兑损失拖累,目标价下调至60元人民币
美银证券2026-08-28
TIMEE公司(215A JP):第二季度后的模型更新:因股价达到目标价而评级下调至持有
Jefferies2025-06-13
2018年第二季度回顾:行业需求可能疲软,目标价下调至25元人民币
家用电器德意志银行2018-08-24