猜你想问
这份研报主要讲了什么内容?
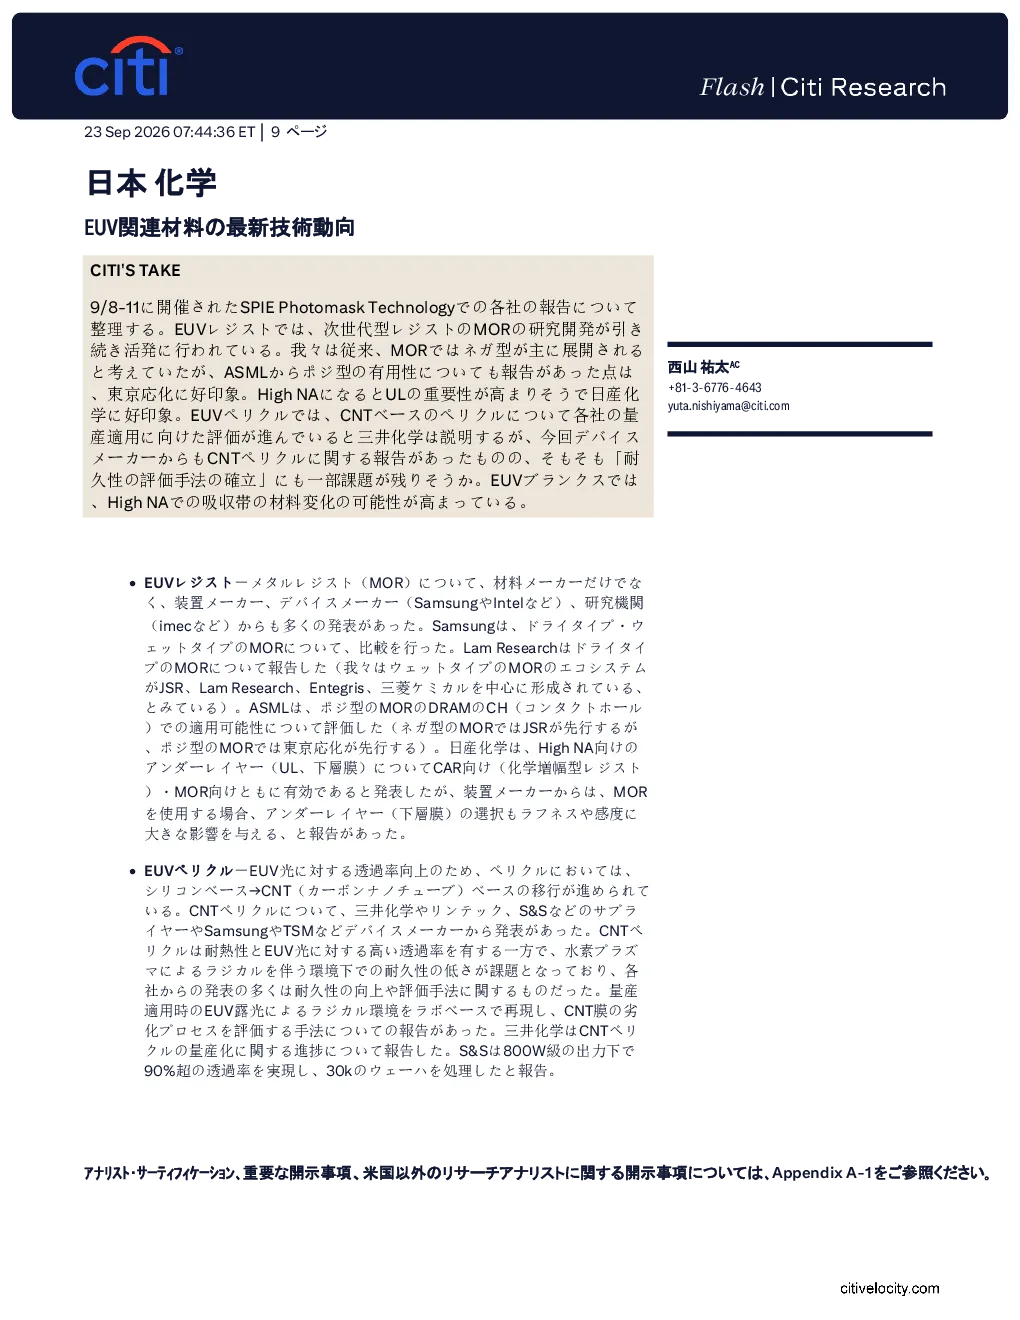
这份研报详细介绍了EUV相关材料的最新技术动向,主要涵盖EUVレジスト、EUVペリクル和EUVブランクス三个方面的研究进展。在EUVレジスト方面,MOR(金属有机树脂)的研究开发非常活跃,Samsung、Lam Research、ASML等企业进行了多种实验和评估,探讨了不同类型MOR的性能和应用场景。EUVペリクル方面,CNT(碳纳米管)基材料的应用成为焦点,三井化学、S&S等供应商展示了其在耐热性和透光率方面的优势,但也指出了在水素等离子体环境下耐久性不足的问题。EUVブランクス方面,AGC开发了兼具耐久性和光学性能的キャッピング层,同时High NA EUV技术推动了吸収层材料从Ta(钽)向Ru(钌)或Pt(铂)等低屈折率材料的转变,以解决3D Effects问题。研报全面梳理了材料技术前沿动态,为相关领域投资者提供了重要参考。
EUV材料赛道未来发展趋势如何?
EUV材料赛道未来发展趋势呈现多元化和技术升级并行的特点。在EUVレジスト领域,MOR材料将持续优化,重点解决耐热性和化学稳定性问题,以适应更先进的芯片制造工艺需求。EUVペリクル方面,CNT基材料有望成为主流,但需要克服氢等离子体环境下的耐久性挑战,预计未来将围绕材料改性展开深入研究。EUVブランクス领域,Low n材料(如Ru、Pt)的应用将成为关键突破方向,这将显著提升High NA EUV系统的成像精度,推动半导体设备向更高分辨率发展。整体来看,材料性能的极限突破、量产工艺的成熟化以及跨领域技术的协同创新将是该赛道的主要发展方向。
研报重点分析了哪些方向?
研报重点分析了EUV材料技术的三个核心方向:首先是EUVレジスト的技术突破,包括MOR材料的种类(干法/湿法)、性能对比以及在不同应用场景下的适配性研究,特别关注了日産化学在High NA EUV下的アンダーレイヤー(UL)材料开发进展。其次是EUVペリクル的产业化进程,重点跟踪了CNT基材料的耐久性提升方案和供应商(三井化学、S&S)的技术验证成果,揭示了其在800W级高功率输出下的应用潜力。最后是EUVブランクス的材料替代趋势,分析了AGC的キャッピング层技术、imec的Ru基掩模研究,以及Ta向Ru/Pt等Low n材料的迁移逻辑,强调了材料特性对High NA EUV成像质量的关键影响。
当前EUV材料市场现状如何?
当前EUV材料市场呈现技术密集型竞争格局,材料供应商、设备制造商和芯片代工厂围绕EUV工艺需求展开紧密合作。在EUVレジスト领域,MOR材料已进入实用化阶段,但不同厂商的技术路线存在差异,Samsung和Lam Research在干法MOR方面表现突出。EUVペリクル市场正加速向CNT基材料迁移,三井化学和S&S等供应商通过持续研发提升产品性能,但量产规模仍需进一步验证。EUVブランクス领域,Low n材料的应用尚未完全成熟,但已有明确的技术路线图,AGC和imec等企业通过新材料开发积极布局High NA EUV市场。整体来看,该市场处于技术快速迭代期,头部企业凭借技术积累占据优势,但新进入者仍有机会通过差异化创新实现突破。
投资EUV材料领域需注意哪些风险?
投资EUV材料领域需关注多重风险。技术迭代风险方面,EUV材料技术更新速度快,现有产品可能因下一代工艺需求变化而贬值,例如MOR材料的性能要求可能持续提升,导致研发投入加大但回报周期延长。产业化风险方面,EUVペリクル材料在水素等离子体环境下的耐久性仍是瓶颈,若未能及时解决可能影响供应链稳定性。市场竞争风险方面,材料领域参与者众多,包括三井化学、S&S等传统化工企业以及东京応化等专业机构,竞争加剧可能压缩利润空间。政策风险方面,EUV设备和技术高度依赖国际供应链,地缘政治因素可能影响技术引进和产能扩张。此外,High NA EUV对材料性能要求极高,研发失败或进度不及预期也是重要风险点。