猜你想问
这份研报的核心内容是什么?
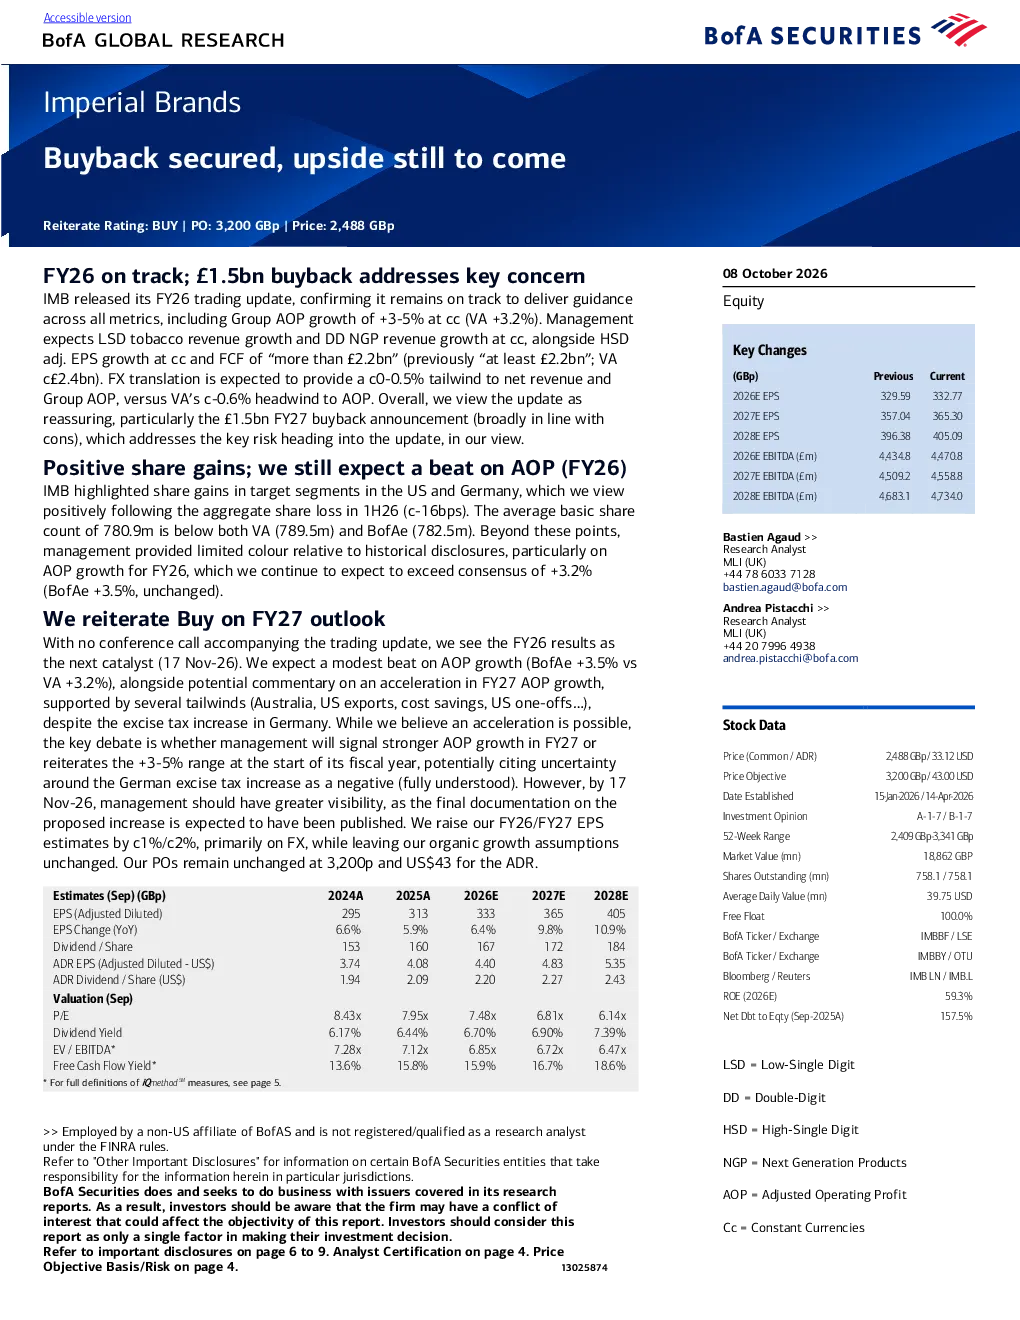
这份研报主要分析了帝国品牌公司发布的FY26年度业绩更新,确认公司仍将按计划实现所有指标,包括集团调整后营业利润(AOP)增长3-5%。报告还提到了公司宣布的27亿英镑FY27股票回购计划,认为这解决了更新前的主要风险。此外,研报还强调了公司在美国和德国的目标细分市场中的份额增长,以及管理层对未来业绩的指引。
报告对赛道/行业发展趋势有何分析?
报告指出,帝国品牌公司在低单数(LSD)香烟收入增长、双位数(DD)非吸烟类产品(NGP)收入增长方面表现强劲,这反映了行业向非吸烟类产品转型的趋势。同时,报告也提到了美国和德国市场份额的增长,显示公司在关键市场的竞争力有所提升。不过,报告也提醒投资者关注德国的excise tax上涨可能带来的负面影响。
研报重点分析了哪些方向?
研报重点分析了帝国品牌公司FY26的业绩表现,特别是AOP增长情况,并预计将超过市场预期。此外,报告还关注了公司FY27的AOP增长预期,以及管理层是否会暗示更强的增长。报告还讨论了公司通过股票回购和股息为投资者提供的现金回报,以及公司未来的EPS增长率预期。
报告对市场现状有何判断?
报告认为,帝国品牌公司最近的股价下跌代表了有吸引力的切入点。虽然26年上半年表现疲软,但这是受多个一次性因素影响,而非根本性业务恶化。报告强调公司强劲的现金产生能力,以及通过股息和股票回购为投资者提供的回报。此外,报告还指出公司能够实现2026-30e约10%的吸引人EPS增长率。
研报提到了哪些风险提示?
报告指出,帝国品牌公司的目标价上行风险包括行业监管压力缓和、combustibles和/或Next Generation Products(NGPs)销售增长强于预期、可燃品市场份额下降速度慢于预期、更实质性的股票回购以及成本节约举措执行强劲。而目标价的下行风险则包括监管压力加剧、combustibles和NGPs销售表现弱于预期,以及成本节约实现速度慢于预期。