猜你想问
墨西哥金融股目标价为何被下调?
由于风险无息利率上升,分析师下调了墨西哥金融股的目标价,具体涉及Gentera和Bajío等公司。这一调整反映了市场对利率变动和宏观经济环境的敏感性,投资者需关注后续利率走势对金融股估值的影响。
墨西哥银行业贷款增长情况如何?
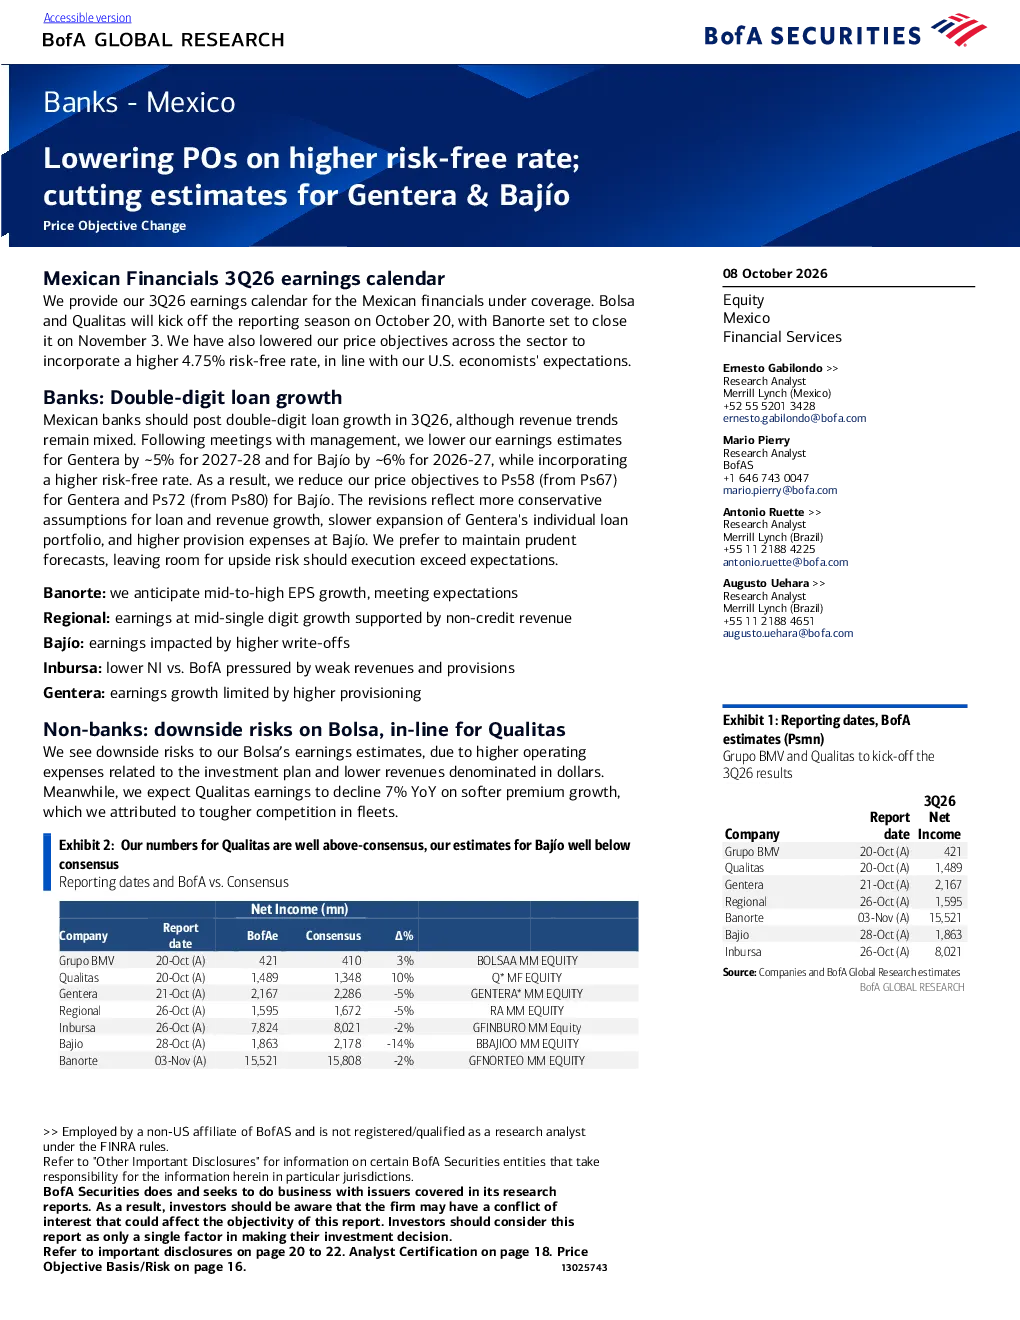
墨西哥银行预计在2026年第三季度实现两位数的贷款增长,但收入趋势仍不稳定。Banorte、Regional等银行展现出多元化收入来源和良好盈利能力,而Bajío的盈利受更高冲销影响。整体来看,贷款增长与经济活动密切相关,需持续跟踪行业动态。
研报对墨西哥非银行板块有何分析?
研报指出墨西哥非银行板块存在盈利下调风险,Bolsa的净收入可能受运营支出增加和美元收入下降影响,Qualitas的保费收入预计温和增长但损失率上升。这些变化与宏观经济环境和行业竞争格局密切相关,投资者需关注相关公司的风险控制能力。
当前墨西哥银行业市场状况怎样?
墨西哥银行业市场呈现分化态势,部分银行如Banorte和Regional展现出稳健的盈利能力,而Bajío等面临盈利压力。同时,风险无息利率的上调对银行估值产生直接影响,市场整体需关注利率变动和资产质量变化带来的潜在风险。
研报提示哪些投资风险?
研报提示投资者关注墨西哥银行业面临的利率风险、资产质量风险和盈利稳定性风险。部分银行如Inbursa和Bajío的冲销费用较高,Bolsa和Bajío的盈利存在下调风险,投资者需谨慎评估各公司的风险收益特征。
你可能感兴趣
博通-上调盈利预测 下调目标价 因前沿客户业务敞口提升
未知机构2026-09-04
令人失望的第三季度;预测和目标价削减
金融交银国际2015-01-09
银行业疫情后期的银行5:十二年未动的超额存准利率,因何下调?
金融东吴证券2020-04-05
Sunny Optical Technology Group 因智能手机疲软下调目标价 保留对汽车的买入
华泰金融2022-07-01
下调2022-24E盈利预测及目标价,维持“持有”评级
浦银国际2022-12-07
霸王茶姬(CHA.O)2Q26E财报预览:下调目标价及盈利预测
花旗2026-07-21
下调盈利预测及目标价
中泰国际2024-01-26
下调2022-24E盈利预测,维持“持有”评级及目标价
浦银国际2022-09-01
销售放缓令目标价及预测下调
招银国际2018-11-22
2季度流水弱于预期,下调盈利预测及目标价,维持买入
交银国际2026-07-17