猜你想问
南海南9044的研报核心内容是什么?
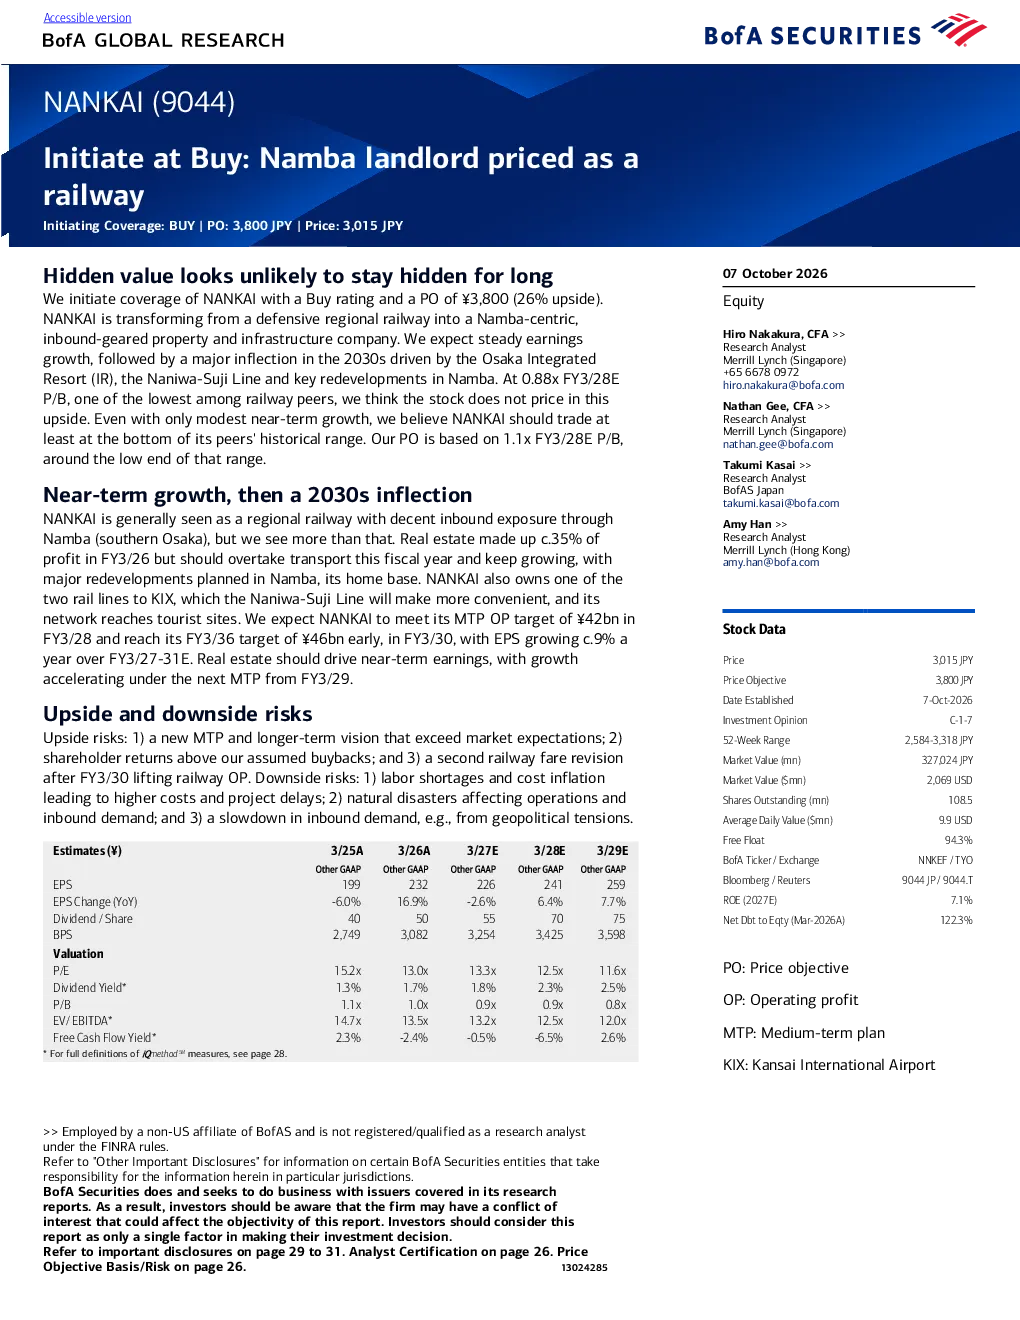
南海南9044的研报指出公司正从区域铁路转型为以难波为中心、面向入境客流的房地产和基础设施公司。预计公司将持续稳定增长,并在2030年代因大阪综合度假区(IR)、难波-住吉线及难波地区再开发项目出现重大拐点。目前目标经营利润(OP)为420亿日元,预计2030年达460亿日元,房地产贡献占比将提升至约42%。
南海南所在的赛道发展趋势如何?
南海南所在的区域铁路向地产及基础设施转型趋势明显,尤其在日本入境客流增加背景下,以难波等核心区域为支点的商业地产和旅游基础设施项目具有增长潜力。大阪IR、难波-住吉线等重大基建项目将带动区域价值提升,推动公司房地产业务利润占比持续提高,预计2030年OP达420亿日元,提前两年实现460亿日元的长期目标。
研报重点分析了南海南的哪些方面?
研报重点分析了南海南从铁路为主向地产和基础设施并重的业务转型战略,以及该转型对经营利润和每股收益(EPS)的积极影响。关键数据显示,房地产业务利润占比将从2026财年的约35%提升至2030年的约42%,OP目标提前六年实现。同时,研报关注了公司在大阪IR、难波-住吉线等项目的潜在增长动力,以及这些项目对公司整体业绩的贡献。
南海南的市场现状如何被判断?
南海南的市场现状被判断为具有转型潜力与估值优势。公司当前市净率(P/B)约为0.88倍,低于铁路同行,显示出估值吸引力。房地产业务利润占比提升和OP目标提前实现,反映了公司战略调整的有效性。此外,大阪IR、难波-住吉线等项目的推进,预示着公司未来增长动力强劲,市场对其转型前景持积极看法。
研报对南海南有哪些风险提示?
研报对南海南的风险提示主要集中在转型执行风险和市场环境不确定性。业务转型涉及铁路、地产、基础设施等多个领域,执行过程中可能面临整合挑战和资源分配压力。同时,日本经济复苏速度、入境客流波动以及房地产市场竞争等因素,可能影响公司战略目标的实现。此外,政策变动和项目开发进度也可能带来不确定性,需持续关注。