猜你想问
巴克莱研报对利马克水泥的核心观点是什么?
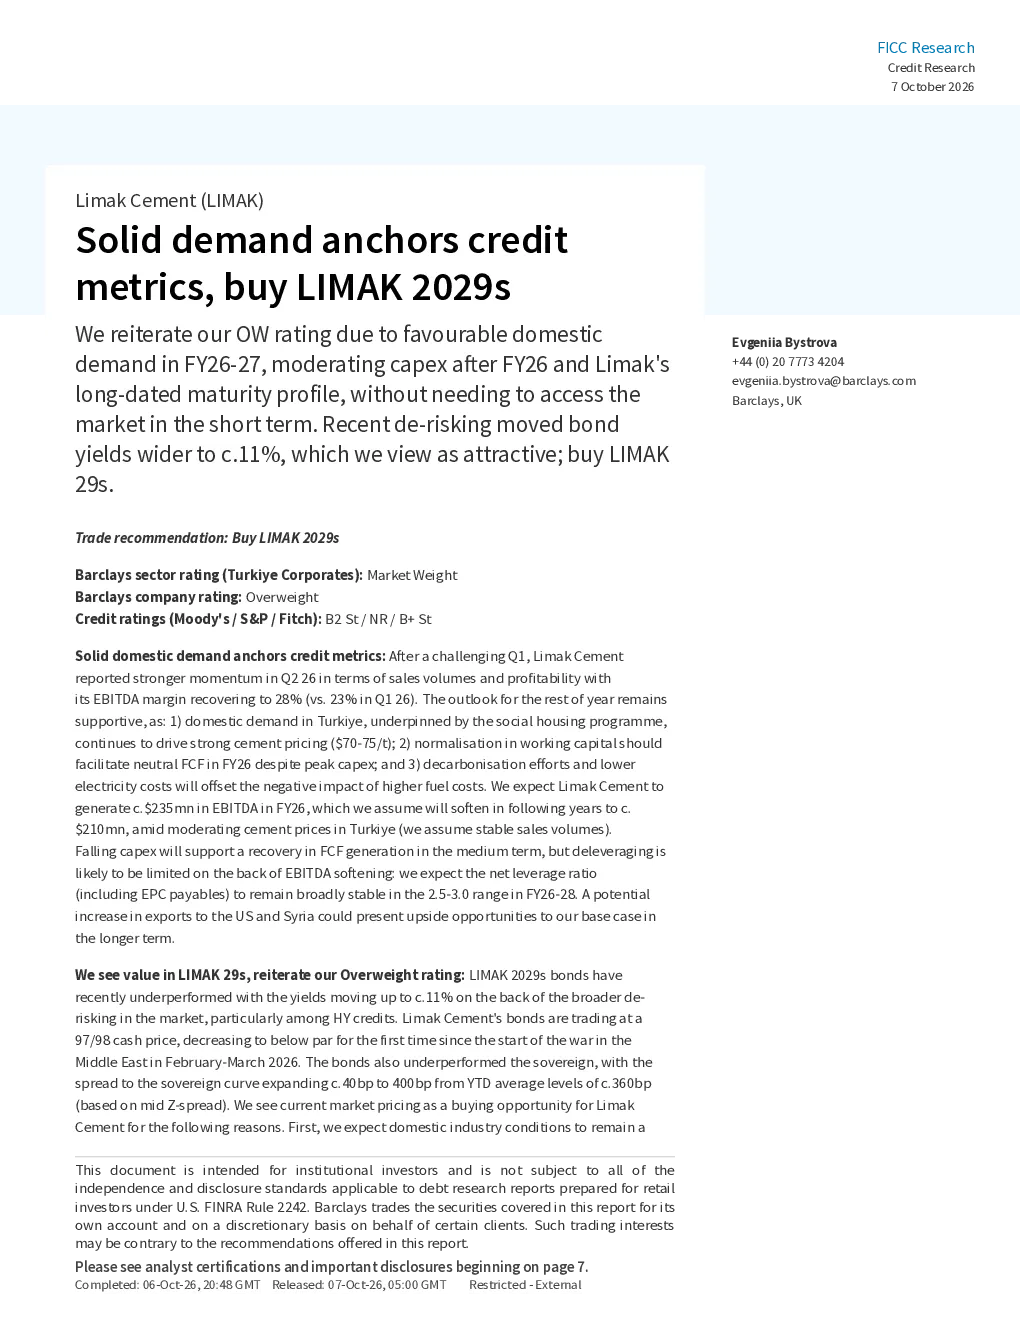
巴克莱研报指出,利马克水泥受益于土耳其国内强劲需求,特别是社会住房计划推动的水泥价格上涨,以及脱碳化努力和电力成本降低,其信用指标得到支撑。预计2026财年EBITDA约为2.35亿美元,随后将温和至2.1亿美元,得益于水泥价格下降和资本支出减少。预计2026财年自由现金流将保持中性,但2027-2028财年将转为正值,为行业可能出现的疲软提供缓冲。预计净杠杆率在2026-2028财年将保持在2.5-3.0倍的范围内,因为EBITDA的温和。LIMAK 2029s债券收益率近期上升至约11%,当前市场定价具有吸引力。
土耳其水泥行业的发展趋势如何?
土耳其水泥行业受益于国内需求强劲,尤其是社会住房计划推动的水泥价格上涨。预计2026财年土耳其国内水泥需求预计为7500-7750美元/吨,支撑行业增长。同时,脱碳化努力和电力成本降低也为水泥企业带来成本优势,进一步推动行业健康发展。然而,行业也面临需求疲软、TRY贬值和国内政治发展带来的潜在风险。
报告重点分析了利马克水泥的哪些方面?
报告重点分析了利马克水泥的信用指标和财务状况。指出其受益于土耳其国内需求强劲和成本优势,信用指标得到支撑。预计2026财年EBITDA约为2.35亿美元,随后将温和至2.1亿美元,自由现金流在2027-2028财年将转为正值。报告还分析了其净杠杆率预计在2026-2028财年将保持在2.5-3.0倍的范围内,以及LIMAK 2029s债券的市场定价。
利马克水泥当前的市场状况如何?
利马克水泥当前市场状况受益于土耳其国内需求强劲和成本优势,信用指标得到支撑。预计2026财年总收入约为8.8亿美元,EBITDA约为2.35亿美元。LIMAK 2029s债券当前交易价格为97-98美元,收益率上升至约11%。报告认为当前市场定价具有吸引力,但需关注土耳其国内需求疲软、TRY贬值和国内政治发展带来的潜在风险。
研报提示了哪些投资风险?
研报提示了利马克水泥面临的投资风险,包括土耳其国内需求疲软可能影响水泥价格和销量,TRY贬值可能增加财务负担,以及国内政治发展可能带来不确定性。此外,行业整体可能出现的疲软也可能影响利马克水泥的财务表现。尽管存在这些风险,但利马克水泥的长期限债务结构和强劲的流动性状况,以及其不会在短期内进行融资的计划,使其成为具有吸引力的投资标的。