猜你想问
这份研报的核心内容是什么?
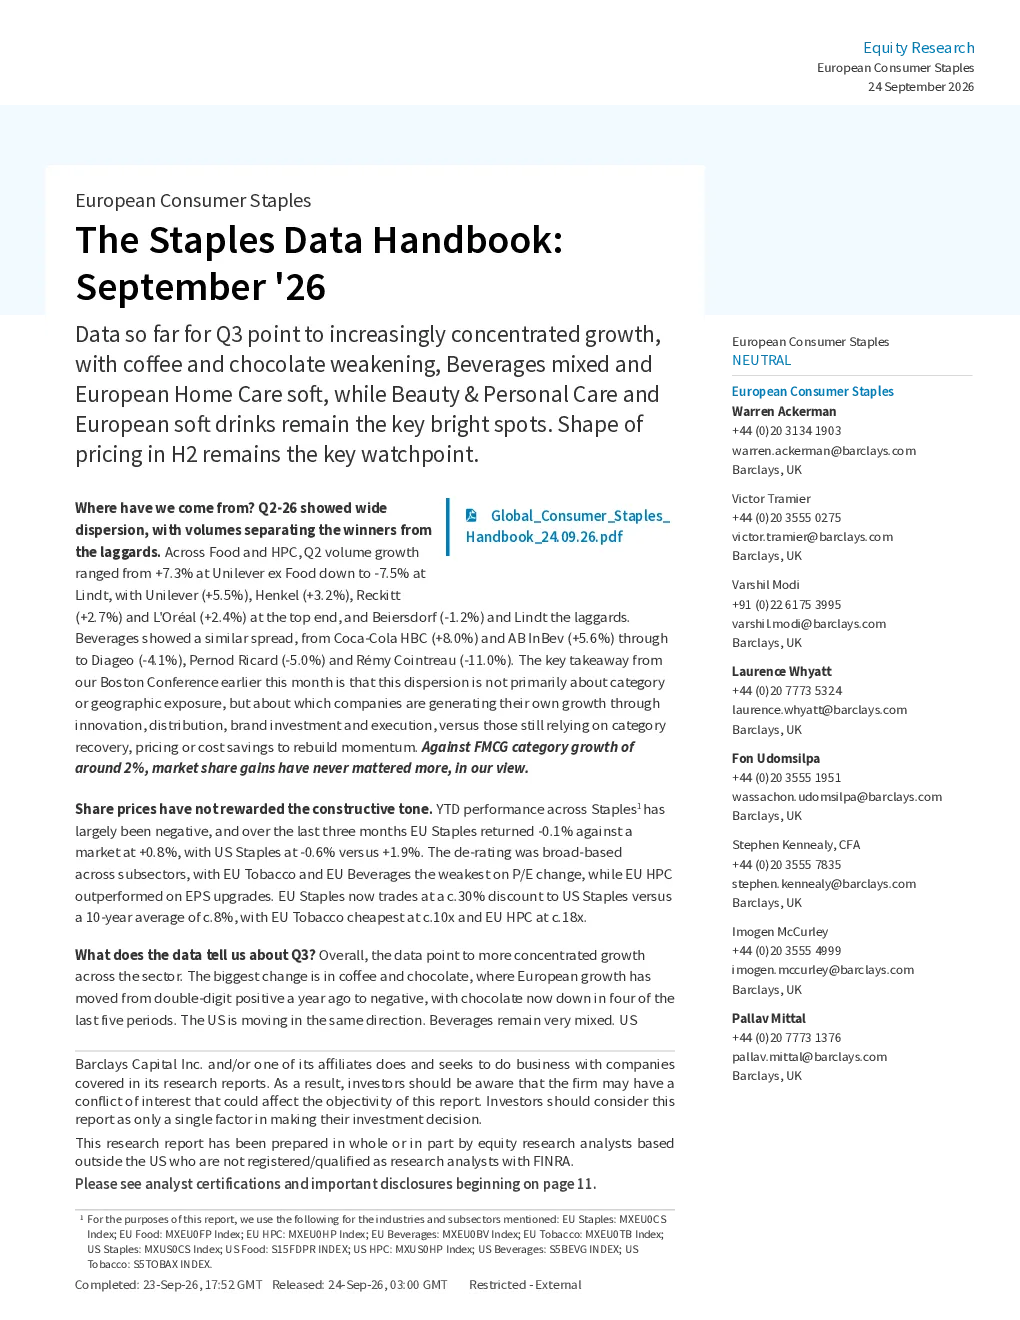
这份研报主要分析了欧洲必需消费品行业在2026年9月的数据,重点关注了快消品行业的增长趋势和关键驱动因素。报告发现,咖啡和巧克力增长放缓,饮料表现混合,欧洲家居护理疲软,而美妆个护和欧洲软饮料仍是关键增长点。报告还强调了下半年价格走势是关键关注点,并分析了不同公司在创新、分销、品牌投资和执行力方面的表现差异。
欧洲快消品行业的主要发展趋势是什么?
欧洲快消品行业的主要发展趋势包括增长日益集中,咖啡和巧克力增长放缓,饮料表现混合,欧洲家居护理疲软,而美妆个护和欧洲软饮料仍是关键增长点。报告还指出,食品和个护领域的销量增长存在广泛差异,一些公司通过创新和品牌投资实现增长,而另一些公司则依赖类别复苏和成本节约。此外,美国和欧洲在美妆个护和家居护理类别上存在明显差距,反映了不同的促销环境和市场表现。
研报重点分析了哪些方向?
研报重点分析了欧洲必需消费品行业的多个方面,包括食品、个护和饮料类别的增长趋势和表现。报告详细分析了咖啡、巧克力、饮料、美妆个护、家居护理和软饮料等关键品类的市场动态,并探讨了不同公司在创新、分销、品牌投资和执行力方面的表现。此外,报告还关注了美国和欧洲市场之间的差异,特别是在美妆个护和家居护理类别上。
当前欧洲快消品市场的现状如何?
当前欧洲快消品市场的现状显示增长日益集中,咖啡和巧克力增长放缓,饮料表现混合,欧洲家居护理疲软,而美妆个护和欧洲软饮料仍是关键增长点。食品和个护领域的销量增长存在广泛差异,一些公司通过创新和品牌投资实现增长,而另一些公司则依赖类别复苏和成本节约。美国和欧洲在美妆个护和家居护理类别上存在明显差距,反映了不同的促销环境和市场表现。此外,报告还关注了下半年价格走势和新兴市场增长等关键关注点。
研报提到了哪些风险提示?
研报提到了几个关键风险提示,包括下半年价格走势的不确定性、欧洲家居护理的促销环境、新兴市场增长能否持续、流感和感冒季节的形态、巴西的 excise 税以及中国的情况。报告还指出,不同公司在创新、分销、品牌投资和执行力方面的表现差异可能导致市场进一步分化,需要关注这些因素对行业整体的影响。此外,美国和欧洲市场之间的差异也可能带来新的挑战和机遇。