猜你想问
赛诺菲首次覆盖研报的核心内容是什么?
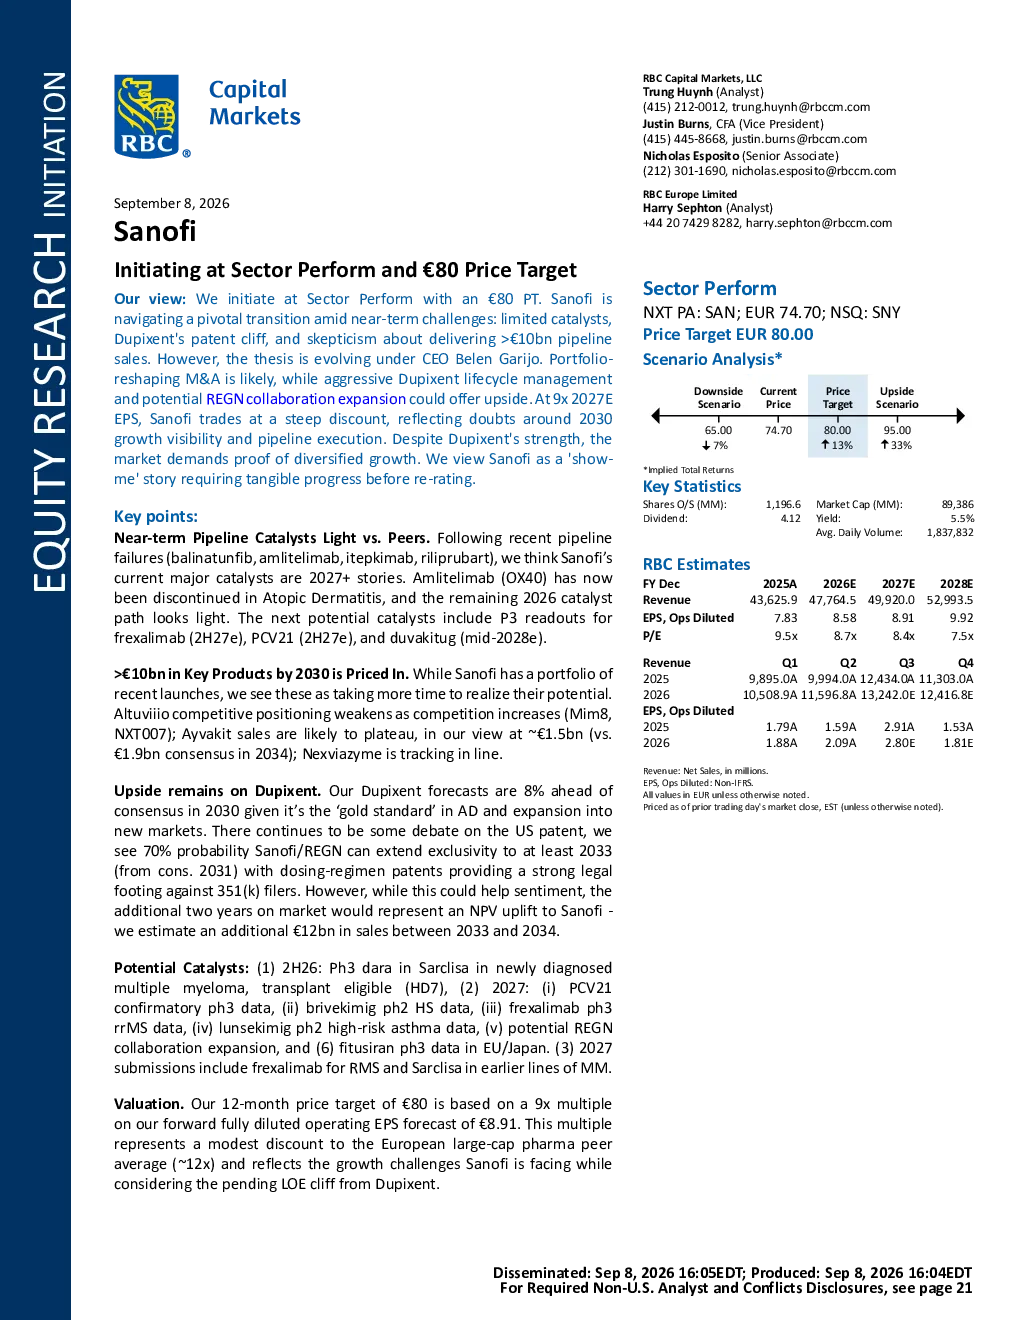
RBC Europe Limited 于 2026 年 9 月 8 日发布研报首次覆盖赛诺菲,给予“行业表现”评级,目标价 80 欧元。报告指出赛诺菲处于关键转型期,短期面临缺乏催化剂、Dupixent 专利悬崖及管线销售额不确定性等挑战。CEO Belen Garijo 领导下,公司战略正演变,可能通过并购重塑组合,并积极管理 Dupixent 生命周期,同时扩大与 REGN 合作。目标价基于 9 倍 2027 年预期 EPS,反映当前估值逻辑。
赛诺菲所处赛道的发展趋势如何?
赛诺菲所处制药行业正经历专利悬崖与管线价值验证的双重挑战。Dupixent 作为赛诺菲核心产品,预计 2030 年前贡献约 10 亿欧元销售额,但专利保护至 2033 年,美国和欧盟生物类似药或于 2031-2032 年获批,需警惕市场排他性减弱风险。同时,疫苗业务面临 PCV 市场激烈竞争,Beyfortus 增长潜力有限。行业整体需关注创新管线能否兑现预期,以及并购整合能否提升核心竞争力。
研报重点分析了赛诺菲的哪些方面?
研报重点分析了赛诺菲的短期催化剂、管线价值、核心产品生命周期及战略转型方向。报告指出短期催化剂有限,主要预期 2027 年后出现;15 个关键增长产品可能难以达成风险调整销售目标;疫苗业务前景不明朗,需关注 PCV 市场竞争与 Beyfortus 增长潜力;Dupixent 生命周期管理及与 REGN 合作或带来上行空间;新 CEO、并购及合作能否实现转型仍需观察,当前被视为“展示型”故事。
当前赛诺菲的市场状况如何被判断?
赛诺菲市场状况呈现短期承压与长期转型并存的局面。短期面临 Dupixent 专利临近、疫苗业务竞争加剧、管线兑现能力存疑等多重压力,估值 9 倍 P/E 反映了专利悬崖风险与有限催化剂日历。长期来看,公司正积极通过战略调整应对挑战,包括组合重塑、生命周期管理及外部合作,但转型效果仍需时间验证,当前评级“行业表现”体现中性预期。
研报提示了哪些风险?
研报提示赛诺菲面临多重风险:短期催化剂不足可能导致股价承压;Dupixent 专利悬崖及生物类似药竞争可能侵蚀核心产品销售额;管线价值存在不确定性,15 个关键增长产品或难达目标;疫苗业务竞争激烈,Beyfortus 增长潜力有限;新 CEO 及战略转型能否成功存在变数,需警惕执行风险;当前“展示型”故事下,实质性进展前可能维持现有评级,投资者需关注政策变化及竞争格局动态。