猜你想问
中釉萤光玻璃片研报主要分析了哪些业务群?
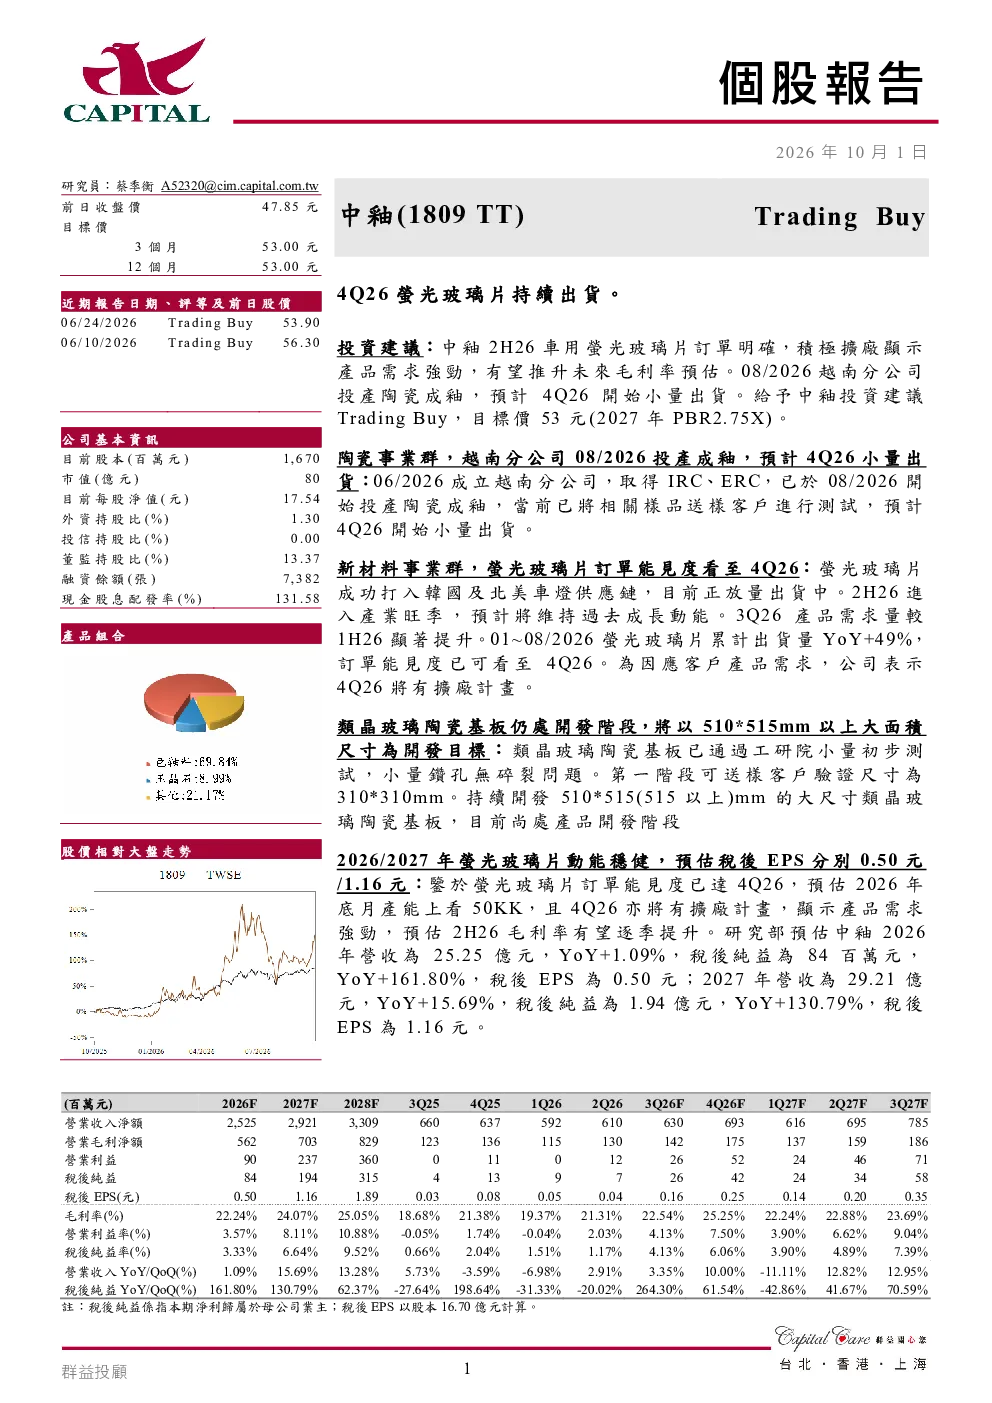
研报围绕中釉三大业务群:陶瓷、建材和新能源材料展开。陶瓷事业群关注越南分公司投产及AI技术应用;建材事业群聚焦结晶化玻璃签约大型建案;新材料事业群重点分析荧光玻璃片放量出货、类晶玻璃陶瓷基板及全固态电池材料研发进展。
萤光玻璃片赛道目前的发展趋势如何?
萤光玻璃片已打入韩国及北美车灯供应链,2026年进入生产旺季,订单能见度达4Q26。中釉计划4Q26扩厂应对需求,YoY出货量增长49%。类晶玻璃陶瓷基板及全固态电池材料处于研发阶段,显示赛道持续创新。
研报最关注中釉的哪些业务方向?
研报重点分析荧光玻璃片放量出货及扩厂计划,显示产品需求强劲,预计将推升毛利率。建材事业群持续签约大型建案,矿物节能涂料取得区域认证。新能源材料方面,类晶玻璃陶瓷基板及全固态电池材料研发取得初步进展。
从市场现状看萤光玻璃片行业有何特点?
萤光玻璃片已实现规模化出货,订单能见度达4Q26,显示市场需求稳定增长。中釉积极扩厂以匹配产能需求,竞争者包括中国、意大利及西班牙釉药厂商。行业正加速向车灯等高端应用领域渗透。
研报提示哪些潜在风险需关注?
荧光玻璃片扩厂需持续投入资本支出,产能扩张可能面临技术瓶颈。类晶玻璃陶瓷基板及全固态电池材料研发存在不确定性,技术问题可能影响商业化进程。此外,原材料价格波动及市场竞争加剧也需持续监控。
你可能感兴趣
中鋼 (2002 TT, NT$19.1) - 淡季導致利差縮小,惟4Q26旺季仍可期
钢铁富邦投顧2026-07-23
仁宝电脑(2324):仁宝电脑(2324 TT):持有个人电脑出货前景落后于行业
汇丰银行2025-05-15
中釉业绩说明会2026-09-11
未知机构2026-09-11
元大金融控股(2885 TT)买入:转型中
金融汇丰银行2016-08-16
港股公司信息更新报告:Q1业绩超预期,海外业绩持续向上及TT拐点已至
开源证券2024-05-14
远东(4904 TT):购买:改进的KPI和持续良好的成本控制
信息技术汇丰银行2016-07-28
锌铅:反弹机会难得 1809引领后市
方正中期期货2018-08-27
单边5300以下布局1809合约 5-9反套平水附近入场
信达期货2017-12-25
纺织制造行业:郑棉1809涨停提升市场关注度,短中长期棉纺龙头配置价值凸显
纺织服装东吴证券2018-05-17