猜你想问
金钼股份研报核心内容是什么?
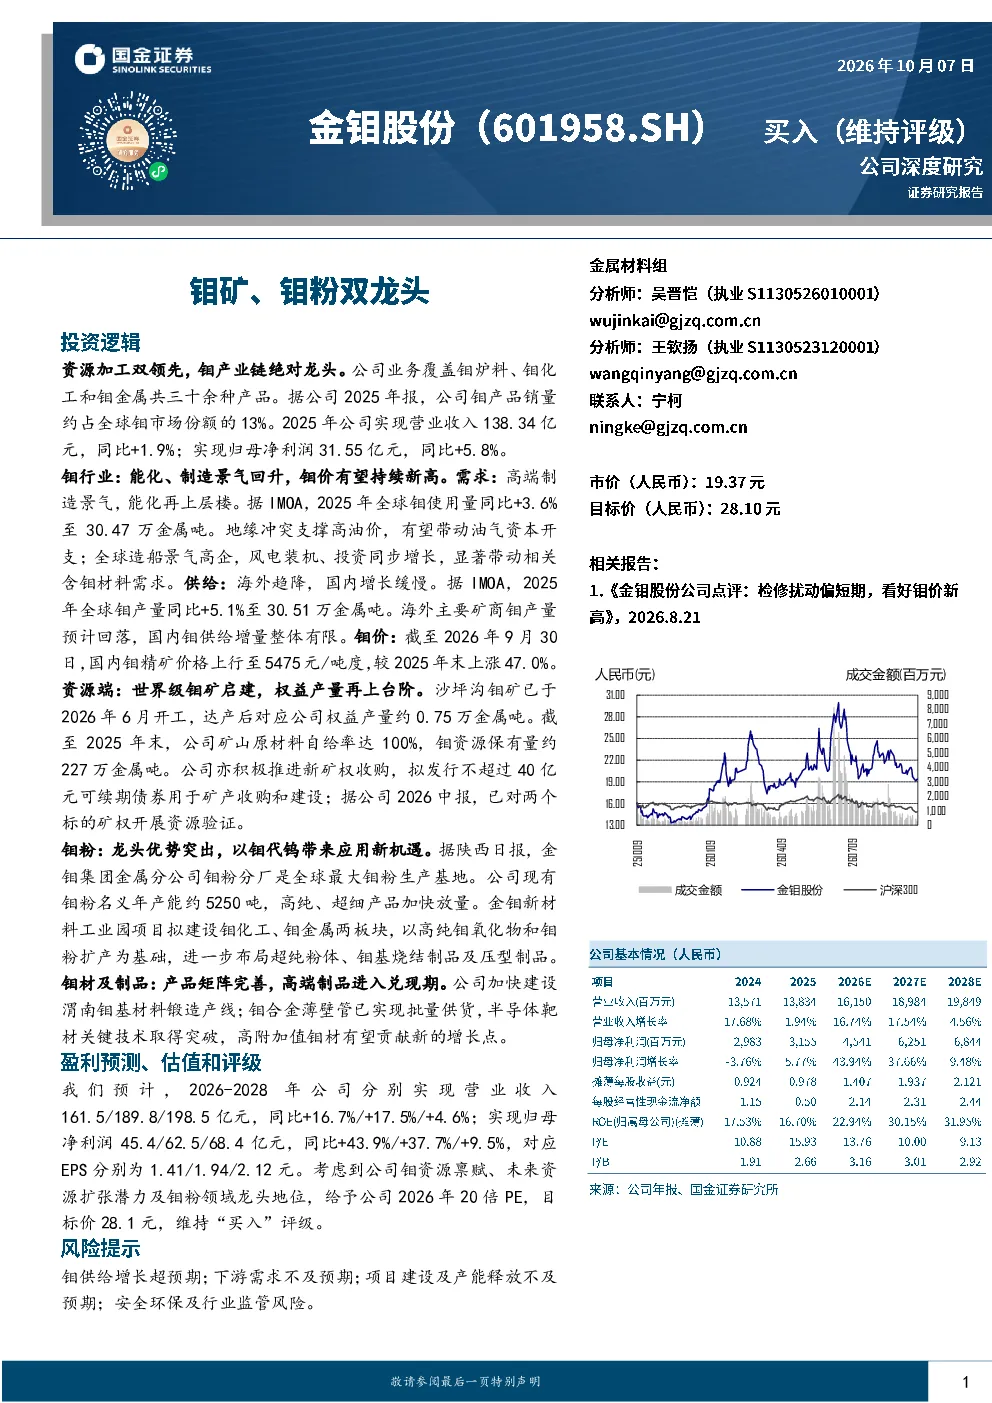
金钼股份研报深度分析了公司作为钼产业链绝对龙头,在资源端和加工端的领先地位。报告指出公司拥有金堆城钼矿和汝阳东沟钼矿等核心资源,并布局季德钼矿与沙坪沟钼矿,原材料自给率达100%。在加工端,公司钼粉规模世界领先,高纯、超细产品加快放量,同时积极布局钼材及制品业务,如钼合金薄壁管和半导体靶材。报告还探讨了公司未来发展战略,包括沙坪沟钼矿项目建设和新矿权收购计划,展现了公司全产业链一体化布局的优势。
钼行业发展趋势如何?
钼行业发展趋势向好,受益于能化、制造领域景气度回升,需求有望持续增长。全球钼使用量预计2025年同比增长3.6%至30.47万吨,中国作为最大钼消费国,占全球需求的50.3%。中国钢招量持续景气,地缘冲突支撑高油价,带动油气资本开支和造船、风电等领域用钼需求。供给端,海外主要矿商钼产量预计回落,国内钼矿增量项目有限,钼价有望持续新高。这些因素共同推动钼行业需求增长,为金钼股份等龙头企业带来发展机遇。
金钼股份报告重点分析了哪些方向?
金钼股份报告重点分析了公司在钼产业链的资源端和加工端的双重领先优势。资源端,报告详细介绍了公司拥有的金堆城钼矿、汝阳东沟钼矿等核心矿山资源,以及沙坪沟钼矿项目等中长期权益资源增量来源。加工端,报告聚焦公司钼粉业务的世界领先地位,特别是高纯、超细钼粉的放量增长,并介绍了金钼新材料工业园项目等未来发展方向。此外,报告还分析了公司钼材及制品业务的发展进展,如钼合金薄壁管和半导体靶材的技术突破。
当前钼市场现状如何判断?
当前钼市场现状呈现供需紧平衡态势,支撑钼价持续走高。需求端,受益于全球能化、制造领域景气度回升,中国钢招量持续景气,地缘冲突推动高油价,带动油气资本开支和造船、风电等领域用钼需求增长。供给端,海外主要钼矿商产量预计回落,国内钼矿增量项目有限,而金钼股份等龙头企业在资源端和加工端具备显著优势,进一步巩固了市场地位。综合来看,钼市场供需格局利好龙头企业,为金钼股份等公司带来发展空间。
金钼股份研报有哪些风险提示?
金钼股份研报提示了四方面主要风险:一是钼供给增长超预期,可能对市场价格形成压力;二是下游需求不及预期,可能影响公司产品销售;三是项目建设及产能释放不及预期,可能影响公司未来业绩增长;四是安全环保及行业监管风险,可能对公司运营带来不确定性。这些风险因素需引起投资者关注,需结合市场变化和公司实际经营情况综合评估。