猜你想问
这份研报主要讲了什么内容?
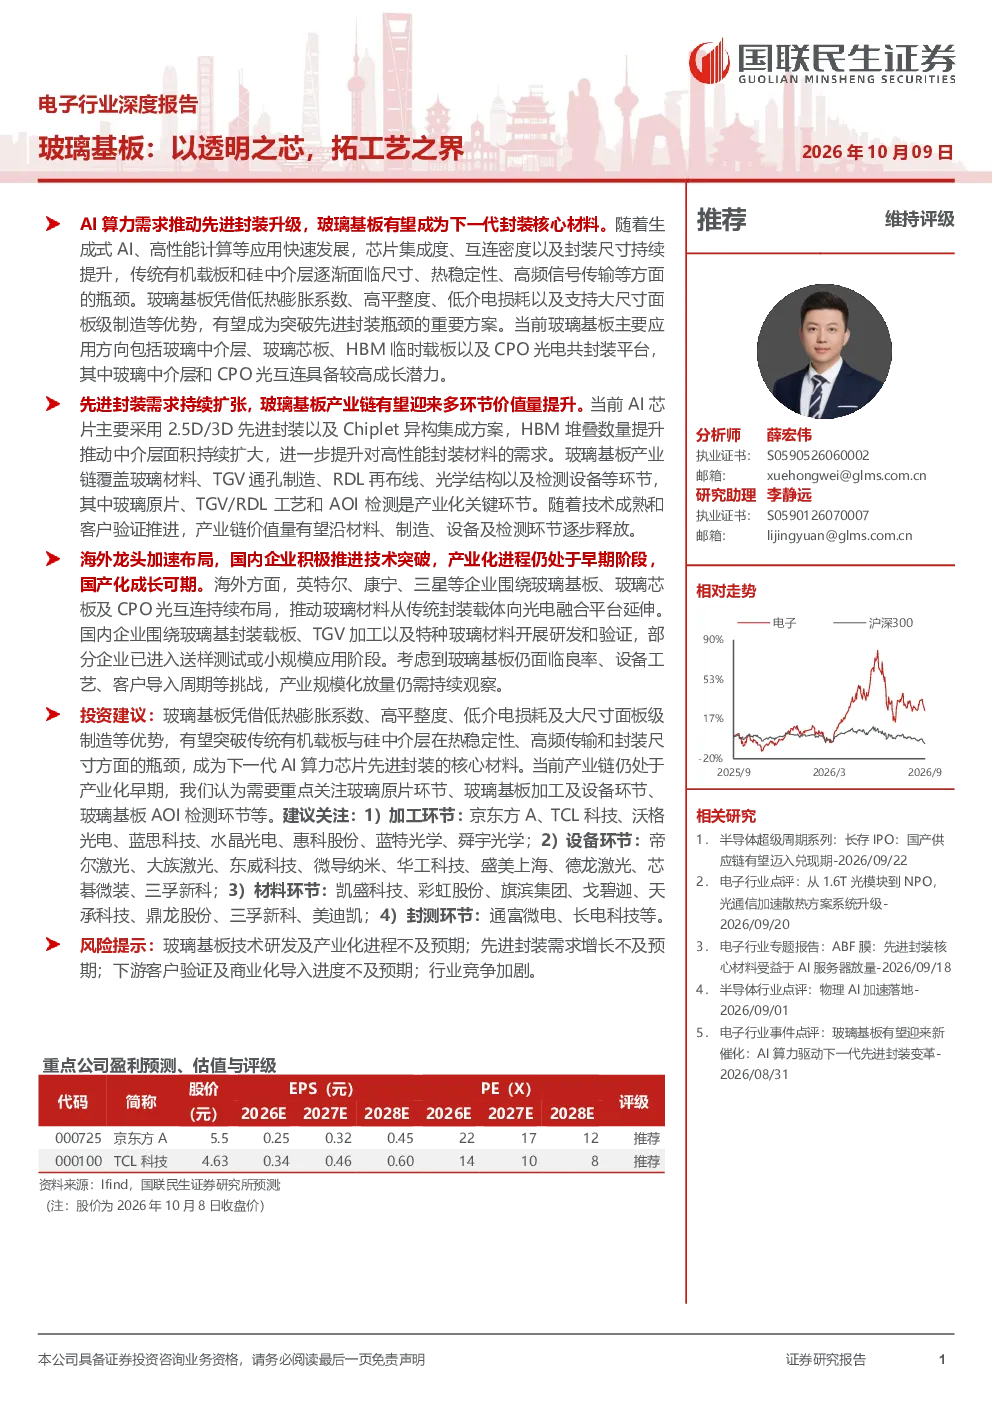
这份研报主要分析了玻璃基板在先进封装领域的应用潜力和产业化进程。报告回顾了半导体封装技术的发展历程,从传统封装到先进封装的演进过程,并重点探讨了玻璃基板相较于传统硅中介层和有机载板的优势,如低热膨胀系数、高平整度等特性。同时,报告还梳理了玻璃基板在玻璃中介层、玻璃芯板、HBM玻璃临时载板以及CPO光电共封装平台等不同应用场景的潜力,并介绍了康宁的GlassBridge技术等创新方案。此外,报告还拆分了玻璃基板产业链,分析了玻璃原片、TGV通孔制造、RDL再布线、光学结构以及检测设备等环节的技术壁垒和国内外发展现状。最后,报告展望了国内外厂商的产业化进展,并提出了相关投资建议和风险提示。
先进封装行业未来发展趋势如何?
先进封装行业未来发展趋势主要体现在小型化、集成化和光电混合集成等方面。随着电子设备对性能和尺寸要求的不断提升,先进封装技术将持续演进,以实现更高密度的芯片集成和更优的信号传输性能。扇出型封装、硅通孔(TSV)封装、微凸点高密度互连技术以及2.5D/3D封装等将成为主流技术方向。同时,随着光电子技术的快速发展,光电混合集成将成为重要趋势,玻璃基板凭借其优异的光学性能和电学性能,将在CPO光电共封装平台中发挥重要作用。此外,Chiplet异构集成技术也将成为未来先进封装的重要发展方向,为半导体行业带来新的增长动力。
研报重点分析了哪些方向?
研报重点分析了玻璃基板在先进封装领域的应用潜力和产业化进程。首先,报告回顾了半导体封装技术的发展历程,从传统封装到先进封装的演进过程,并重点探讨了玻璃基板相较于传统硅中介层和有机载板的优势,如低热膨胀系数、高平整度等特性。其次,报告梳理了玻璃基板在玻璃中介层、玻璃芯板、HBM玻璃临时载板以及CPO光电共封装平台等不同应用场景的潜力,并介绍了康宁的GlassBridge技术等创新方案。此外,报告还拆分了玻璃基板产业链,分析了玻璃原片、TGV通孔制造、RDL再布线、光学结构以及检测设备等环节的技术壁垒和国内外发展现状。最后,报告展望了国内外厂商的产业化进展,并提出了相关投资建议和风险提示。
目前玻璃基板市场现状如何?
目前玻璃基板市场正处于快速发展阶段,但产业化进程仍面临一些挑战。从产业链来看,玻璃原片技术壁垒较高,国内外厂商差距明显;TGV和RDL环节涉及多环节工艺,对厂商长期工艺积累提出较高要求;AOI光学检测环节也面临技术挑战。从市场竞争来看,海外厂商如康宁、SKC Absotics等在产业化方面进展较快,已实现部分产品的商业供应;国内厂商如京东方、沃格光电、凯盛科技等正在加速追赶,部分企业已实现小批量出货或进入客户测试阶段。总体来看,玻璃基板市场潜力巨大,但技术突破和良率提升仍是关键。
研报提示了哪些风险?
研报提示了玻璃基板行业面临的主要风险,包括技术研发及产业化进程不及预期、先进封装需求增长不及预期、下游客户验证及商业化导入进度不及预期以及行业竞争加剧等。首先,玻璃基板技术研发难度较大,如果技术突破和产业化进程不及预期,将影响行业发展。其次,先进封装市场需求受到下游电子设备行业景气度的影响,如果需求增长不及预期,将影响玻璃基板的市场空间。此外,下游客户验证和商业化导入需要较长时间,如果进度不及预期,将影响玻璃基板的销售业绩。最后,随着行业的发展,竞争将日益激烈,如果企业不能持续提升技术水平和产品竞争力,将面临被淘汰的风险。