猜你想问
本周沪铜主力合约走势如何?
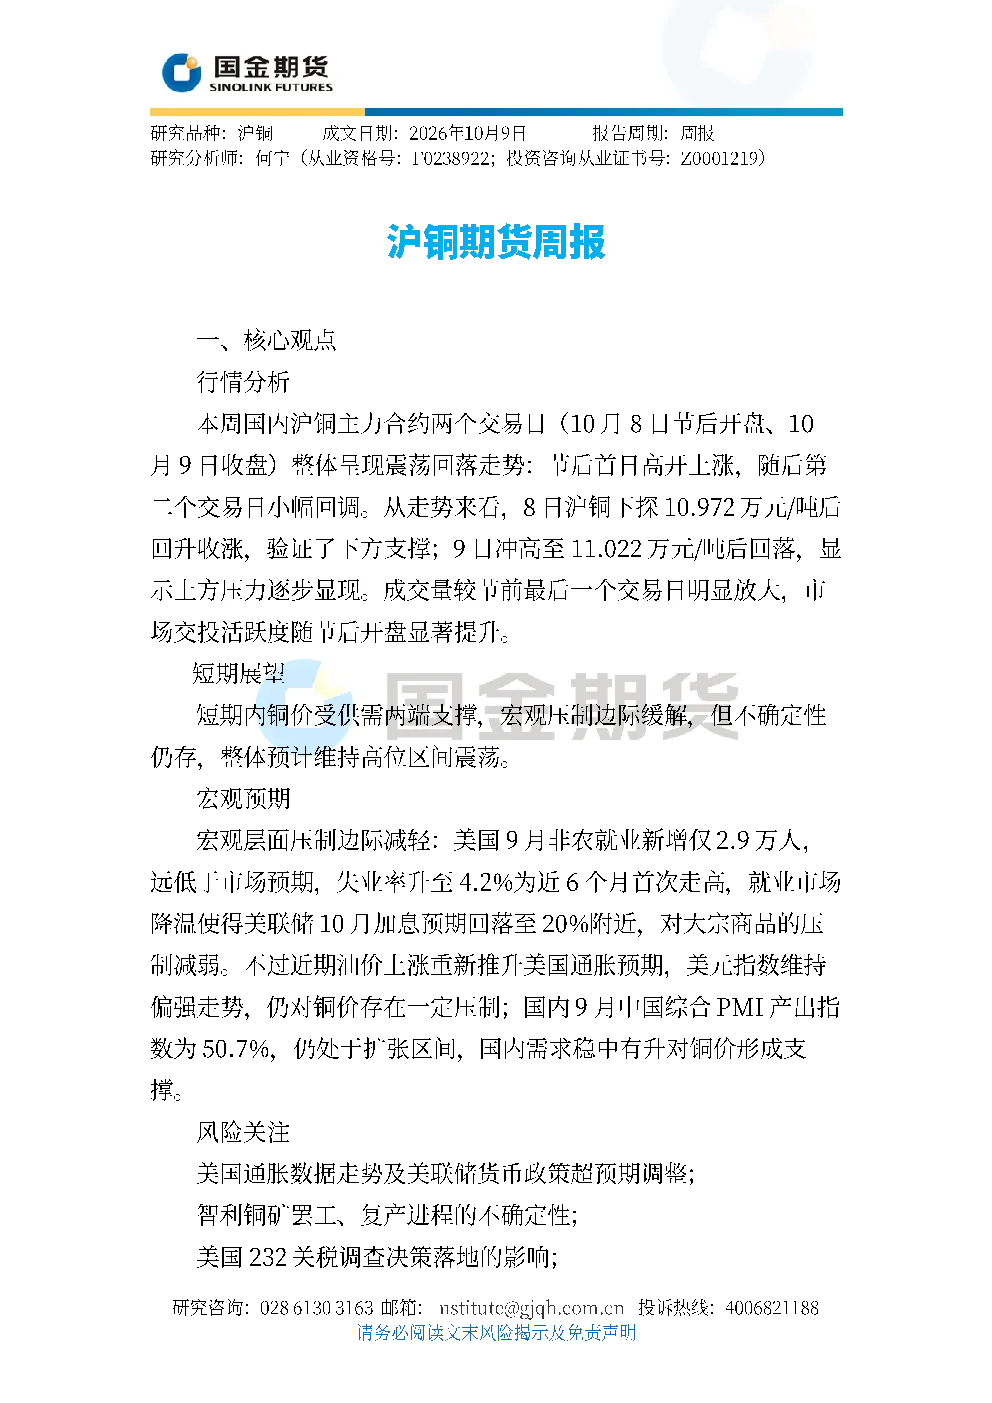
本周沪铜主力合约呈现震荡回落走势,节后首日高开上涨,随后小幅回调。下方支撑得到验证,上方压力逐步显现,成交量显著放大,市场交投活跃度提升。短期内铜价受供需两端支撑,宏观压制边际缓解,但不确定性仍存,整体预计维持高位区间震荡。
影响铜价的主要宏观因素有哪些?
影响铜价的主要宏观因素包括美国就业市场表现及美联储货币政策。本周美国9月非农就业数据不及预期,就业市场降温使得美联储10月加息预期回落,对大宗商品压制减弱。但油价上涨推升通胀预期,美元指数维持偏强,仍对铜价存在一定压制。国内9月PMI处于扩张区间,国内需求稳中有升对铜价形成支撑。
智利铜矿供应情况对铜价有何影响?
智利铜矿供应对铜价具有重要影响。本周智利铜矿受多重因素影响供应扰动持续,全球铜供应偏紧。中长期来看,矿端供应紧缺仍是支撑铜价的核心逻辑。近期智利8月铜产量同比下滑,多矿发生事故或罢工,进一步加剧了供应担忧。全球铜供应偏紧的格局短期内难有明显改变,支撑铜价中枢。
当前铜市场库存情况如何?
当前铜市场库存整体处于低位水平。COMEX铜库存续降,LME铜库存降至24.3万吨附近,国内社会库存降至历史低位。低库存水平反映了现货供应偏紧的现状,对铜价形成一定支撑。国内节后现货市场逐步恢复,但废铜现货价格维持高位,期现倒挂也反映了现货供应的紧张程度。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括美国通胀数据及美联储货币政策超预期调整;智利铜矿罢工、复产进程的不确定性;美国232关税调查决策;地缘冲突带来的宏观风险。这些因素都可能对铜价产生重大影响,需密切关注相关动态变化。
你可能感兴趣
沪铜期货周报
国金期货2025-08-13
沪铜期货周报
有色金属国金期货2025-08-26
沪铜期货周报
国金期货2025-08-25
沪铜期货周报
国金期货2025-07-28
沪铜期货周报
有色金属国金期货2025-07-30
沪铜期货周报:综述:沪铜均线系统的扰动或结束
安粮期货2025-07-27
沪铜期货周报:综述:沪铜均线系统或存扰动
安粮期货2025-07-21
沪铜期货周报:综述:沪铜大收敛触及上沿
安粮期货2025-09-08
沪铜期货周报
国金期货2026-05-08
沪铜期货周报
有色金属国金期货2025-07-08