猜你想问
这份研报主要分析了什么内容?
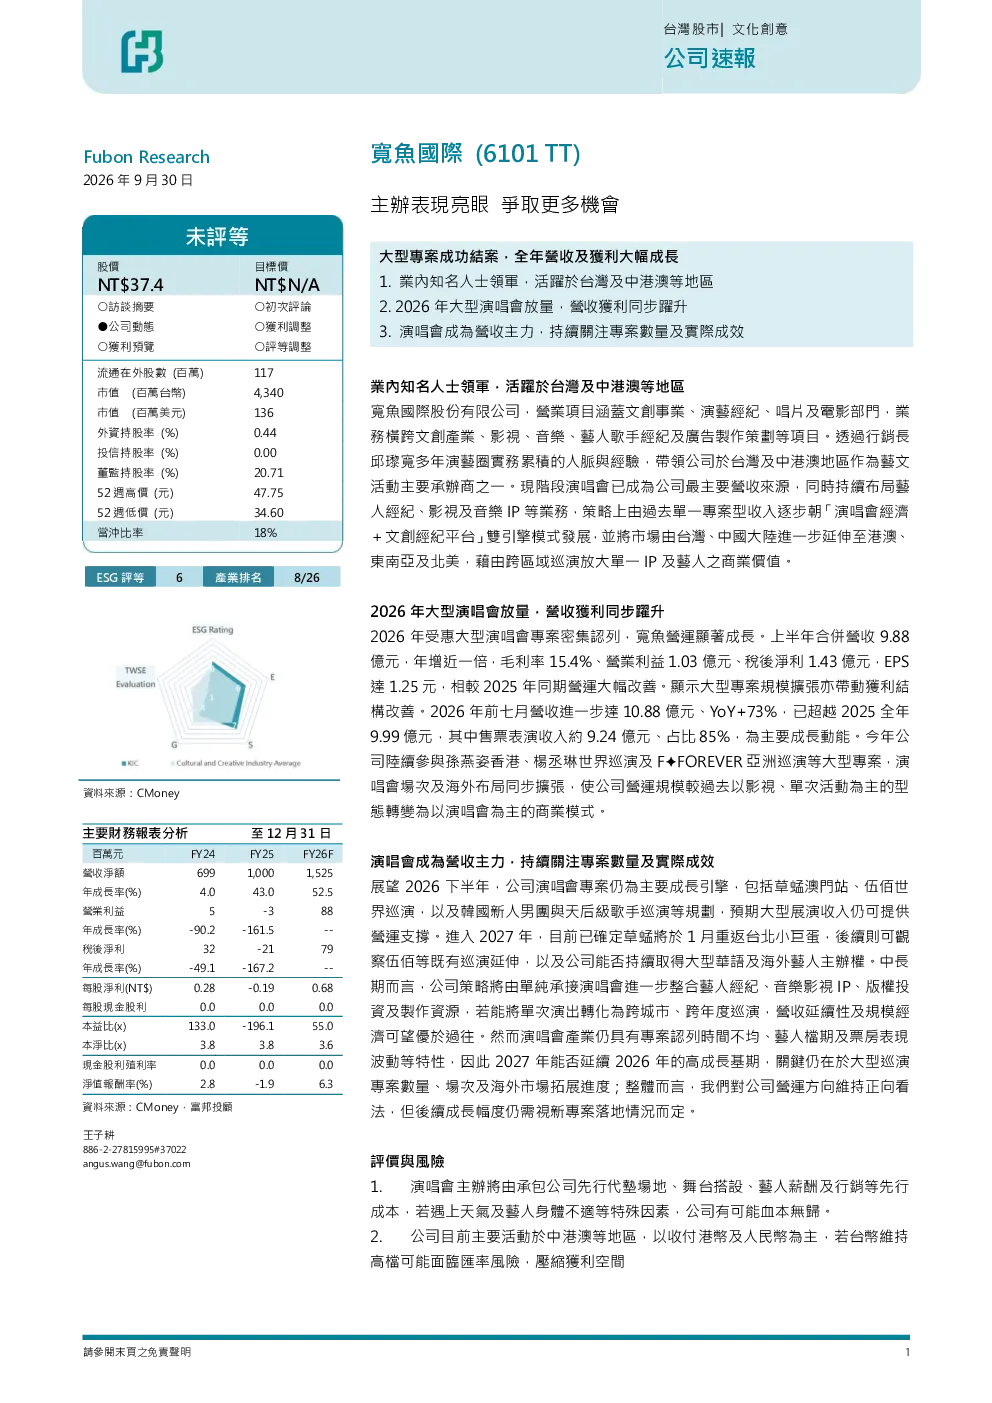
这份研报主要分析了宽鱼国际股份有限公司的业绩表现和未来发展趋势。报告指出,宽鱼国际在2026年受惠于大型演唱会项目密集认列,运营显著成长。上半年合并营收9.88亿元,年增近一倍,毛利率15.4%,营业利益1.03亿元,税后净利1.43亿元,EPS达1.25元。前七月营收10.88亿元,YoY+73%,已超越2025全年9.99亿元。公司策略由单一项目型收入逐步转向“演唱会经济+文创经纪平台”双引擎模式,并拓展市场至港澳、东南亚及北美。展望未来,演唱会项目仍为主要增长引擎,公司需持续取得大型华语及海外艺人主办权,并整合艺人经纪、音乐影视IP等资源,以提升营收延续性和规模经济。
演艺行业的发展趋势如何?
演艺行业正经历从单一项目型收入向多元化、平台化发展的转变。以宽鱼国际为例,其策略已从单一演唱会项目转向“演唱会经济+文创经纪平台”双引擎模式,并积极拓展海外市场。未来,演唱会产业将更加注重IP打造和跨区域、跨年度巡演,以提升营收的延续性和规模经济。同时,行业也面临项目认列时间不均、艺人档期及票房波动等风险。此外,数字化技术如VR/AR等也可能为演艺行业带来新的发展机遇,推动行业向更沉浸式、互动化的方向发展。
报告重点分析了宽鱼国际的哪些方面?
报告重点分析了宽鱼国际的运营模式和财务表现。在运营模式方面,公司正从单一项目型收入逐步转向“演唱会经济+文创经纪平台”双引擎模式,并积极拓展海外市场。在财务表现方面,2026年上半年公司营收年增近一倍,毛利率15.4%,营业利益1.03亿元,税后净利1.43亿元,EPS达1.25元。报告还指出,公司未来将整合艺人经纪、音乐影视IP等资源,以提升营收的延续性和规模经济。此外,报告也分析了公司面临的风险,如演唱会项目的不确定性、艺人档期及票房波动等。
目前宽鱼国际的市场状况如何?
目前宽鱼国际的市场状况表现良好。公司作为台湾及中港澳地区艺文活动主要承办商之一,正积极拓展海外市场,包括港澳、东南亚及北美。2026年上半年,公司营收年增近一倍,毛利率15.4%,营业利益1.03亿元,税后净利1.43亿元,EPS达1.25元。前七月营收YoY+73%,已超越2025全年9.99亿元。公司参与孙燕姿香港、杨丞琳世界巡演等大型项目,运营模式已转变为以演唱会为主。未来,演唱会项目仍为主要增长引擎,公司需持续取得大型华语及海外艺人主办权。
研报提示了哪些风险?
研报提示了宽鱼国际面临的主要风险。首先,演唱会项目存在不确定性,可能因天气、艺人身体不適等因素导致血本無歸。其次,公司主要活动于中港澳地区,台幣匯率風險可能壓縮獲利空間。此外,演唱会产业存在專案認列時間不均、藝人檔期及票房波動等風險。中長期而言,公司若能將單次演出轉化為跨城市、跨年度巡演,營收延續性及規模經濟可望優於過往,但這仍需視新專案落地情況而定。因此,公司需谨慎管理项目风险,并持续拓展海外市场以分散风险。