猜你想问
中文传媒2026年半年报核心内容有哪些?
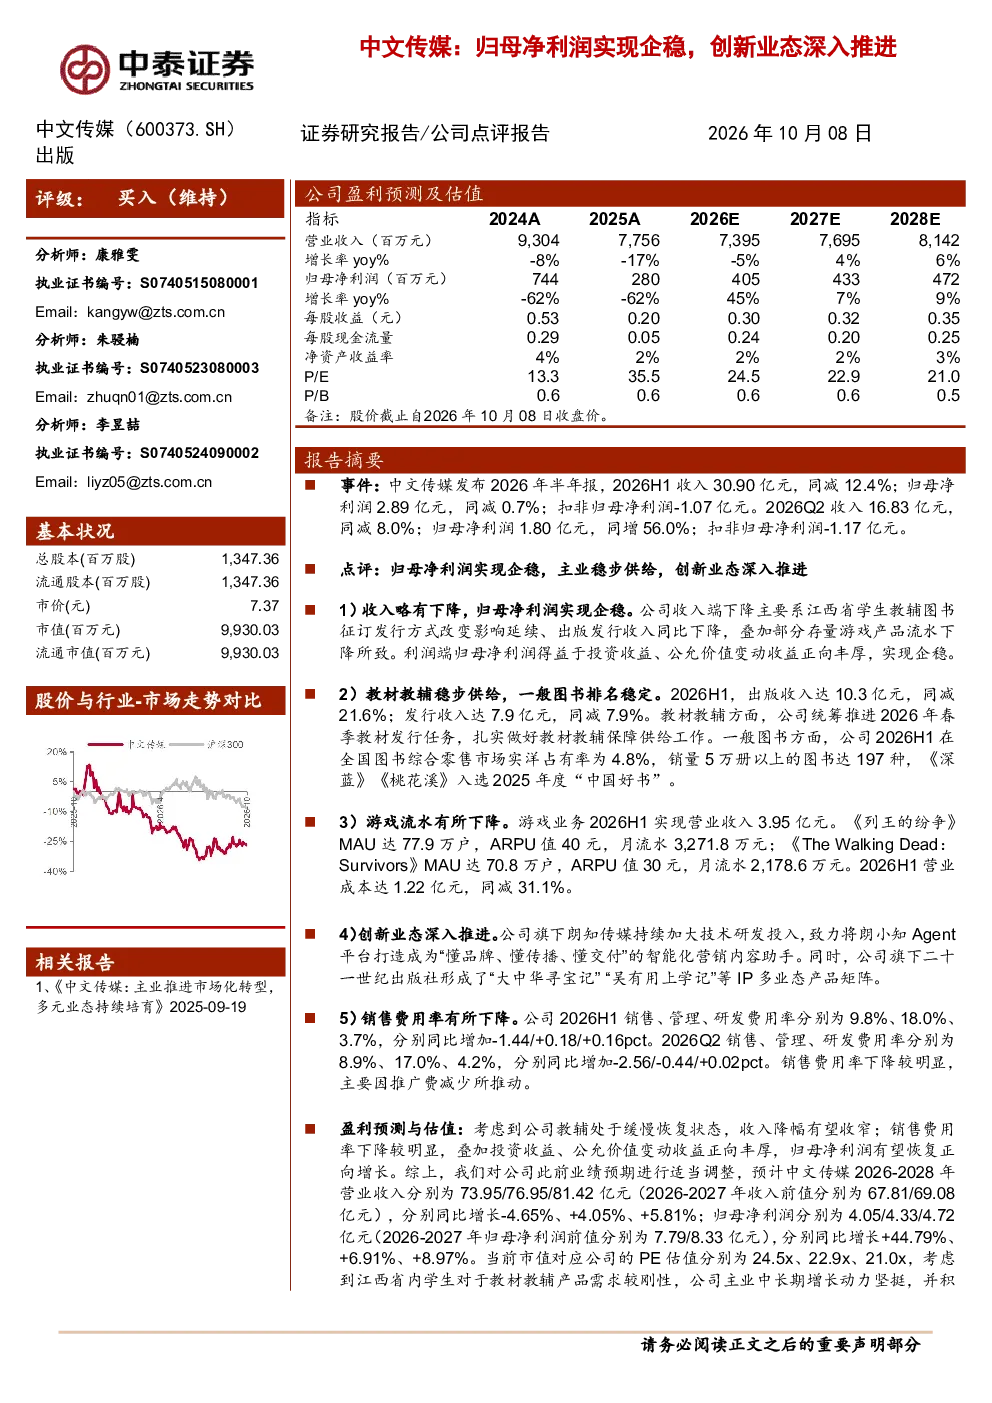
中文传媒2026年半年报显示,公司收入30.90亿元,同比减少12.4%;归母净利润2.89亿元,同比减少0.7%;扣非归母净利润-1.07亿元。Q2收入16.83亿元,同比减少8.0%;归母净利润1.80亿元,同比增加56.0%;扣非归母净利润-1.17亿元。收入下降主要受江西省教辅征订方式改变、出版发行收入下降及部分游戏产品流水下降影响。利润端企稳主要得益于投资收益和公允价值变动收益正向丰厚。教材教辅方面,出版收入10.3亿元,同比减少21.6%;发行收入7.9亿元,同比减少7.9%。游戏业务收入3.95亿元,《列王的纷争》月流水3,271.8万元,《TheWalkingDead:Survivors》月流水2,178.6万元。销售费用率有所下降,2026H1销售、管理、研发费用率分别为9.8%、18.0%、3.7%
中文传媒所处赛道行业发展趋势如何?
中文传媒所处赛道为传媒出版行业,当前行业正经历数字化转型与多元化拓展阶段。传统出版受数字化冲击收入有所下滑,但教材教辅需求刚性稳定。公司积极拓展游戏、IP多业态等创新业务,朗知传媒加大技术研发投入,打造智能化营销内容助手;二十一世纪出版社形成IP多业态产品矩阵。行业整体趋势显示,文化企业需加强技术研发与IP运营,拓展多元收入来源以应对市场变化。
中文传媒报告重点分析了哪些方向?
报告重点分析了公司收入结构变化、创新业态推进情况及费用控制效果。收入端关注教材教辅发行保障、一般图书市场表现及游戏业务流水变化;创新业态方面,聚焦朗知传媒智能化营销工具研发及二十一世纪出版社IP矩阵构建;费用端则关注销售费用率下降原因,主要因推广费减少。此外,报告还分析了出版发行收入变化及游戏业务成本控制情况。
当前中文传媒市场处于什么状态?
当前中文传媒市场处于收入结构优化与利润企稳阶段。公司收入略有下降但利润端表现稳定,Q2归母净利润同比大幅增长56.0%。教材教辅业务保持稳定供给,一般图书市场占有率为4.8%,销量5万册以上的图书达197种。游戏业务流水有所下降但成本控制良好。整体看,公司正通过多元化业务布局应对市场变化,销售费用率下降显示成本控制能力提升。
研报提示了哪些风险点?
研报提示的主要风险包括文化监管政策风险,如内容审查标准变化可能影响业务开展;国有传媒优惠政策变动,可能影响成本优势;短视频直播电商图书折扣力度加大,可能冲击传统图书销售渠道;此外,研报信息数据更新不及时也可能导致分析偏差。这些风险需持续关注,但报告维持中性分析立场,未涉及投资建议。