猜你想问
脑机接口行业核心观点是什么?
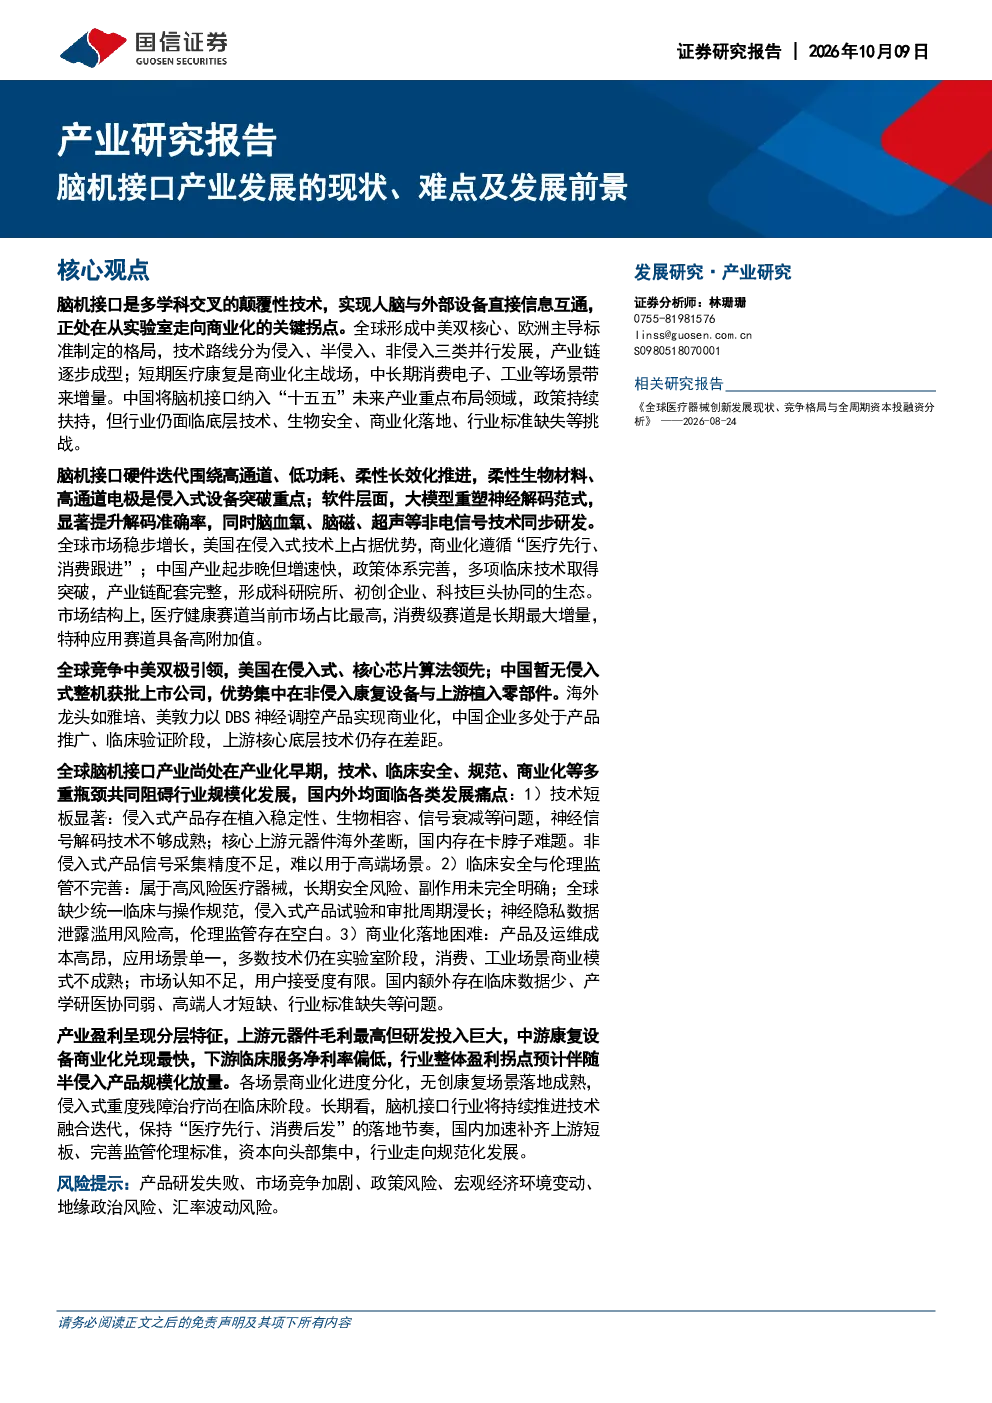
脑机接口作为多学科交叉的颠覆性技术,正处在从实验室走向商业化的关键拐点。全球产业格局呈现中美双核心、欧洲主导标准制定的格局,技术路线分为侵入、半侵入、非侵入三类并行发展,产业链逐步成型。短期医疗康复是商业化主战场,中长期消费电子、工业等场景带来增量。中国将脑机接口纳入“十五五”未来产业重点布局领域,政策持续扶持,但行业仍面临底层技术、生物安全、商业化落地、行业标准缺失等挑战。
脑机接口赛道未来发展趋势如何?
脑机接口技术将持续融合升级,产业落地延续“医疗先行、消费爆发”的梯度发展节奏。国内产业加速追赶,产业链自主可控进程加快,监管体系与伦理标准持续完善,行业规范化发展。硬件迭代围绕高通道、低功耗、柔性长效化推进;软件层面,大模型重塑神经解码范式,显著提升解码准确率;新型非电信号技术路线并行布局。
本报告重点分析了哪些方面?
本报告重点分析了脑机接口产业的技术迭代路径、全球及中国产业发展现状、竞争格局、商业化模式、发展痛点、产业盈利特征以及未来发展趋势。报告指出,全球市场稳步增长,美国在侵入式技术上占据优势,中国产业起步晚但增速快,政策体系完善,产业链配套完整。
当前脑机接口市场现状如何?
2024年,中国脑机接口市场中,非侵入式占比约82%,侵入式占比约18%。根据报告预测,2026年中国脑机接口市场规模有望突破50亿元,到2030年市场规模有望突破150亿元。全球市场方面,2027年全球脑机接口市场规模有望达到38.5亿美元,2026-2032年全球神经控制BCI市场年复合增长率达14.0%。
投资脑机接口行业需注意哪些风险?
投资脑机接口行业需关注技术短板显著、临床安全与伦理监管不完善、商业化落地困难、国内临床数据少、产学研医协同弱、高端人才短缺、行业标准缺失等风险。行业整体盈利拐点预计伴随半侵入产品规模化放量,上游元器件毛利最高但研发投入巨大,中游康复设备商业化兑现最快,下游临床服务净利率偏低。
你可能感兴趣
专题报告:尿素产业发展基差贸易的可行性及难点分析
长江期货2025-02-13
2024我国养老金融发展现状、国内外实践及发展关键因素与难点分析报告
-2025-01-09
【绿色研究专栏】地方企业碳账户的发展现状、难点与建议
远东资信2024-05-21
专家解读滑动底盘和CTC的产业进展、产品优劣、关键难点及竞争格局-会议纪要
未知机构2022-04-13
电力及公用事业行业《关于促进新时代新能源高质量发展的实施方案》点评:21针强心剂,直击开发、消纳、资金等痛点、难点
公用事业民生证券2022-05-31
七部委关于促进脑机接口产业创新发展的实施意见
电子设备美国安全与新兴技术中心2025-12-18
医药生物行业报告(2025.08.11-2025.08.17):工信部等七部门印发《关于推动脑机接口产业创新发展的实施意见》,相关行业确定性提高
医药生物中邮证券2025-08-18
4680圆柱电池产业百科(附行业市场现状、发展前景及投资方向分析预测)
电气设备智研咨询2024-06-06
骆驼奶产业百科(附行业市场现状、发展前景及投资方向分析预测)
食品饮料智研咨询2024-06-06