猜你想问
鼎智科技的核心业务和竞争优势是什么?
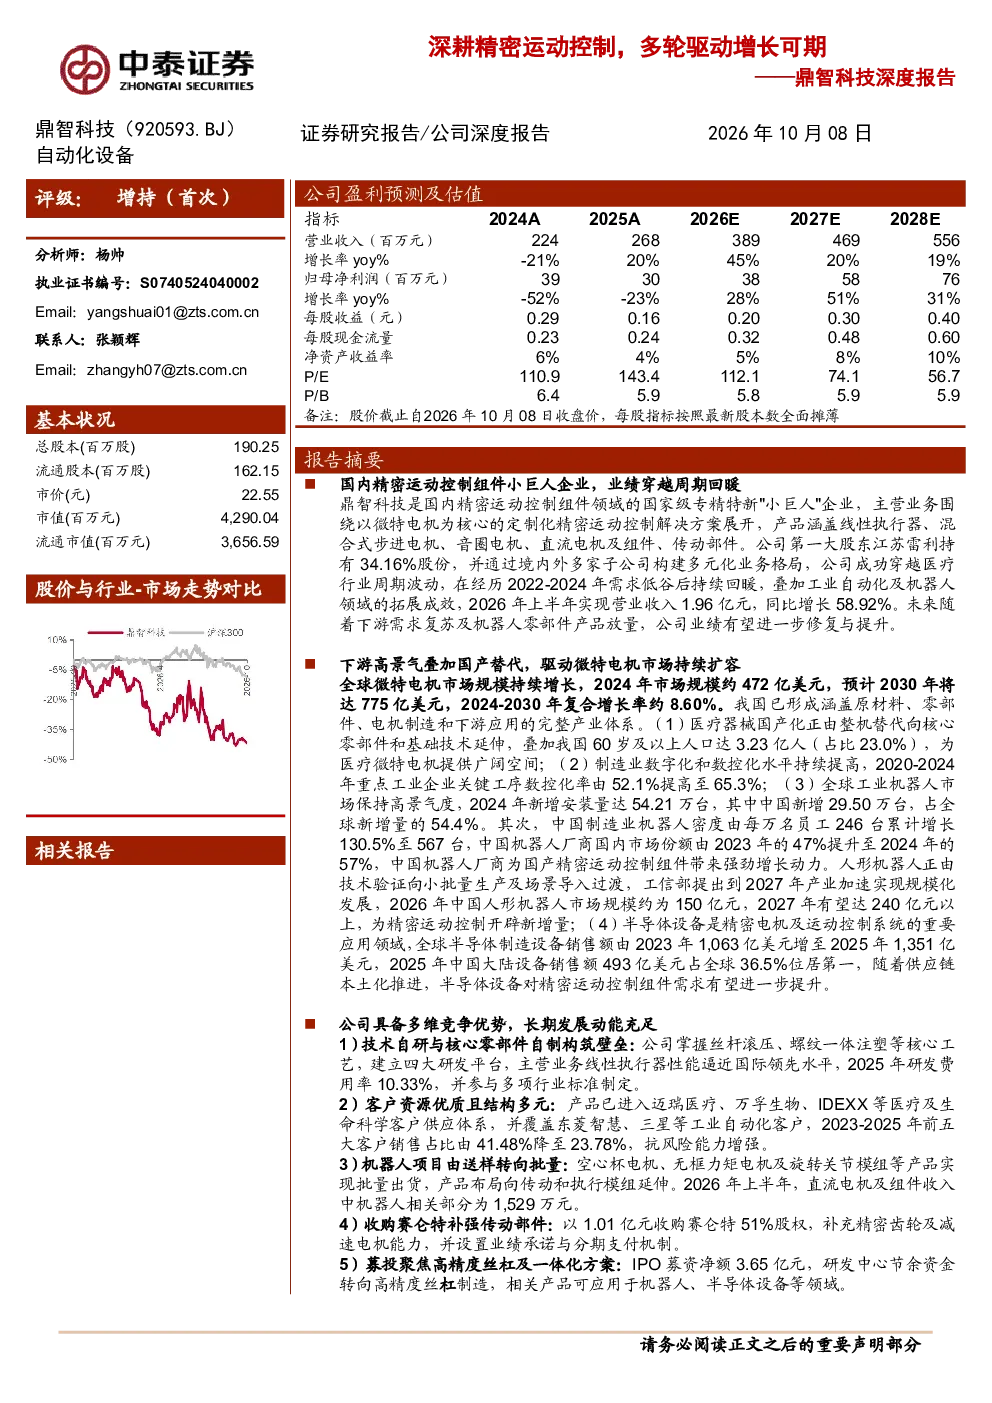
鼎智科技是国内精密运动控制组件领域的国家级专精特新“小巨人”企业,主营业务围绕以微特电机为核心的定制化精密运动控制解决方案展开。公司掌握丝杆滚压、螺纹一体注塑等核心工艺,建立四大研发平台,线性执行器性能逼近国际领先水平,并参与多项行业标准制定。此外,公司产品已进入迈瑞医疗、万孚生物等医疗及生命科学客户供应体系,并覆盖东菱智慧、三星等工业自动化客户,客户资源优质且结构多元,2023-2025年前五大客户销售占比由41.48%降至23.78%,抗风险能力增强。
精密运动控制行业的发展趋势如何?
全球微特电机市场规模持续增长,预计2030年将达775亿美元。我国已形成涵盖原材料、零部件、电机制造和下游应用的完整产业体系。医疗器械国产化、工业自动化、机器人、半导体设备等领域对高精度运动控制需求持续提升。高端医疗装备国产化与老龄化需求带动核心零部件机会,智能制造推进提高高精度运动控制需求,人形机器人市场有望持续增长,AI算力、先进制程、HBM及先进封装扩产推动半导体设备市场持续增长。
报告重点分析了鼎智科技的哪些方面?
报告重点分析了鼎智科技的技术自研与核心零部件自制能力,包括丝杆滚压、螺纹一体注塑等核心工艺,以及四大研发平台的建设。同时,报告关注了公司客户资源的优质性和多元化,如迈瑞医疗、万孚生物等医疗及生命科学客户,以及东菱智慧、三星等工业自动化客户。此外,报告还分析了公司机器人项目由送样转向批量生产,以及收购赛仑特补强传动部件的战略布局。募投项目聚焦高精度丝杠及一体化方案,可应用于机器人、半导体设备等领域。
精密运动控制市场的现状如何?
精密运动控制市场正处于快速发展阶段,全球市场规模持续扩大,预计2030年将达775亿美元。我国已形成完整的产业体系,涵盖原材料、零部件、电机制造和下游应用。医疗器械国产化、工业自动化、机器人、半导体设备等领域对高精度运动控制需求持续提升。随着智能制造推进和高端医疗装备国产化,核心零部件市场机会增多。人形机器人市场潜力巨大,AI算力、先进制程、HBM及先进封装扩产推动半导体设备市场持续增长。
鼎智科技面临哪些风险?
鼎智科技面临的主要风险包括下游需求波动风险,医疗、工业自动化、机器人、半导体设备等领域需求变化可能影响公司业绩。毛利率下降风险,市场竞争加剧可能导致产品价格下降。赛仑特整合及商誉减值风险,收购赛仑特后需有效整合资源,存在商誉减值风险。应收账款坏账及存货跌价风险,需关注应收账款回收和存货管理。海外经营及汇率波动风险,公司部分业务涉及海外市场,需应对汇率波动影响。