猜你想问
油价上涨对锌矿供应有何影响?
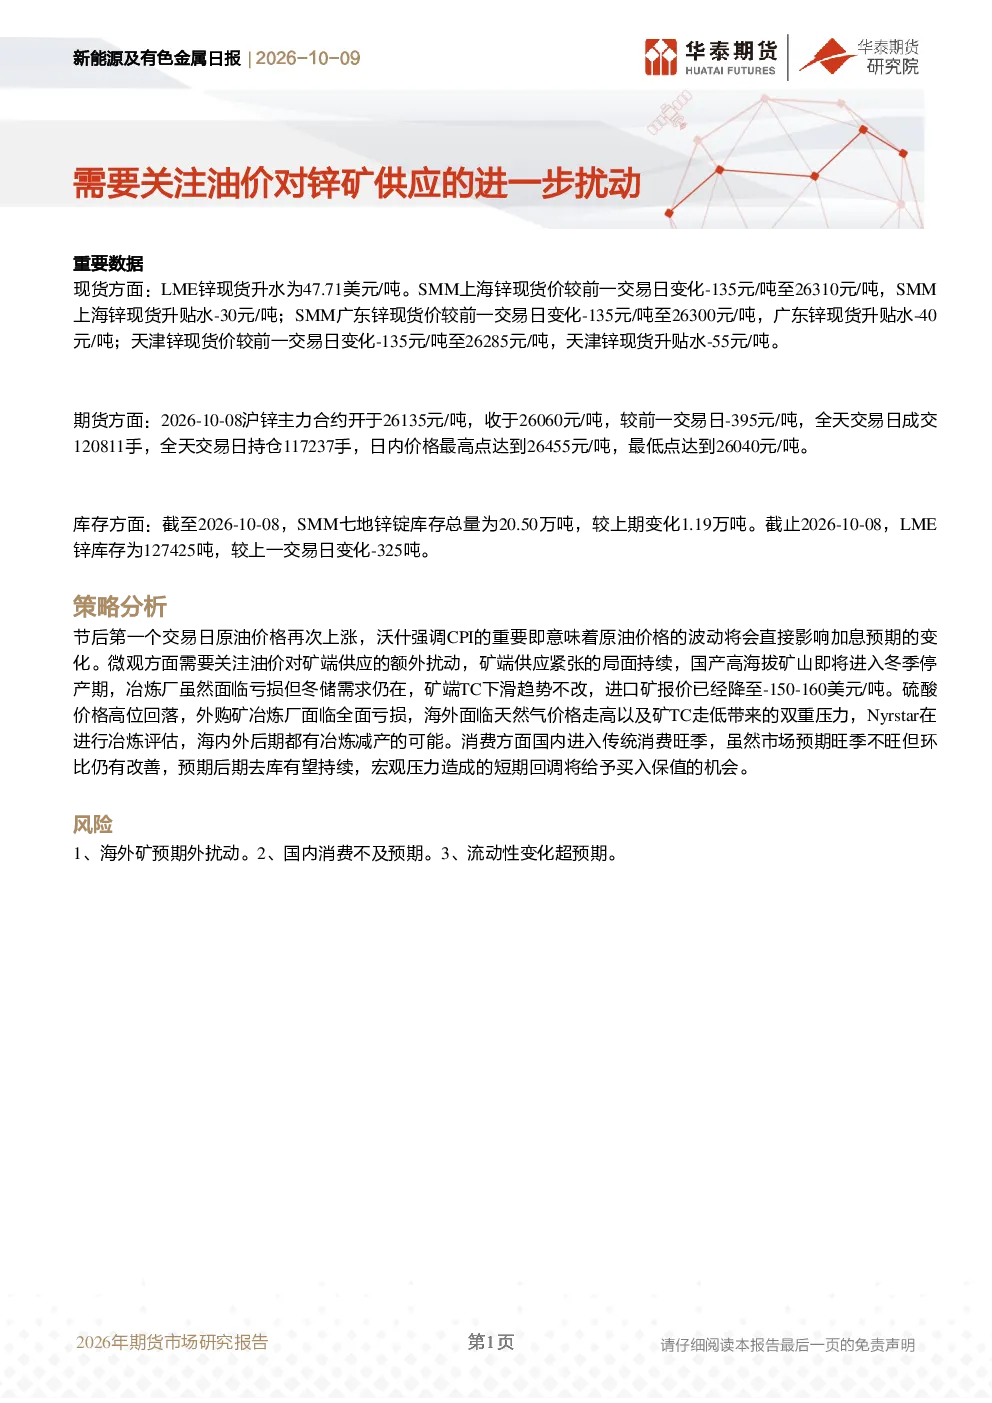
油价上涨可能通过增加矿端运营成本、影响海外矿企投资决策等方式,对锌矿供应产生间接影响。例如,国际原油价格波动会传导至能源成本,进而影响高海拔矿山的冬季停产计划。此外,美联储加息预期可能加剧全球资本流动变化,进一步影响矿业融资环境。需关注油价波动对矿端TC(总成本)的具体传导路径及海外主要矿企的运营策略调整。
当前锌市场的主要供需情况如何?
当前锌市场呈现供需阶段性调整特征。现货方面,LME锌升水扩大至47.71美元/吨,SMM上海及广东锌价分别为26310元/吨和26300元/吨,但升贴水持续走弱。期货方面,沪锌主力合约收于26060元/吨,下跌395元/吨,持仓减少至117237手。库存方面,SMM七地锌锭库存增加1.19万吨至20.50万吨,LME库存减少325吨至127425吨。矿端方面,国产高海拔矿山进入冬季停产期,TC下滑;进口矿报价降至-150-160美元/吨。冶炼端硫酸价格高位回落,外购矿冶炼厂面临亏损压力。消费端国内进入传统旺季,但市场预期旺季不旺,后期去库有望持续。
报告重点分析了哪些方向?
报告重点分析了油价对锌矿供应的扰动机制、矿端TC变化趋势、冶炼端成本压力及消费旺季表现。具体包括:1)原油价格波动对矿企运营成本及投资决策的影响;2)国产矿山冬季停产对供应端的阶段性影响;3)硫酸价格变化对冶炼厂盈利能力的传导;4)国内消费旺季的市场预期及环比改善情况。此外,报告还关注了海外天然气价格走高及TC走低对Nyrstar可能减产的影响。
锌市场当前面临哪些风险?
锌市场当前面临的主要风险包括:1)海外矿预期外扰动,如主要矿企因罢工、安全事故等导致产量意外下降;2)国内消费不及预期,传统旺季表现弱于市场预期,可能引发库存累积;3)流动性变化超预期,美联储加息节奏或全球资本流动方向发生重大转变,可能影响矿业融资及市场情绪。需持续关注这些风险因素对锌矿供应、冶炼产能及市场价格的潜在冲击。
报告对投资者有何提示?
报告提示投资者关注油价波动对矿端供应的进一步影响,以及国内消费旺季的市场表现。需重点观察矿企运营成本变化、冶炼厂盈利能力、库存动态及宏观政策预期。当前宏观压力短期回调可能为投资者提供观察市场基本面的窗口,但需警惕海外矿扰动、国内消费不及预期及流动性变化等风险因素。建议结合报告提供的图表数据(如SHFE/LME锌升贴水、进口锌精矿指数、硫酸价格等)进行综合分析。