猜你想问
国债期货机构行为研究核心内容是什么?
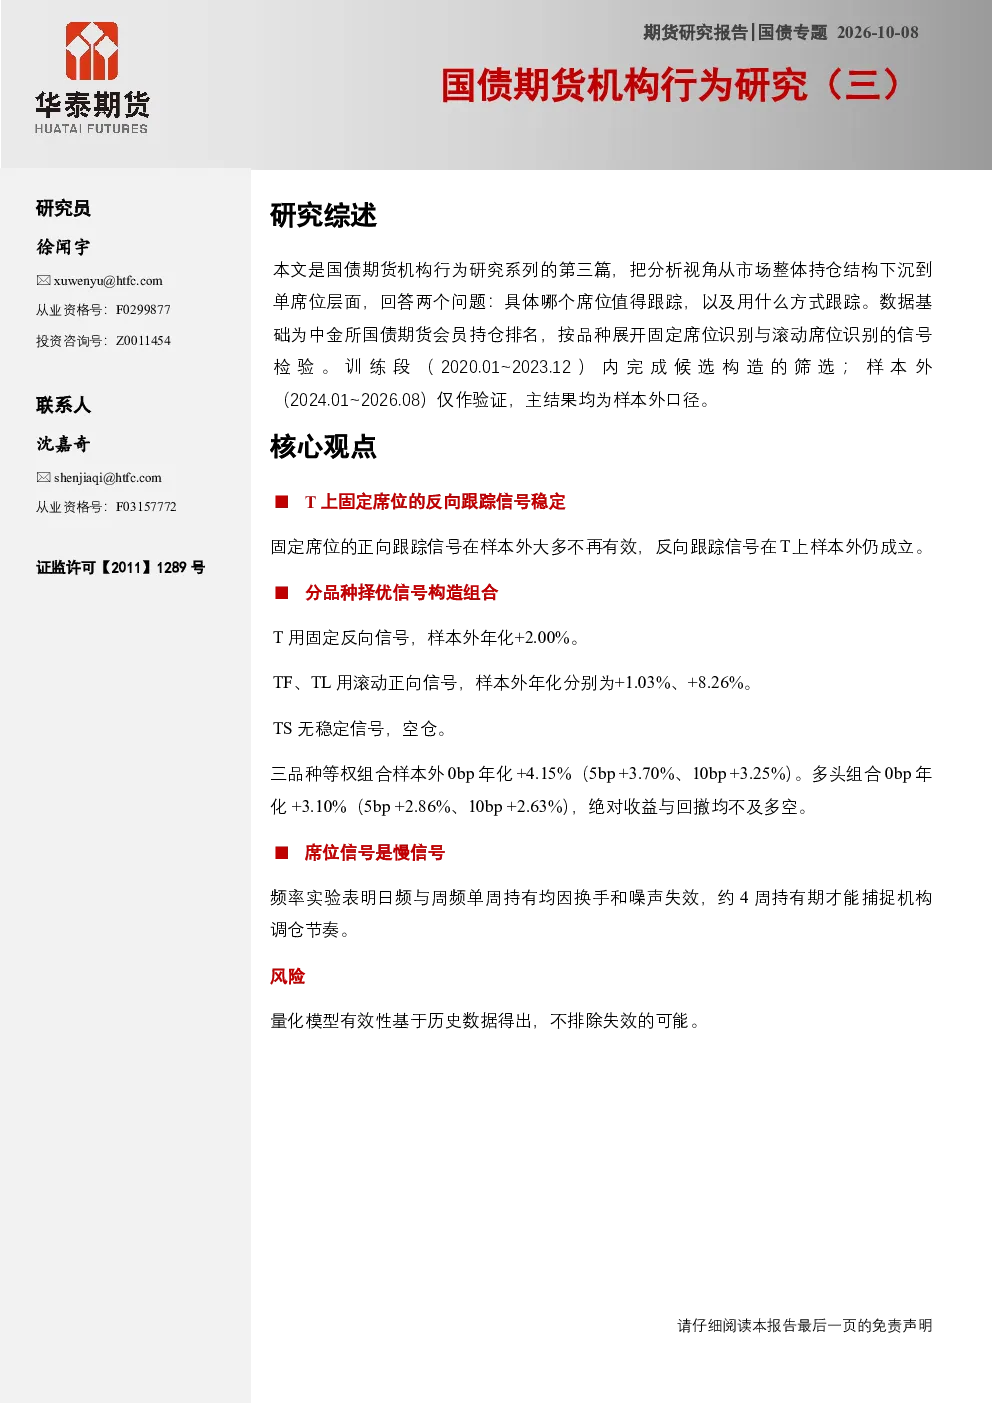
研报分析了国债期货市场机构行为对价格的影响。研究发现T合约固定席位的反向跟踪信号稳定,而正向跟踪信号在样本外失效。TF和TL合约则采用滚动正向信号,其中TL合约滚动正向N8年化表现最佳。TS合约因无稳定信号而建议空仓。分品种择优组合的样本外年化收益为4.15%。联席位信号为慢信号,需约4周持有期捕捉机构调仓节奏。
国债期货行业发展趋势如何?
国债期货市场机构行为呈现慢信号特征,席位数据日频披露但信号有效性需检验。T合约固定反向信号年化+2.00%,TF合约滚动正向N1年化+1.03%,TL合约滚动正向N8年化+8.26%。聚合席位信号效果优于分品种信号,TS合约无稳定信号。多空策略绝对收益与回撤均优于多头组合。
报告重点分析了哪些方向?
报告重点分析了国债期货市场机构席位行为的前瞻能力。通过IC(信息系数)和4周前瞻窗口,评估了T、TF、TL、TS合约席位的预测价值。T合约固定反向信号最稳定,TF合约滚动正向N1表现较好,TL合约滚动正向N8最优,TS合约无稳定信号。构建的分品种择优组合年化+4.15%优于等权组合。
当前国债期货市场现状如何?
国债期货市场机构行为信号呈现慢特征,T合约固定反向信号年化+2.00%,TF合约滚动正向N1年化+1.03%,TL合约滚动正向N8年化+8.26%。多数席位净持仓变化对后续收益无明确方向性,右上与左下象限不对称。聚合席位信号效果优于分品种信号,TS合约无稳定信号建议空仓。多空策略表现优于多头组合。
国债期货研报有哪些风险提示?
研报提示国债期货机构行为信号为慢信号,需约4周持有期捕捉调仓节奏,不适合高频交易。席位数据日频披露但信号有效性需进一步检验。分品种择优组合年化+4.15%,但绝对收益与回撤不及多空策略。TS合约无稳定信号建议空仓,需注意组合构建的局限性。
你可能感兴趣
国债专题:国债期货机构行为研究
华泰期货2026-09-17
国债期货系列专题之一:债市行情下的机构行为
德邦证券2021-10-24
国债期货机构行为研究(二)
华泰期货2026-09-18
机构行为专题三:配置盘的收益兑现和久期压力
金融中邮证券2025-12-08
机构转债配置行为研究(三):从转债持有人数据,看机构投资策略
金融国信证券2025-05-16
养老产业现状研究专题三养老照护服务重在实现居家社区机构相协调20241014
未知机构2024-10-14
南华国债期货周度报告:机构行为支撑中久期
金融南华期货2026-03-22
国债期货周报:临近季末时点,关注资金面与机构行为变化
银河期货2026-09-21
国泰海通固收:如何看待国债期货增仓超长债机构行为重构
未知机构2026-09-20
国泰海通证券电话会议:国债期货及超长债机构行为、信用与海外债市分析
未知机构2026-09-20