猜你想问
这份研报主要分析了什么内容?
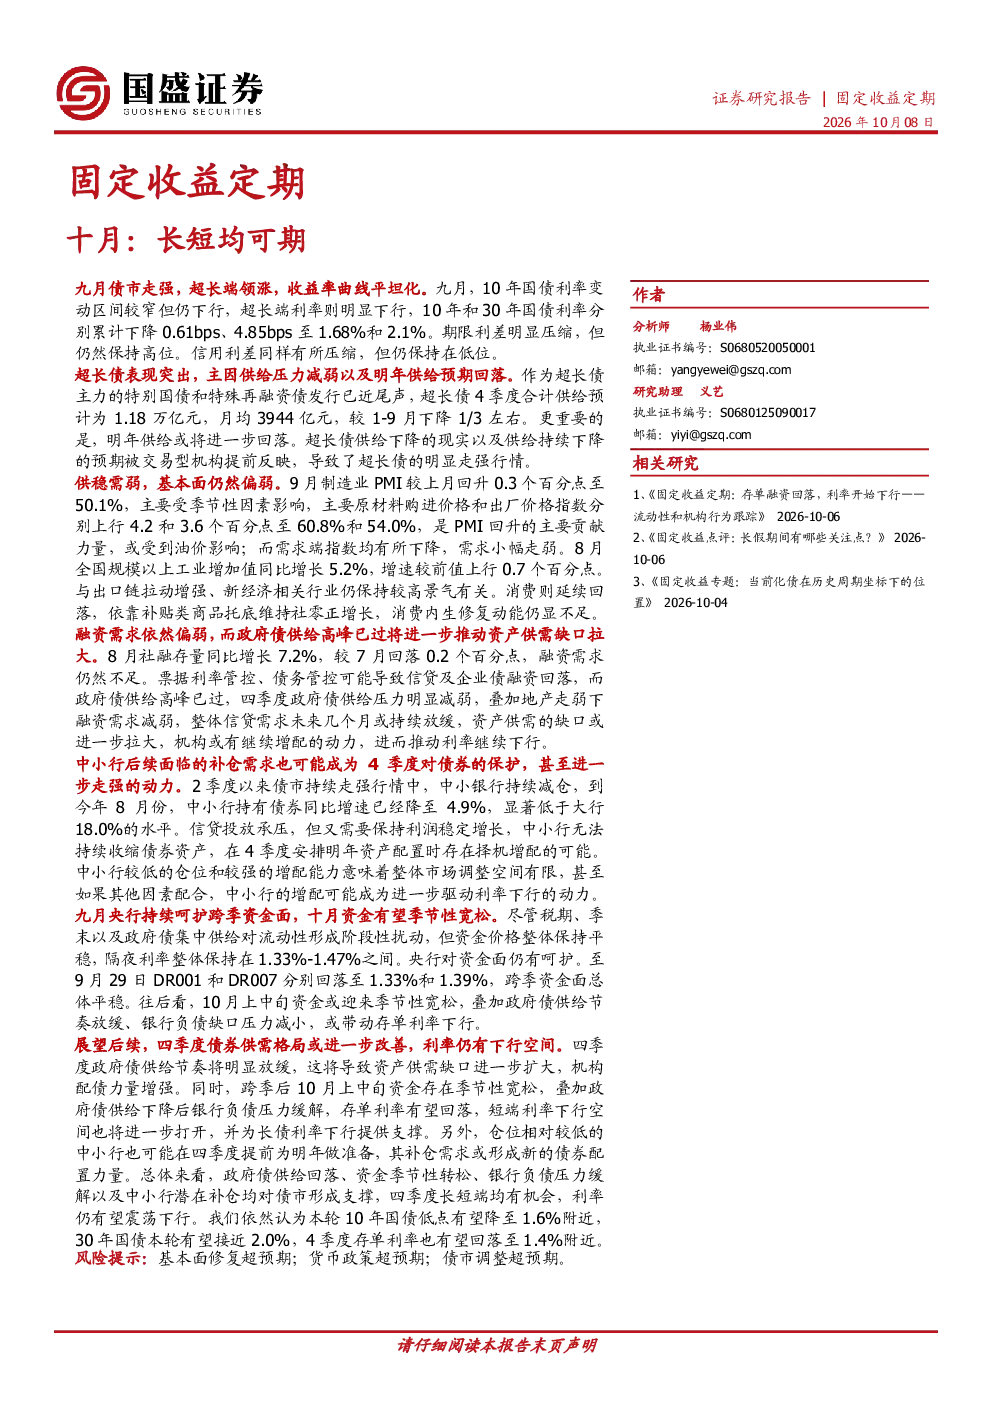
这份研报主要分析了九月债市走强的情况,特别是超长端债券的领涨表现。报告指出10年国债和30年国债利率均有所下行,期限利差和信用利差虽有所压缩但保持高位。超长债表现突出的原因是供给压力减弱和明年供给预期回落,特别是特别国债和特殊再融资债发行接近尾声,四季度超长债供给预计大幅减少。报告还分析了基本面分化、需求偏弱、政府债供给高峰已过、央行呵护跨季资金面以及四季度债市供需格局改善等情况,认为长短端债券均有机会,利率有望震荡下行。
钢铁行业未来发展趋势如何?
报告未涉及钢铁行业,但分析了债市供需格局变化对整体市场的影响。九月债市表现未如往年调整,原因是刺激政策分散、力度较小,企业盈利未明显修复,融资需求较低。展望四季度,政府债供给节奏将放缓,资产供需缺口可能扩大,机构配债力量增强。同时,跨季资金存在季节性宽松,银行负债压力缓解,存单利率有望下行,为长债利率下行提供支撑。此外,中小行潜在的补仓需求也可能成为债市新的配置力量。总体来看,债市长短端均有机会,利率有望震荡下行。
研报重点分析了哪些方向?
研报重点分析了九月债市表现及其背后的原因,包括超长端债券的领涨逻辑、基本面分化情况、政府债供给变化、资金面状况以及四季度债市供需格局的改善。报告指出,九月债市未出现调整的原因是刺激政策分散、力度较小,企业盈利未明显修复,融资需求较低。四季度,政府债供给节奏放缓将扩大资产供需缺口,机构配债力量增强;跨季资金季节性宽松和银行负债压力缓解将带动存单利率下行,为长债利率下行提供支撑。此外,中小行潜在的补仓需求也可能成为债市新的配置力量。
当前市场现状如何判断?
当前市场现状表现为九月债市走强,超长端债券领涨,收益率曲线平坦化。10年国债和30年国债利率均有所下行,期限利差和信用利差虽有所压缩但保持高位。基本面延续分化,需求偏弱,制造业PMI回升主要受季节性因素影响,消费和投资端均偏弱。政府债供给高峰已过,融资需求不足,资产供需缺口可能拉大,机构或有继续增配动力。九月央行加码呵护跨季资金面,资金价格整体保持平稳,10月上中旬资金或迎来季节性宽松。总体来看,债市长短端均有机会,利率有望震荡下行。
研报提示了哪些风险?
研报提示了三方面风险:一是基本面修复超预期,可能导致经济复苏加快,进而影响债券市场表现;二是货币政策超预期,如央行采取更紧的货币政策措施,可能对债市造成压力;三是债市调整超预期,如果市场情绪突然转向,可能导致债券价格大幅波动。此外,报告还指出,九月债市表现未如往年调整的原因是刺激政策分散、力度较小,企业盈利未明显修复,融资需求较低,这些因素也可能带来不确定性。