猜你想问
这份研报主要讲了什么内容?
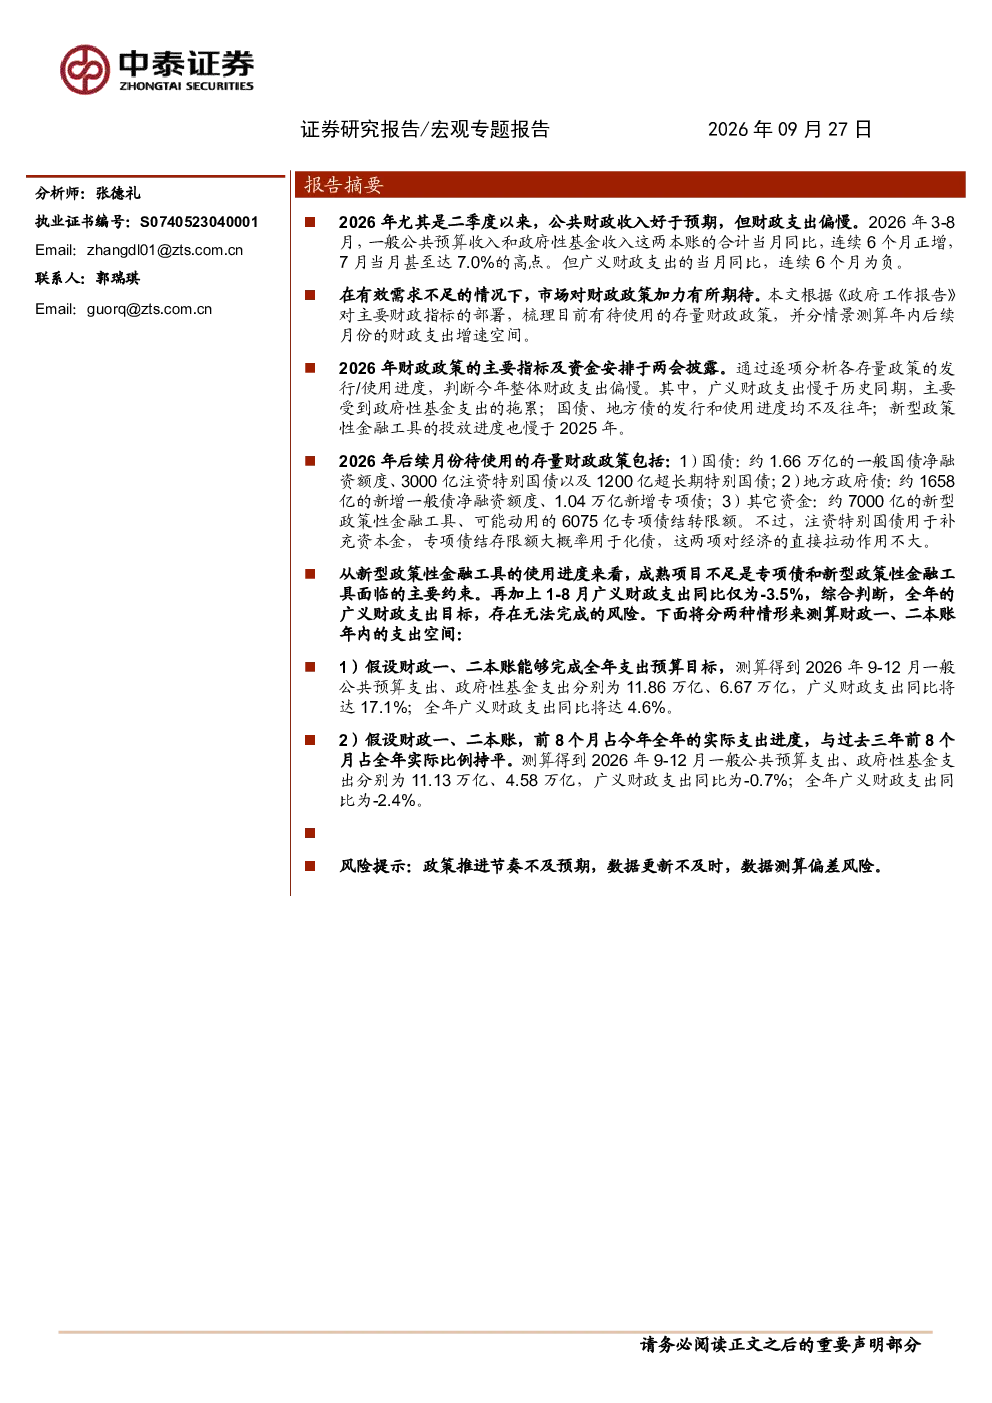
本报告分析了2026年财政政策加力空间,指出公共财政收入好于预期但支出偏慢,梳理了待使用的存量财政政策如国债、地方政府债及新型政策性金融工具,并测算支出增速空间。报告显示广义财政支出慢于历史同期,主要受政府性基金支出拖累,国债、地方债发行和使用进度不及往年,新型政策性金融工具投放进度也慢于2025年。待使用的存量财政政策包括约1.66万亿一般国债净融资额度、3000亿注资特别国债及1200亿超长期特别国债,约1658亿新增一般债净融资额度、1.04万亿新增专项债,约7000亿新型政策性金融工具及可能动用的6075亿专项债结转限额。但注资特别国债用于补充资本金,专项债结存限额大概率用于化债,对经济直接拉动作用不大。新型政策性金融工具使用进度慢,主要约束是成熟项目不足。1-8月广义财政支出同比-3.5%,全年目标存在无法完成风险。分两种情形测算:假设完成全年支出目标,9-12月广义财政支出同比将达17.1%,全年同比达4.6%;假设前8个月占全年实际支出进度与过去三年持平,9-12月广义财政支出同比为-0.7%,全年同比为-2.4。
财政政策加力对行业有何影响?
本报告指出财政政策加力对行业影响主要体现在资金投放和项目支持上。待使用的存量财政政策包括约1.66万亿一般国债净融资额度、3000亿注资特别国债及1200亿超长期特别国债,约1658亿新增一般债净融资额度、1.04万亿新增专项债,约7000亿新型政策性金融工具及可能动用的6075亿专项债结转限额。这些资金主要用于支持基础设施建设、科技创新、乡村振兴等领域,对相关行业具有直接拉动作用。但报告也强调,新型政策性金融工具使用进度慢,主要约束是成熟项目不足,这意味着政策效果可能受限于项目储备和落地速度。此外,注资特别国债用于补充资本金,专项债结存限额大概率用于化债,对经济直接拉动作用不大。因此,财政政策加力对行业的影响程度取决于资金使用效率和项目推进速度。
报告重点分析了哪些方面?
本报告重点分析了2026年财政政策加力空间,主要关注以下几个方面:1)公共财政收支情况:报告指出3-8月一般公共预算收入和政府性基金收入合计同比连续6个月正增,但广义财政支出同比连续6个月为负,广义赤字使用进度也明显慢于近年同期。2)待使用的存量财政政策:梳理了国债、地方政府债及新型政策性金融工具的待用额度,包括约1.66万亿一般国债净融资额度、3000亿注资特别国债及1200亿超长期特别国债,约1658亿新增一般债净融资额度、1.04万亿新增专项债,约7000亿新型政策性金融工具及可能动用的6075亿专项债结转限额。3)支出增速空间测算:分两种情形测算全年广义财政支出增速,假设完成全年支出目标,9-12月广义财政支出同比将达17.1%,全年同比达4.6%;假设前8个月占全年实际支出进度与过去三年持平,9-12月广义财政支出同比为-0.7%,全年同比为-2.4。4)政策推进风险:提示政策推进节奏不及预期,数据更新不及时,数据测算偏差风险。
当前市场对财政政策的判断如何?
本报告指出市场期待财政政策加力,但当前财政支出偏慢,广义财政支出慢于历史同期,主要受政府性基金支出拖累;国债、地方债发行和使用进度均不及往年;新型政策性金融工具投放进度也慢于2025年。1-8月广义财政支出同比-3.5%,全年目标存在无法完成风险。市场对财政政策的判断存在分歧,一方面期待政策加力支持经济增长,另一方面也关注政策推进的节奏和效果。报告测算显示,若要完成全年支出目标,9-12月广义财政支出同比将达17.1%,全年同比达4.6%,这表明政策加力空间较大,但前提是政策推进力度和效率需要显著提升。若政策推进不及预期,全年广义财政支出同比可能为-2.4%,这将对经济增长产生负面影响。因此,市场对财政政策的判断取决于政策推进的实际效果。
研报提示了哪些风险?
本报告提示了以下几项风险:1)政策推进节奏不及预期:财政政策加力需要时间来落实,如果政策推进节奏不及预期,将影响政策效果。2)数据更新不及时:财政数据更新存在滞后性,可能导致数据测算偏差。3)数据测算偏差风险:报告中的测算基于现有数据,如果数据存在偏差,将影响测算结果的准确性。此外,报告还指出新型政策性金融工具使用进度慢,主要约束是成熟项目不足,这可能影响政策对经济的直接拉动作用。因此,投资者在关注财政政策加力空间的同时,也需要关注政策推进的风险。