猜你想问
这份研报主要讲了什么内容?
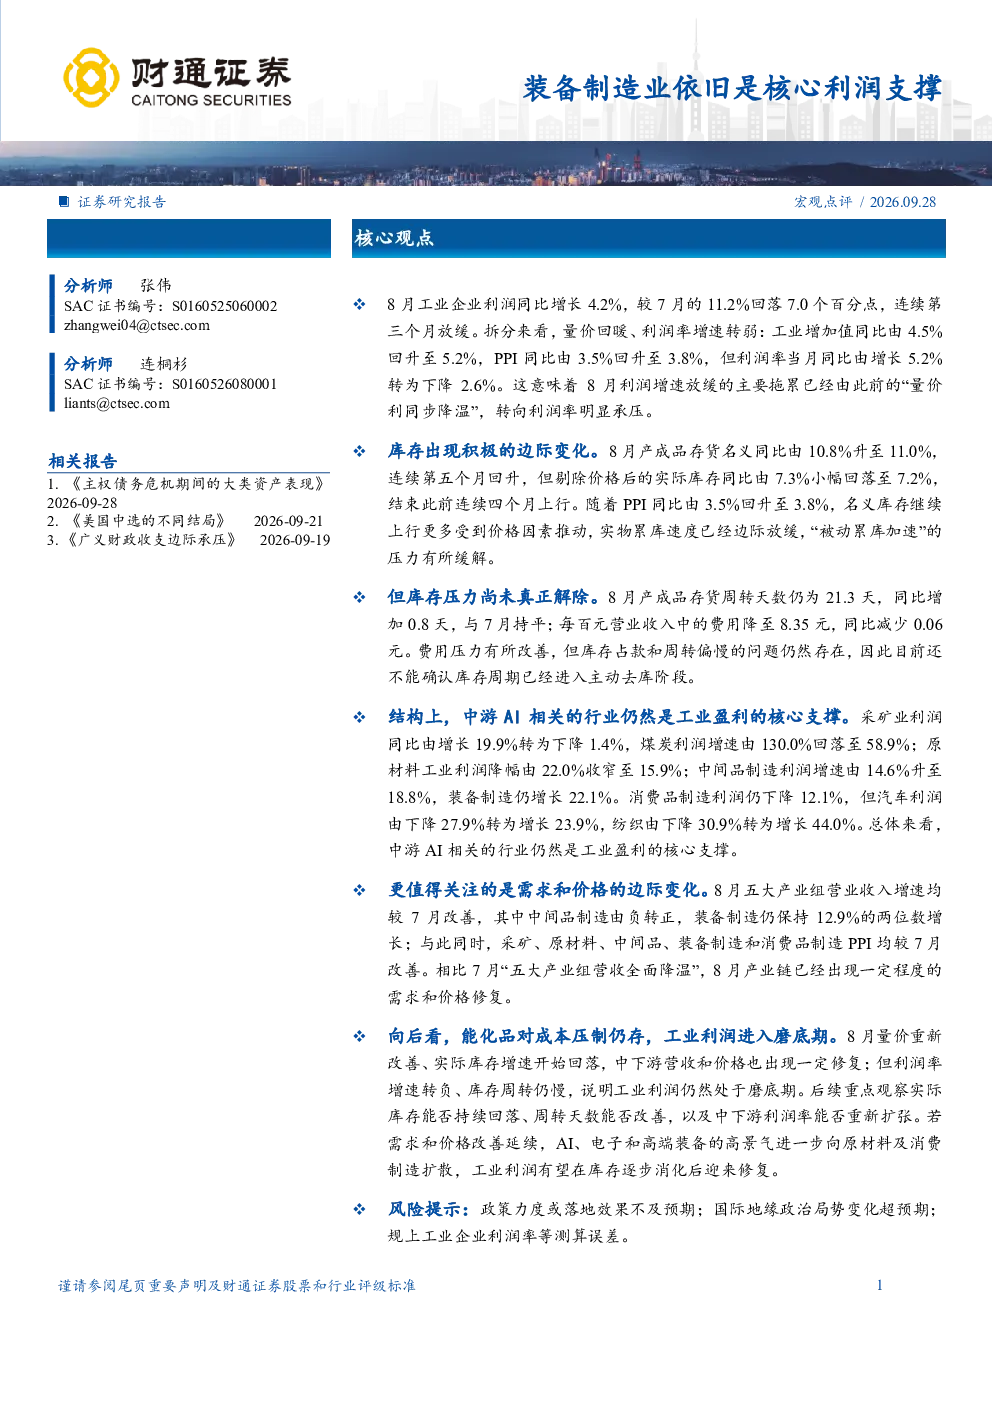
这份研报分析了8月工业企业利润情况,指出利润增速放缓主要由于利润率承压,工业增加值和PPI同比回升,但利润率同比下降2.6%。报告还关注了库存变化,名义库存同比上升但实际库存增速回落,库存周转天数增加,费用压力有所改善但库存问题仍存。中游AI相关行业如装备制造仍是盈利核心支撑,采矿业利润下降,原材料工业利润收窄,中间品制造利润增速提升。五大产业组营收和PPI均较7月改善,显示需求和价格边际修复。报告认为工业利润进入磨底期,需观察库存、周转天数和利润率变化。
装备制造业未来发展趋势如何?
报告指出中游AI相关行业是工业盈利核心支撑,装备制造利润仍增长22.1%,五大产业组营收和PPI改善,显示产业链需求和价格边际修复。未来需关注实际库存能否持续回落、周转天数能否改善,以及中下游利润率能否重新扩张。若需求和价格改善延续,AI、电子和高端装备的高景气可能向原材料及消费制造扩散,工业利润有望逐步修复。
研报重点分析了哪些方向?
研报重点分析了8月工业企业利润增速放缓的原因,包括利润率承压、库存变化和行业结构表现。报告详细解读了装备制造业作为核心利润支撑的地位,对比了采矿业、原材料工业、中间品制造、消费品制造等行业的利润变化。同时,报告关注了产业链需求和价格的边际修复,以及工业利润进入磨底期的判断,强调需持续观察库存、周转和利润率等关键指标。
当前工业市场现状如何判断?
报告认为工业市场处于利润磨底期,8月量价重新改善、实际库存增速开始回落,中下游营收和价格出现一定修复,但利润率增速转负、库存周转仍慢。需求价格边际修复,但能化品成本压制仍存。报告指出库存压力尚未真正解除,产成品存货周转天数增加,费用压力虽改善但库存占款问题仍存,因此不能确认库存周期已进入主动去库阶段。
研报提示了哪些风险?
报告提示工业利润仍处于磨底期,需警惕库存压力未解除、周转天数偏慢、利润率增速转负等问题。能化品成本压制可能持续影响利润表现。报告强调需持续观察实际库存能否持续回落、周转天数能否改善,以及中下游利润率能否重新扩张。若需求和价格改善未能持续,工业利润修复可能面临不确定性。