猜你想问
这份研报主要分析了什么内容?
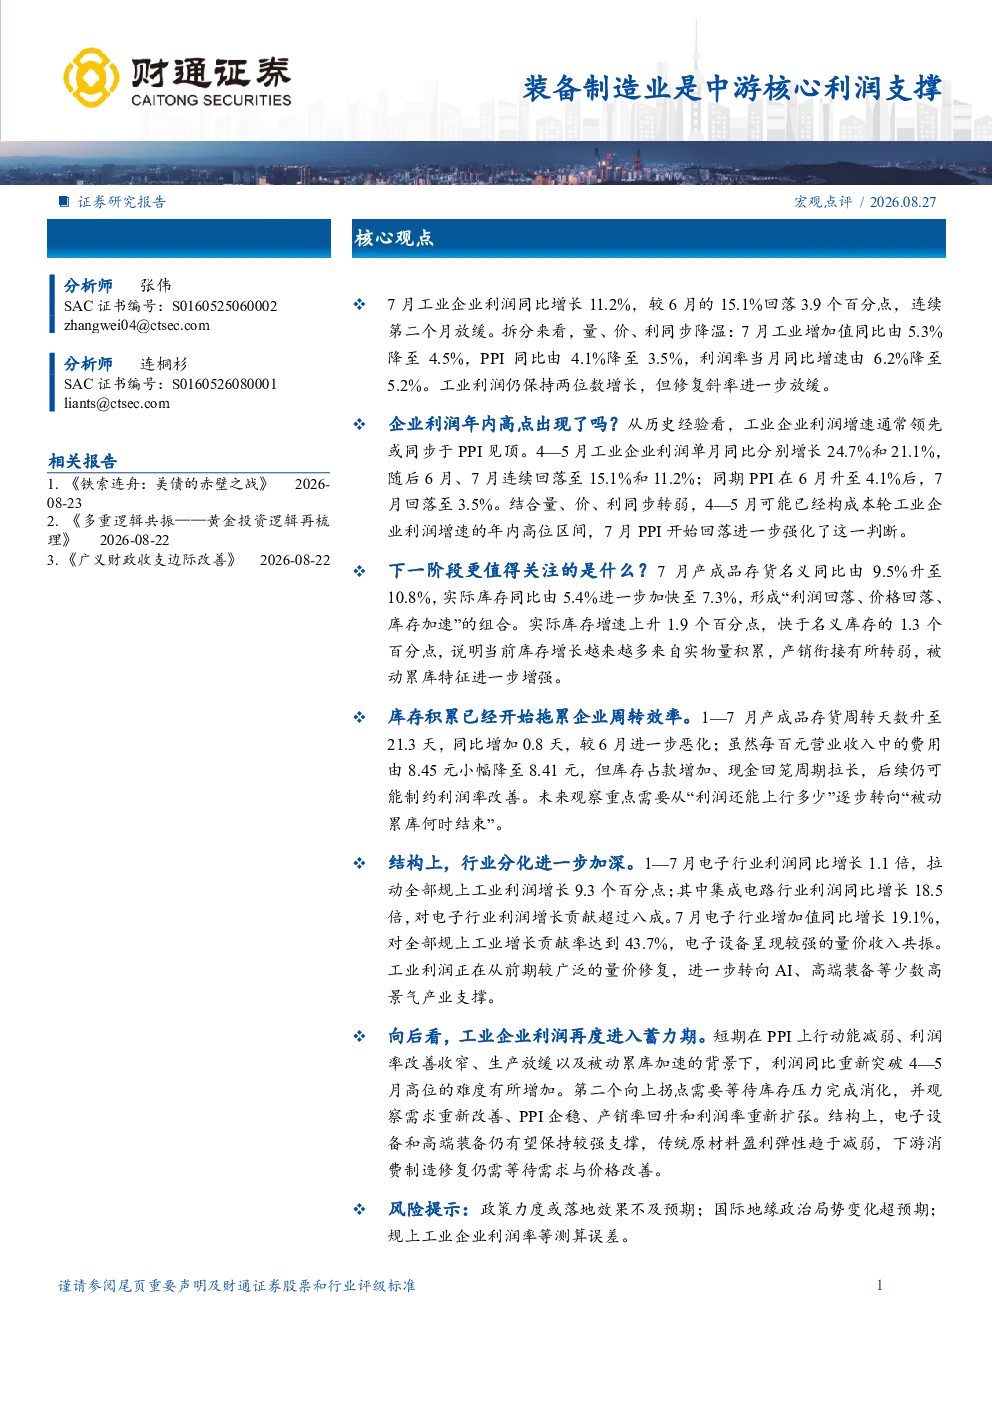
这份研报分析了7月工业企业利润同比增速放缓至11.2%,连续第二个月回落,工业增加值、PPI和利润率均同步降温。报告指出企业利润年内高点可能已经出现,并关注被动累库压力加剧,实际库存同比增速加快至7.3%,库存周转天数升至21.3天。同时,报告强调了行业分化,电子行业利润同比增长1.1倍,其中集成电路行业贡献超八成,而传统原材料盈利弹性减弱。未来利润增长需等待库存压力消化和需求改善。
装备制造业未来的发展趋势如何?
报告显示工业利润正从广泛修复转向AI、高端装备等少数高景气产业支撑。电子设备呈现量价收入共振,但传统行业面临盈利弹性减弱。未来需关注需求与价格改善,以及电子设备和高端装备能否持续保持支撑。行业分化将加剧,高景气赛道可能成为利润增长的主要动力。
研报重点分析了哪些方向?
研报重点分析了工业企业利润增速放缓的原因,包括PPI上行动能减弱、利润率改善收窄、生产放缓和被动累库加速。同时,报告关注了库存压力对周转效率的拖累,以及行业分化趋势,特别是电子和集成电路行业的突出表现。未来观察重点从利润上行空间转向被动累库结束时间。
当前市场现状如何判断?
当前市场现状显示工业企业利润增速放缓,但仍保持两位数增长,修复斜率进一步放缓。量、价、利同步降温,库存加速增长形成“利润回落、价格回落、库存加速”的组合。行业分化明显,电子行业利润大幅增长,而传统原材料盈利面临压力。市场需关注库存压力消化和需求改善。
研报提示了哪些风险?
研报提示短期利润同比重新突破年内高位的难度增加,需关注被动累库何时结束。库存压力已开始拖累企业周转效率,库存占款增加、现金回笼周期拉长可能制约利润率改善。传统原材料盈利弹性趋于减弱,下游消费制造修复仍需等待需求与价格改善。市场需警惕库存持续累积和需求不足带来的风险。
你可能感兴趣
国内观察:2025年3月工业企业利润数据:高技术、装备制造业支撑明显
东海证券2025-04-27
2025年9月工业企业利润点评:工业企业利润恢复加快,装备制造业支撑有力
开源证券2025-10-27
2026年3月工业企业利润点评:工业企业利润保持高增,装备制造业支撑明显
开源证券2026-04-28
2022年一季度电子行业运行监测报告:电子制造业是一季度工业实现稳定增长的核心支撑
电子设备中国信通院2022-04-22
中游装备篇:周期视角下制造业的盈利驱动和竞争格局
机械设备长城证券2024-09-19
债券日报:7月工业企业利润数据点评,单月利润增速转正,中游装备制造持续回暖
华创证券2019-08-27
7月工业企业利润数据点评:单月利润增速转正,中游装备制造持续回暖
华创证券2019-08-27
3月工业企业利润数据点评:中游装备制造释放积极信号
西部证券2022-04-27
1~2月工业企业利润数据点评:利润增速维持中高位,继续看好中游制造业
国泰君安证券2018-03-28