猜你想问
这份研报的核心内容是什么?
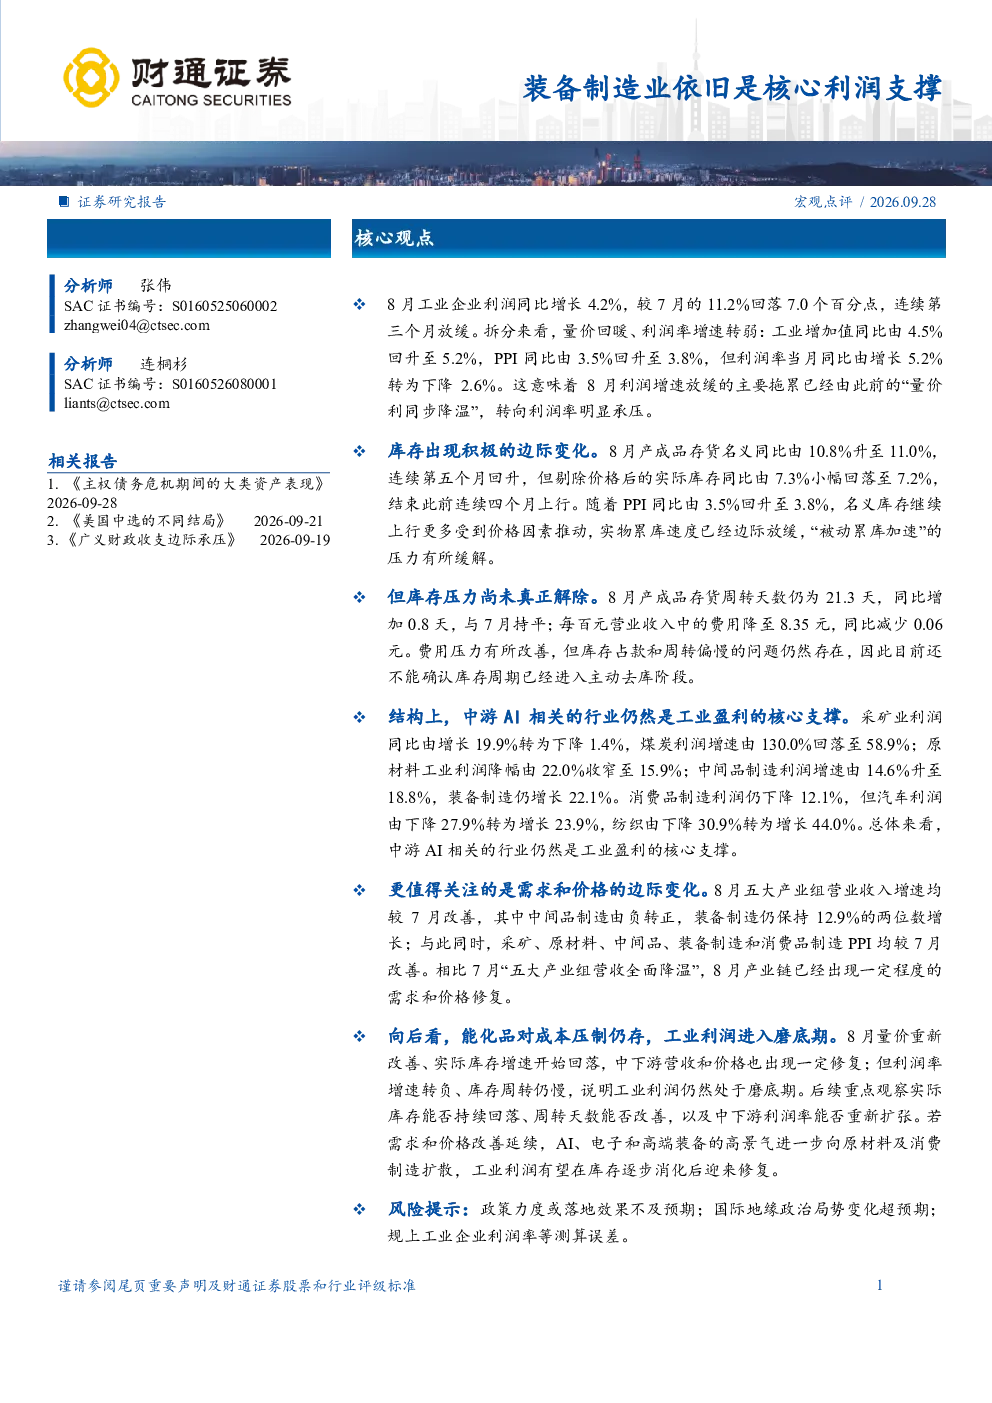
这份研报指出,8月工业企业利润同比增长4.2%,较7月的11.2%回落7.0个百分点,连续第三个月放缓。主要原因是量价回暖,但利润率增速转弱,利润率当月同比下降2.6%。库存方面,名义库存同比继续上升,但实际库存同比小幅回落,实物累库速度边际放缓,但库存周转压力尚未改善。报告强调工业利润进入磨底期,更值得关注的是需求和价格的边际变化。
装备制造业未来的发展趋势如何?
报告显示,中游中间品制造和装备制造继续改善,电子设备利润率重新扩张,AI、电子和高端装备仍是核心支撑。这表明装备制造业在当前经济环境下仍保持较强韧性,未来可能继续受益于技术升级和产业升级带来的需求增长。同时,报告也指出工业利润进入磨底期,需要关注市场需求和价格的变化对行业的影响。
研报重点分析了哪些方向?
研报重点分析了工业利润的结构变化和驱动因素。报告指出,上游采矿业利润由正转负,中游装备制造业和电子设备利润率改善,下游汽车、纺织等行业利润明显改善,但消费品制造利润仍为负增长。此外,报告还分析了库存周转、工业增加值和PPI等关键数据,揭示了工业经济的整体运行状况。
当前工业市场的现状如何判断?
报告认为,工业利润进入磨底期,更值得关注的是需求和价格的边际变化。虽然8月五大产业组营业收入增速均较7月改善,PPI也全部边际回升,但利润率增速转负、库存周转仍慢。这表明工业经济虽然出现了一些积极迹象,但仍面临需求不足和库存压力等挑战,未来需要关注这些因素的变化。
研报提示了哪些风险?
报告提示,工业利润进入磨底期,需要关注需求和价格的边际变化。当前虽然工业经济出现了一些积极迹象,但利润率增速转负、库存周转仍慢,这些问题可能对工业利润的持续改善构成压力。此外,报告还指出上游采矿业利润由正转负,下游消费品制造利润仍为负增长,这些结构性问题也可能对工业经济的整体运行带来不确定性。
你可能感兴趣
装备制造业是中游核心利润支撑
财通证券2026-08-28
2026年3月工业企业利润点评:工业企业利润保持高增,装备制造业支撑明显
开源证券2026-04-28
2025年9月工业企业利润点评:工业企业利润恢复加快,装备制造业支撑有力
开源证券2025-10-27
国内观察:2025年3月工业企业利润数据:高技术、装备制造业支撑明显
东海证券2025-04-27
2015年下半年机械设备行业中期投资策略:基建投资与制造业转型升级依旧是核心驱动力
机械设备世纪证券2015-07-04
机械设备行业周报:力推业绩超预期公司,金卡智能等,机械,聚焦装备制造业“核心资产”+ 新兴产业装备
机械设备中泰证券2017-12-24
机械行业周报:全球制造业投资有望向上,继续关注具备全球竞争力的核心装备制造企业
机械设备上海证券2017-12-04
机械设备行业周报:聚焦装备制造业具全球竞争力的“核心资产”
机械设备中泰证券2017-11-26
1Q制造业投资增长7%,装备制造业支撑工业经济复苏
机械设备国金证券2023-04-23
固定收益点评报告:8月工业企业利润-上游与装备制造业占优
华鑫证券2025-09-29