猜你想问
这份研报主要分析了什么内容?
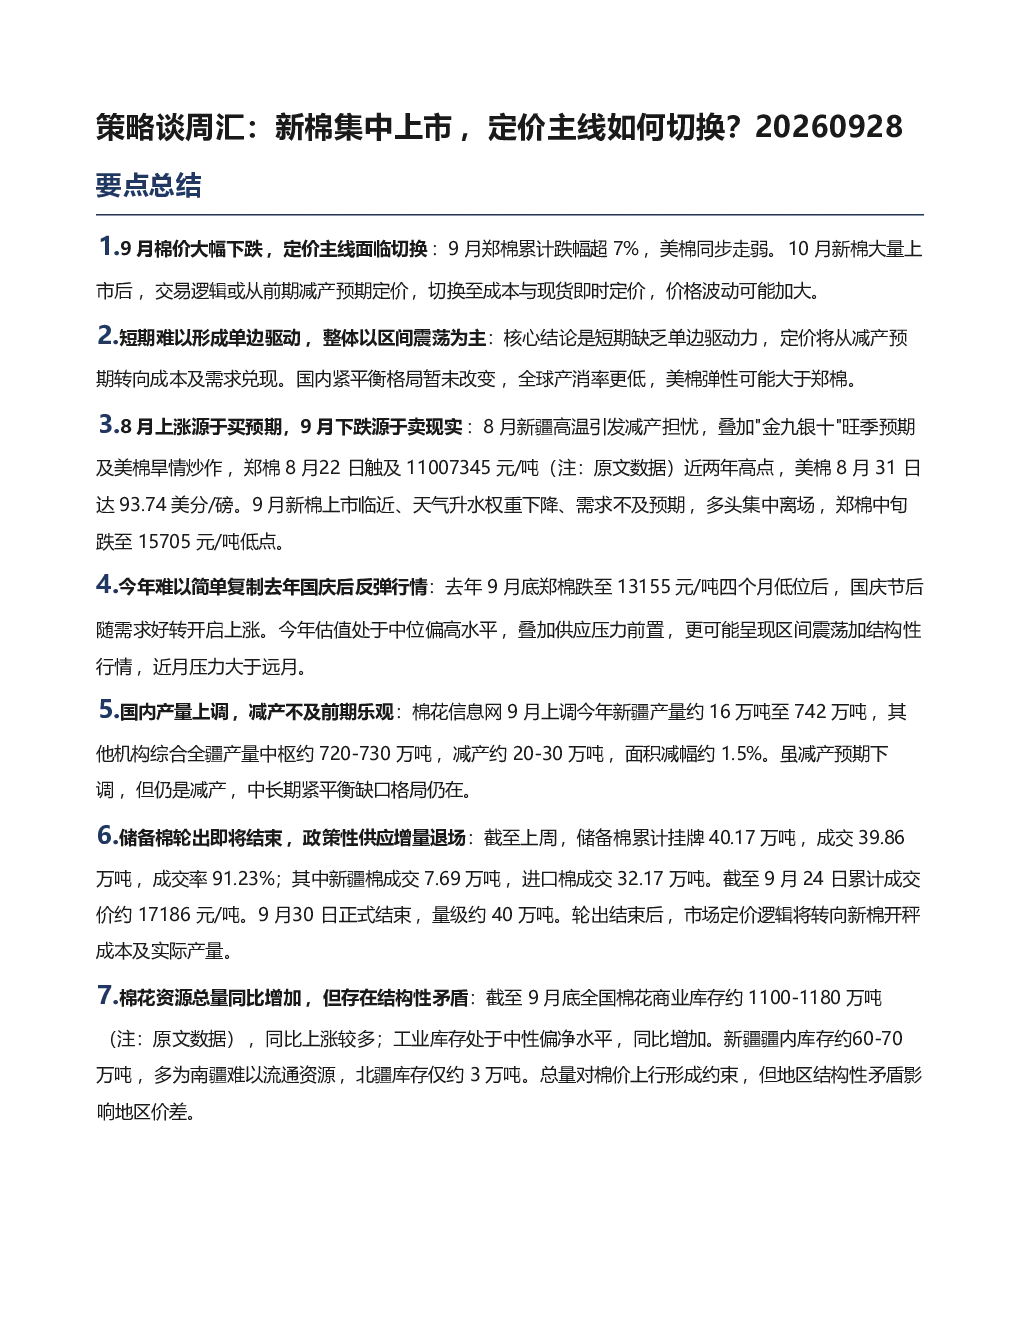
这份研报主要分析了新棉集中上市后棉花定价主线的切换逻辑。报告回顾了9月郑棉和美棉的跌幅,指出10月新棉上市后交易逻辑将从前期减产预期定价转向成本与现货即时定价,价格波动可能加大。报告还分析了国内外供需基本面,国内产量上调但紧平衡格局暂未改变,储备棉轮出即将结束;海外USDA下调2027年度全球棉花产量,产销缺口扩大。需求端呈现纺纱强、坯布弱分化,内需实际表现平稳偏弱。研究结论指出短期难以形成单边驱动,整体以区间震荡为主,定价将转向成本及需求兑现。
棉花行业未来发展趋势如何?
棉花行业未来发展趋势需关注供需关系变化。国内方面,新疆产量预计约742万吨,减产约20-30万吨,紧平衡格局暂未改变,储备棉轮出即将结束,市场定价逻辑将转向新棉开秤成本及实际产量。疆内库存约60-70万吨,多为南疆难流通资源,期货对新疆棉供需反映率不高。海外方面,USDA下调2027年度全球棉花产量至2554万吨,产销缺口扩大至122万吨,印度产量存在高估风险。需求端,纺纱开工率维持高位但下游坯布开工率偏低,内需实际表现平稳偏弱。整体来看,全球产消率更低,价格波动可能加大,需关注籽棉收购价与需求变化。
报告中重点分析了哪些方向?
报告中重点分析了以下几个方面:首先,行情回顾与逻辑切换,指出9月郑棉和美棉跌幅超7%,10月新棉上市后交易逻辑将从减产预期定价转向成本与现货即时定价,价格波动可能加大。其次,供需基本面分析,国内产量上调但紧平衡格局暂未改变,储备棉轮出即将结束,疆内库存约60-70万吨,期货对新疆棉供需反映率不高;海外USDA下调全球棉花产量,产销缺口扩大至122万吨,印度产量存在高估风险。再次,需求端表现,纺纱开工率维持高位但下游坯布开工率偏低,呈现纺纱强、坯布弱分化,内需实际表现平稳偏弱。最后,研究结论指出短期难以形成单边驱动,整体以区间震荡为主,定价将转向成本及需求兑现。
当前棉花市场现状如何判断?
当前棉花市场现状判断为短期难以形成单边驱动,整体以区间震荡为主。交易逻辑将从前期减产预期定价切换至成本与现货即时定价,价格波动可能加大。国内方面,新疆产量预计约742万吨,减产约20-30万吨,紧平衡格局暂未改变,储备棉轮出即将结束,市场定价逻辑将转向新棉开秤成本及实际产量。疆内库存约60-70万吨,期货对新疆棉供需反映率不高。海外方面,USDA下调全球棉花产量,产销缺口扩大至122万吨。需求端,纺纱开工率维持高位但下游坯布开工率偏低,内需实际表现平稳偏弱,制约价格上涨驱动。整体来看,全球产消率更低,美棉弹性可能大于郑棉。
研报中有哪些风险提示?
研报中的风险提示主要包括:首先,新棉大量上市后交易逻辑切换,价格波动可能加大,短期难以形成单边驱动,整体以区间震荡为主。其次,国内外供需关系变化,国内产量上调但紧平衡格局暂未改变,储备棉轮出即将结束,海外USDA下调全球棉花产量,产销缺口扩大至122万吨,印度产量存在高估风险。再次,需求端表现平稳偏弱,纺纱开工率维持高位但下游坯布开工率偏低,内需实际表现平稳偏弱,制约价格上涨驱动。最后,需关注籽棉收购价与需求变化,以及下游订单是否好转,再做调整。需密切跟踪相关变化,谨慎应对市场波动。