猜你想问
泰瑞达最新研报核心内容是什么?
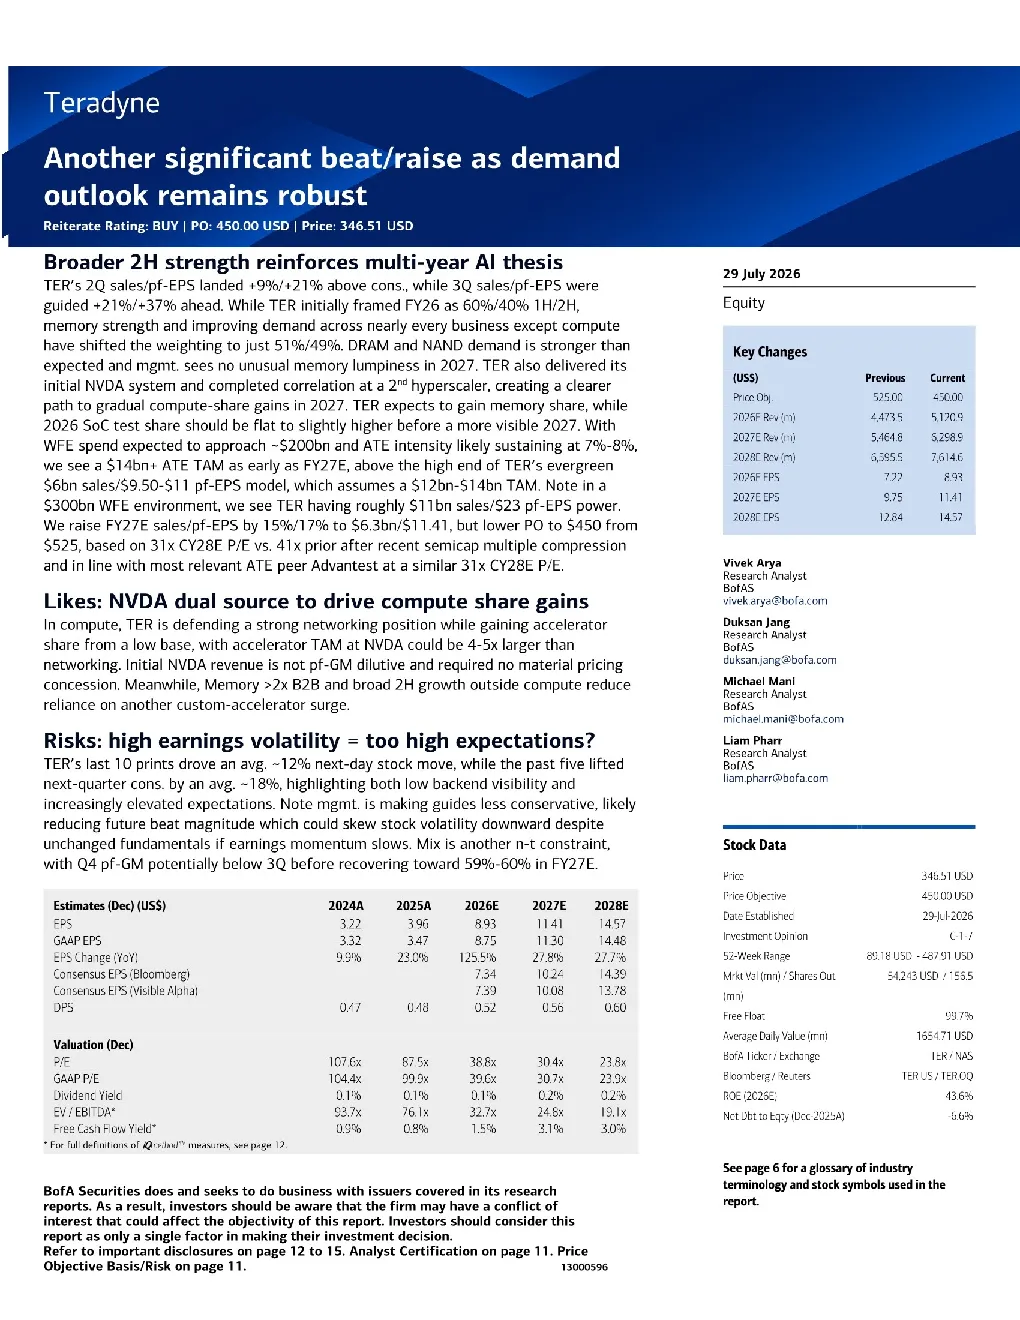
泰瑞达最新研报重申买入评级,目标价450.00美元,当前股价346.51美元。报告看好公司在AI和非AI领域的增长机会,包括测试复杂性提升带来的额外容量需求、台积电2nm工艺的采用、计算、网络和内存客户AI增长、潜在的商用GPU赢得机会以及亚马逊仓库机器人业务带来的机器人增长。报告还上调了2026/2027财年销售额和每股收益预期,分别为8.93亿美元/11.41美元。
半导体测试行业发展趋势如何?
半导体测试行业发展趋势向好,预计晶圆厂设备支出将接近2000亿美元,ATE市场规模预计到2027年将达到140亿美元。内存需求强劲,除计算外几乎所有业务都表现出色,DRAM和NAND需求超出预期,管理层预计2027年不会出现异常的内存波动。公司预计将获得内存市场份额,2026年SoC测试份额将保持稳定或略有增长,2027年将更加明显。
报告重点分析了哪些方向?
报告重点分析了泰瑞达在AI和非AI领域的增长机会,包括测试复杂性提升带来的额外容量需求、台积电2nm工艺的采用、计算、网络和内存客户AI增长、潜在的商用GPU赢得机会以及亚马逊仓库机器人业务带来的机器人增长。报告还分析了公司已交付其首个NVDA系统并在第二家超大规模企业完成了相关性测试,为2027年逐步提升计算市场份额创造了更清晰的路径。
当前市场现状如何判断?
当前市场现状显示,晶圆厂设备支出环境良好,预计Teradyne的销售额将达到110亿美元,每股利润为23美元。内存需求强劲,除计算外几乎所有业务都表现出色,DRAM和NAND需求超出预期。公司预计将获得内存市场份额,2026年SoC测试份额将保持稳定或略有增长,2027年将更加明显。
研报有哪些风险提示?
研报提示的风险包括盈利波动性过高,可能源于预期过高。虽然公司拥有强劲的资产负债表,净现金为每股2.75美元,但混合是另一个限制因素,第四季度利润率可能低于第三季度,但在2027年预计将回升至59%-60%。此外,NVDA双源供应将推动计算份额增长,但需关注市场竞争加剧带来的挑战。