猜你想问
这份研报的核心内容是什么?
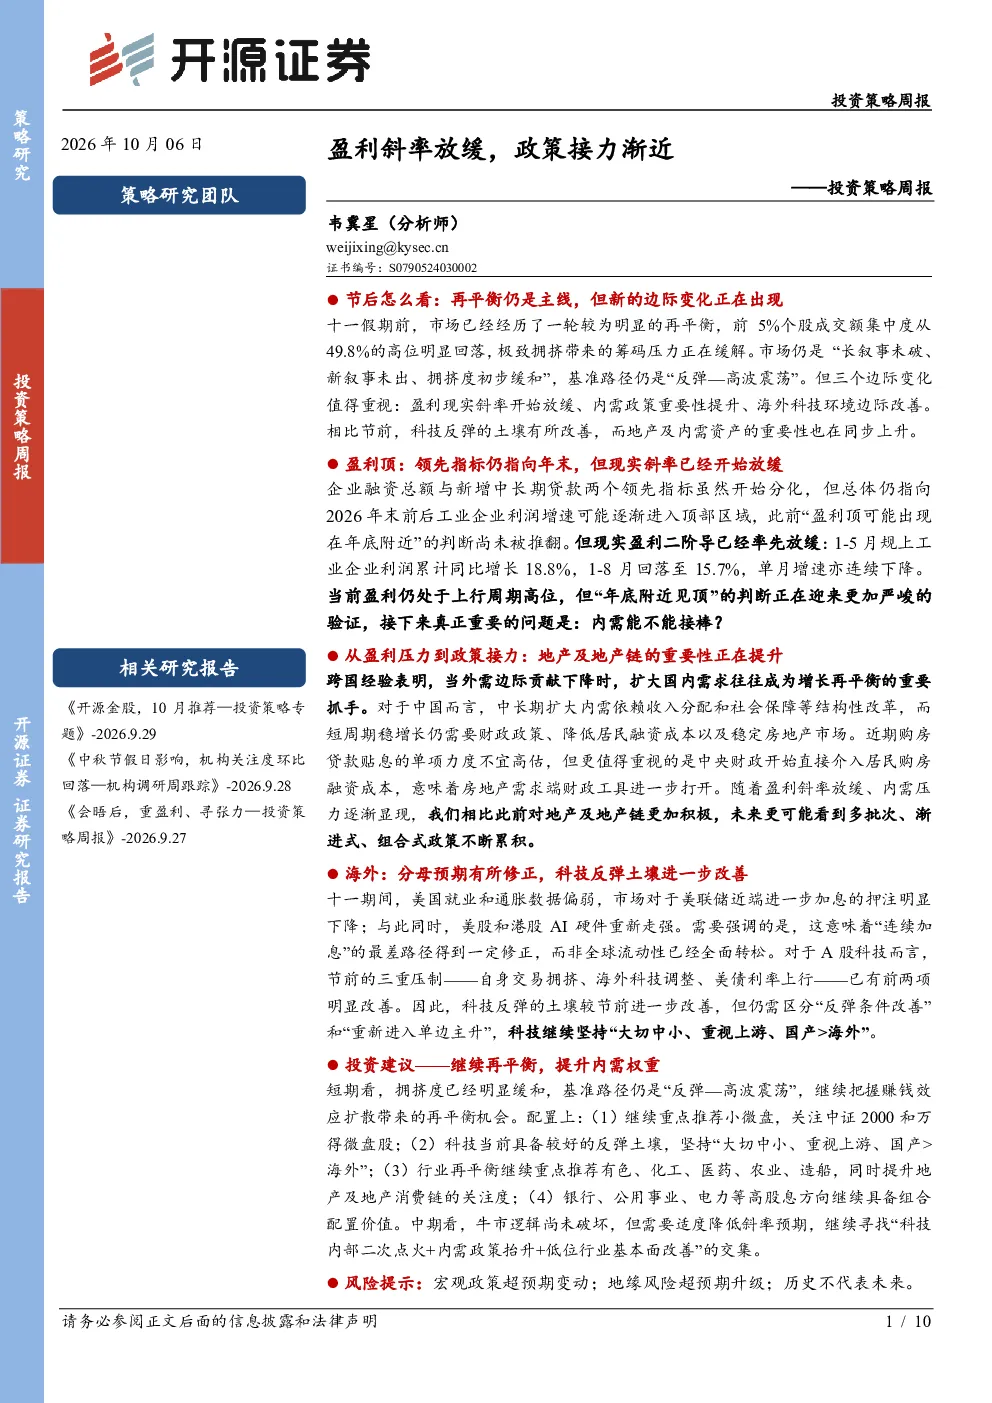
本报告分析市场处于“再平衡”主线,盈利斜率放缓,内需政策重要性提升,海外科技环境边际改善。基准路径仍是“反弹—高波震荡”,但科技反弹土壤改善,地产及内需资产重要性上升。报告指出领先指标指向2026年末工业企业利润增速见顶,但现实盈利二阶导已放缓,盈利与国内需求存在背离,内需能否接棒是关键。政策方面,短期稳增长依赖财政政策、降融资成本、稳地产,中央财政介入居民购房融资成本,地产及地产链更受关注。海外环境方面,美国就业通胀走弱,近端加息预期降温,但全球流动性未全面转松,海外AI硬件走强,A股科技反弹土壤改善。投资建议短期把握再平衡机会,配置方向包括小微盘、科技、行业再平衡、高股息。中期关注科技内部二次点火+内需政策+低位行业改善的交集。
报告对哪些赛道或行业发展趋势进行了分析?
报告分析了多个赛道和行业的发展趋势。科技领域,反弹土壤改善,建议关注大切中小、重视上游、国产>海外的科技股。行业再平衡方面,建议配置有色、化工、医药、农业、造船,并提升地产及地产消费链关注度。小微盘方面,建议配置中证2000、万得微盘股。高股息方面,建议关注银行、公用事业等。地产领域,中央财政介入居民购房融资成本,政策工具进一步打开,地产及地产链更受关注。
报告重点分析了哪些方向?
报告重点分析了盈利斜率放缓、内需政策重要性提升、海外科技环境边际改善三个边际变化。盈利方面,分析指出领先指标指向2026年末工业企业利润增速见顶,但现实盈利二阶导已放缓,盈利与国内需求存在背离,内需能否接棒是关键。政策方面,分析指出短期稳增长依赖财政政策、降融资成本、稳地产,中央财政介入居民购房融资成本,政策工具进一步打开。海外环境方面,分析指出美国就业通胀走弱,近端加息预期降温,但全球流动性未全面转松,海外AI硬件走强,A股科技反弹土壤改善。投资建议方面,报告提出了短期和中期配置方向。
报告对当前市场现状有何判断?
报告判断市场处于“再平衡”主线,但出现盈利斜率放缓、内需政策重要性提升、海外科技环境边际改善三个边际变化。基准路径仍是“反弹—高波震荡”,但科技反弹土壤改善,地产及内需资产重要性上升。报告指出领先指标指向2026年末工业企业利润增速见顶,但现实盈利二阶导已放缓,盈利与国内需求存在背离,内需能否接棒是关键。政策方面,短期稳增长依赖财政政策、降融资成本、稳地产。海外环境方面,美国就业通胀走弱,近端加息预期降温,但全球流动性未全面转松,海外AI硬件走强,A股科技反弹土壤改善。
研报提到了哪些风险提示?
报告提示了几个风险点。首先是宏观政策超预期变动,政策方向的变化可能对市场产生重大影响。其次是地缘政治风险,国际地缘政治冲突可能引发不确定性,对市场情绪和流动性产生影响。最后,报告强调历史数据不代表未来表现,投资者应谨慎评估风险,避免过度依赖历史数据做投资决策。报告未涉及具体投资涨跌或买入卖出时机的判断。